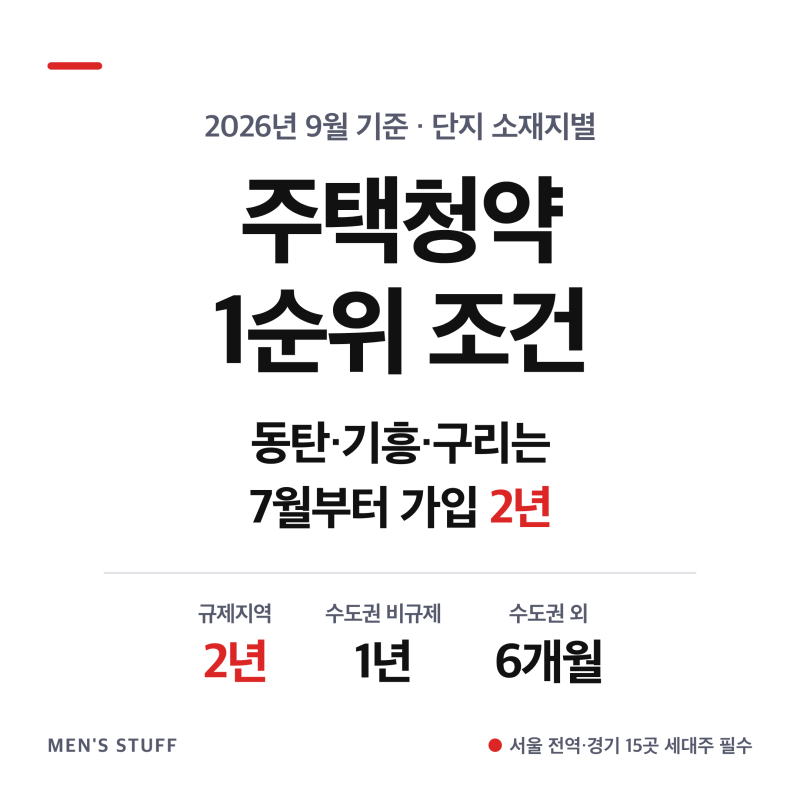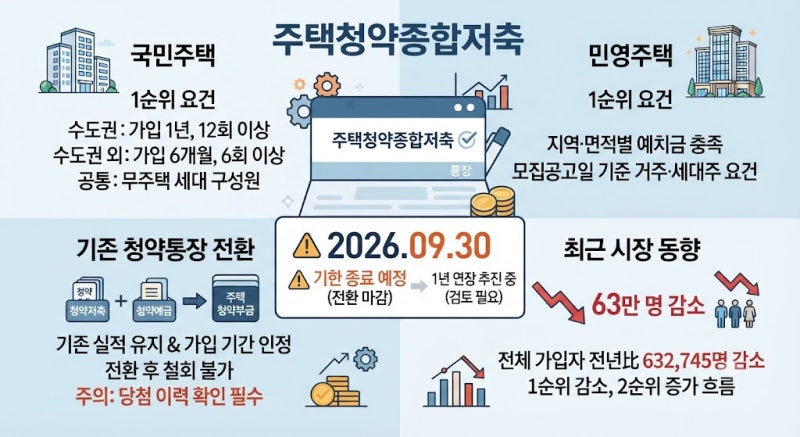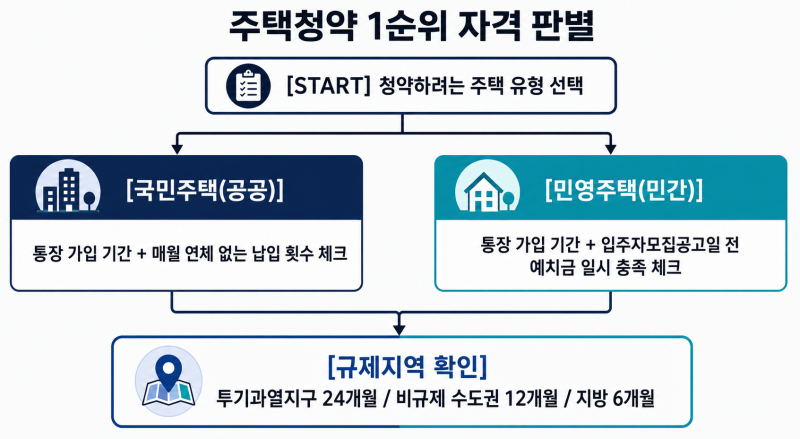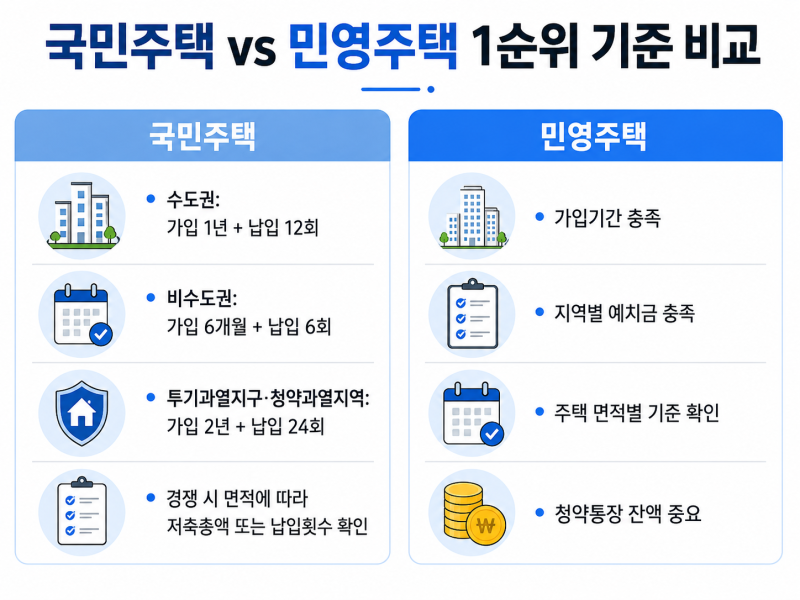
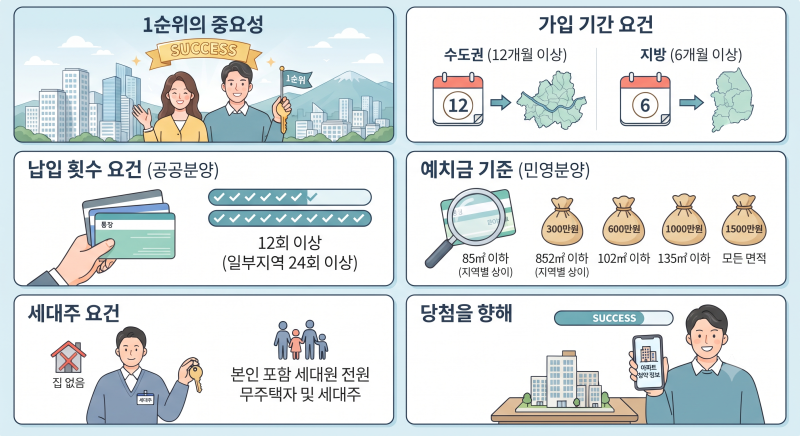
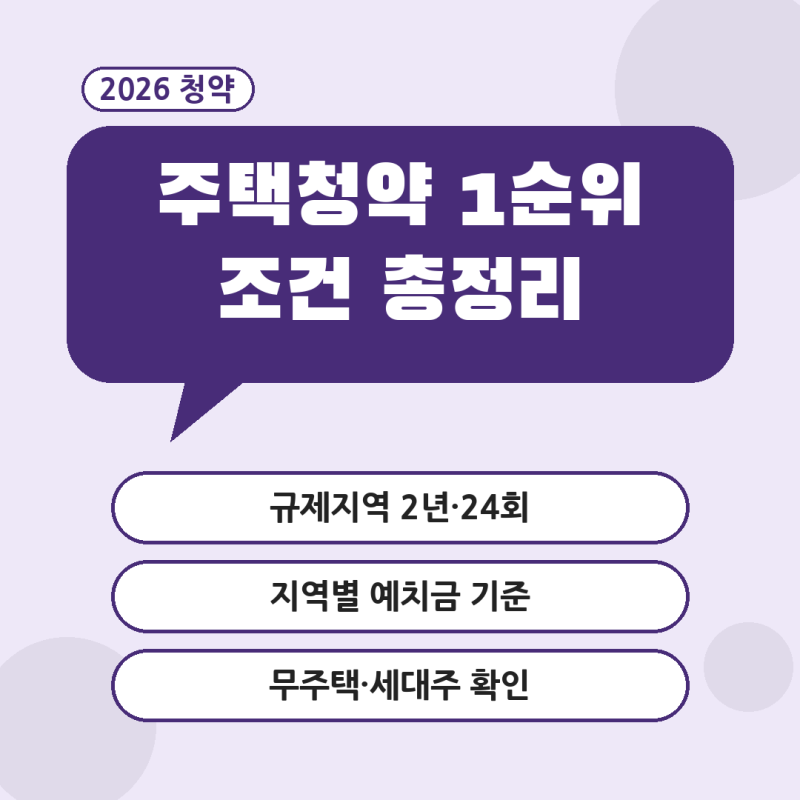
주택청약 1순위 조건은 국민주택과 민영주택에 따라 기준이 명확히 구분됩니다. 국민주택은 납입 횟수와 저축총액을 중요하게 보며, 민영주택은 지역별 예치금 기준을 충족해야 1순위 자격을 얻습니다. 특히 투기과열지구 및 청약과열지역에서는 가입 후 2년 경과, 국민주택은 납입 24회 이상 등 강화된 1순위 요건이 적용되어 주의가 필요합니다.
최근 주택청약 납입 인정 금액이 월 10만원에서 25만원으로 상향 조정되면서 공공분양 경쟁에서 중요한 변수로 작용하고 있습니다. 공공분양 전용 40㎡ 초과 물량은 통장에 쌓인 ‘납입 인정 총액’이 높은 순서대로 당첨자를 선정하기 때문입니다. 이에 따라 매달 25만원을 채워 넣는 것이 공공분양 저축총액 싸움에서 유리한 전략으로 분석됩니다.
1주택자도 민영주택 청약 시 1순위가 가능할 수 있으나, 가점제 적용 여부와 추첨제 조건을 함께 확인해야 합니다. 또한, 기존 청약통장(청약저축, 청약예금, 청약부금)을 가지고 있다면 국민주택이나 민영주택 중 한쪽만 신청할 수 있어, 주택청약종합저축으로의 전환을 고려하는 것이 유리할 수 있습니다. 청약 전에는 반드시 입주자모집공고문과 청약홈 자격 확인을 통해 세부 요건을 재확인해야 합니다.