

주택청약통장은 무주택 세대주의 내 집 마련을 돕는 핵심 금융 상품으로, 최근 월 납입 인정 금액이 기존 10만 원에서 25만 원으로 상향 조정되었습니다. 이에 따라 청약저축 금리 또한 최대 3.1% 수준으로 인상되어 시중은행 상품 대비 경쟁력을 갖추게 되었으며, 특히 공공분양 청약 시 총 납입금액이 당첨에 중요한 요소로 작용합니다. 이러한 변화는 청약통장의 실질적인 혜택을 늘리고 자산 형성을 지원하려는 정부의 정책적 의지가 반영된 결과입니다.
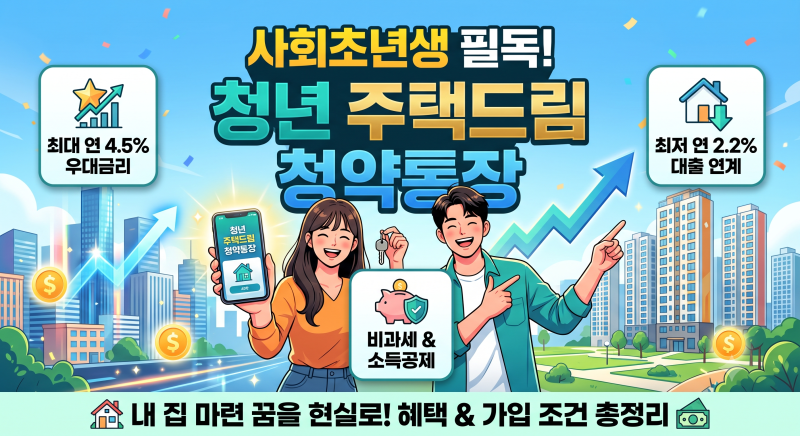
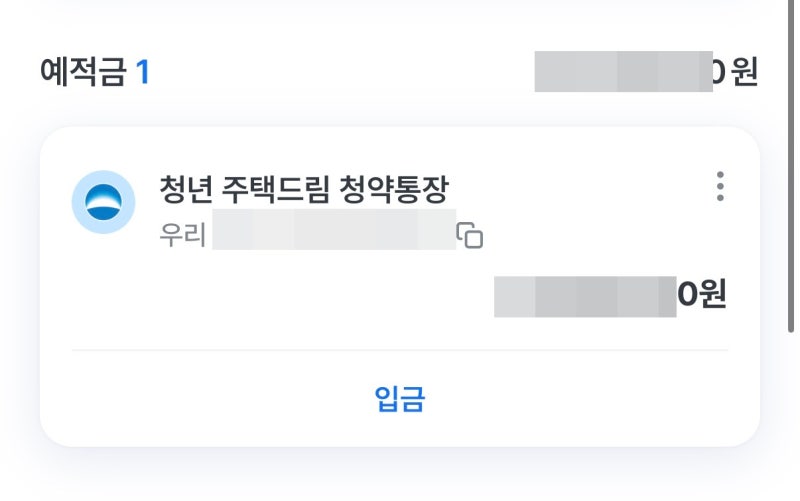
실제 블로그 후기들을 살펴보면, 공공분양을 목표로 한다면 매달 25만 원을 꾸준히 납입하는 것이 유리하다는 의견이 많습니다. 하지만 민간분양의 경우 납입금액보다는 지역별 예치기준금액 충족 여부가 더 중요하게 다루어집니다. 특히 청년층에게는 최고 연 4.5%의 파격적인 금리와 이자 비과세, 그리고 청약 당첨 시 최저 연 2.2%의 주택드림 대출 연계 혜택을 제공하는 청년 주택드림 청약통장으로의 전환이 강력히 추천되고 있습니다. 기존 통장의 가입 기간과 납입 회차가 100% 승계되므로 전환에 대한 부담이 적습니다.
청약통장 납입 금액을 결정할 때는 중도 해지 없이 유지할 수 있는 본인의 자금 상황을 고려하는 것이 중요합니다. 또한, 청년 주택드림 청약통장은 일반 통장과 달리 가입 조건(만 19~34세, 연소득 5천만원 이하 무주택)이 있으므로 전환 전 자격 요건을 꼼꼼히 확인해야 합니다. 이 통장은 단순한 적금을 넘어 내 집 마련의 전 과정을 지원하는 패키지형 상품으로, 청년 무주택자에게 매우 매력적인 선택지가 될 수 있습니다.