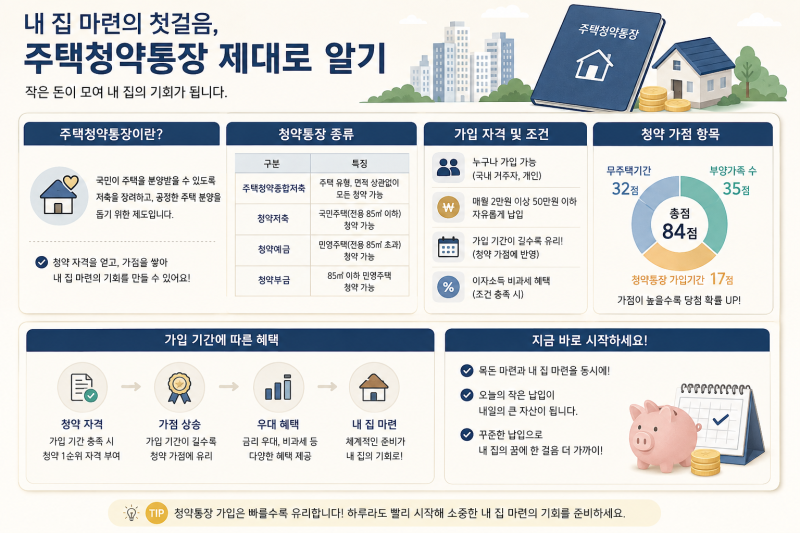
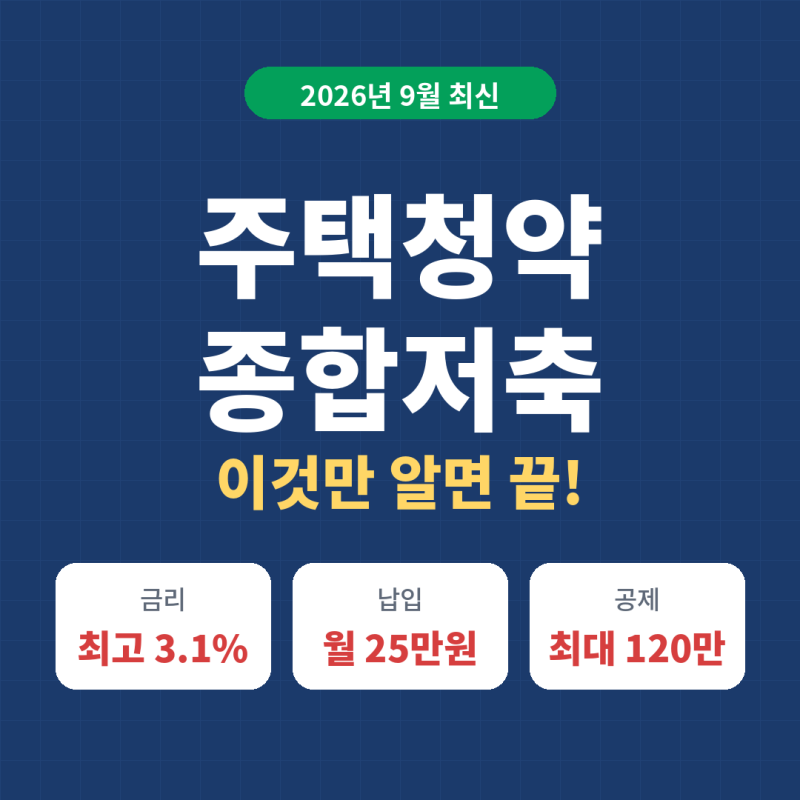
주택청약종합저축은 내 집 마련을 위한 필수 금융상품으로, 사회초년생부터 장기적인 주택 구입 계획이 있는 고객에게 꾸준히 추천되고 있습니다. 과거 여러 종류의 청약통장이 있었으나, 현재는 주택청약종합저축 하나로 국민주택과 민영주택 모두 청약할 수 있는 통합 통장으로 운영됩니다. 연령 제한 없이 가입 가능하며, 매월 2만 원 이상 50만 원 이하 자유 납입, 최고 연 3.1%의 금리가 적용됩니다. 무주택 세대주는 소득공제 혜택까지 받을 수 있어 단순 저축을 넘어선 정책성 금융상품으로 평가받고 있습니다.
최근 높은 분양가와 상대적으로 낮은 금리, 그리고 청약 가점의 어려움으로 인해 주택청약종합저축 해지자가 늘고 있는 추세입니다. 하지만 이 상품은 새 아파트 분양을 위한 유일한 입장권이자 무주택 세대주의 연말정산 소득공제 혜택을 제공하며, 청년 주택드림 청약통장 등 특정 상품 연계 시 우대 금리 혜택도 받을 수 있습니다. 단점으로는 집을 살 때까지 돈이 묶이는 유동성 문제와 기회비용 상실이 꼽히지만, 가입 기간이 길수록 청약 가점에서 유리하다는 장점이 있습니다.
블로거들은 청약통장이 가입 기간이 길수록 유리하므로 미성년 자녀 명의로 미리 개설하는 것을 추천합니다. 또한, 기존 청약예금, 청약부금, 청약저축 통장 보유자는 주택청약종합저축으로 전환하면 기존 가입 기간과 납입 실적을 인정받으면서 모든 주택에 청약할 수 있는 이점을 얻을 수 있습니다. 특히 청년층은 일반 종합저축보다 금리가 높고 저금리 대출 연계 혜택이 있는 청년 주택드림 청약통장으로 전환을 고려하는 것이 좋습니다.