
주택연금은 은퇴 후 주택을 담보로 매달 생활비를 받는 제도로, 최근 2026년 3월부터 월지급금 기준이 조정되어 많은 관심을 받고 있습니다. 특히 우리나라 가계 자산에서 부동산 비중이 높은 만큼, 집은 있으나 현금 유동성이 부족한 은퇴자들에게 중요한 노후 자금 확보 수단으로 주목받고 있습니다. 부부 중 한 명이 만 55세 이상이고 공시가격 12억 원 이하의 주택을 소유하고 있다면 가입할 수 있으며, 다주택자도 조건에 따라 가입이 가능합니다.
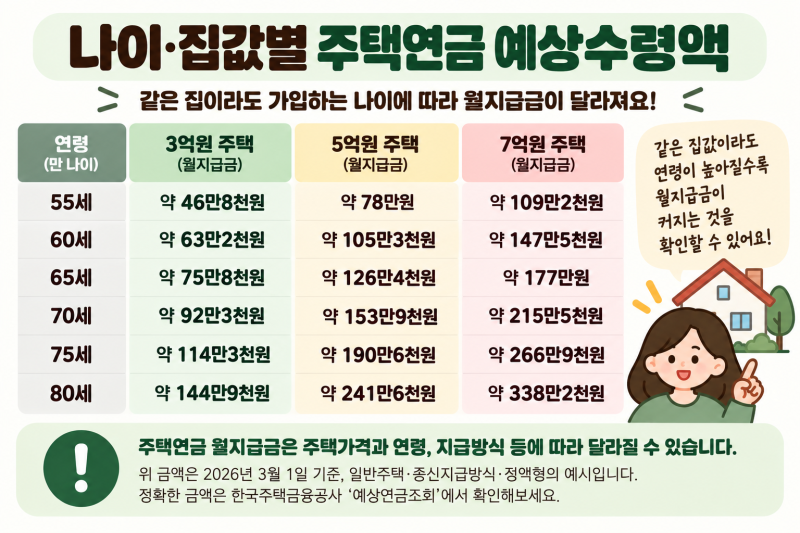
실제 블로그 후기들을 살펴보면, 주택연금은 가입자의 나이와 주택 가격에 따라 월 수령액이 크게 달라지는 특징이 있습니다. 예를 들어, 70세 가입자가 5억 원 주택을 담보로 할 경우 월 약 153만 9천 원을 받을 수 있지만, 같은 주택이라도 60세 가입자는 약 105만 3천 원을 수령하게 됩니다. 이는 가입 연령이 높을수록 연금 수령 기간이 짧아져 월 지급액이 많아지는 구조 때문이며, 초기보증료 인하 등 제도 개선으로 가입 문턱이 낮아진 점도 긍정적인 평가를 받고 있습니다.
주택연금은 한국주택금융공사(HF)의 예상연금조회 계산기를 통해 본인의 정확한 예상 수령액을 확인하는 것이 가장 중요합니다. 단순히 월 수령액만 고려하기보다는 자신의 은퇴 시기와 실제 생활비 소요 시점을 종합적으로 고려하여 가입 시기를 결정하는 것이 현명합니다. 또한, 2026년 3월 1일 신규 신청자부터 월지급금이 평균 3.13% 인상되고 초기보증료가 1.0%로 인하되었으므로, 최신 정보를 확인하고 전문가와 상담하는 것이 좋습니다.