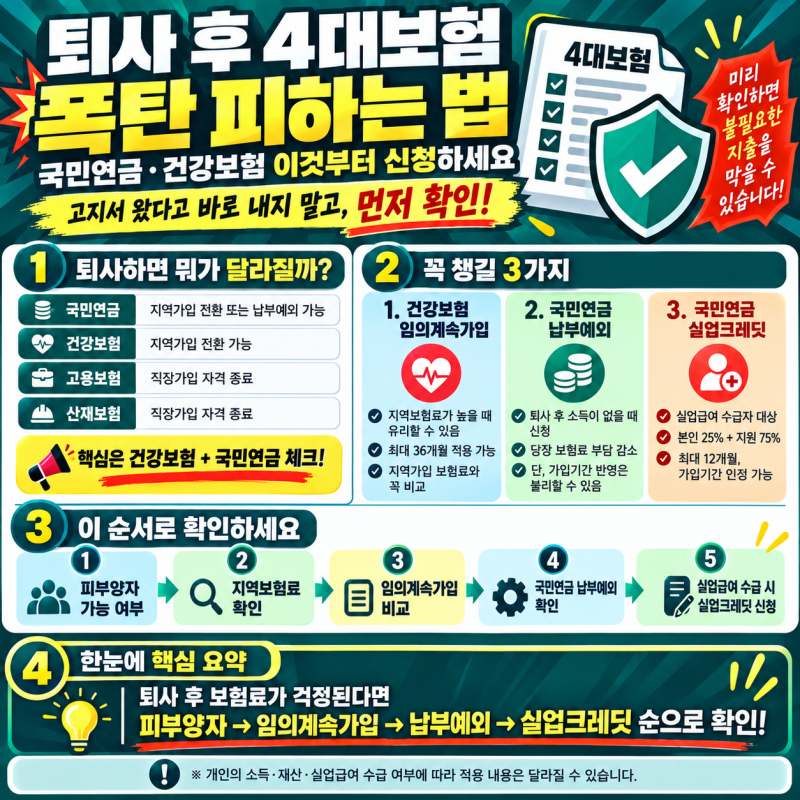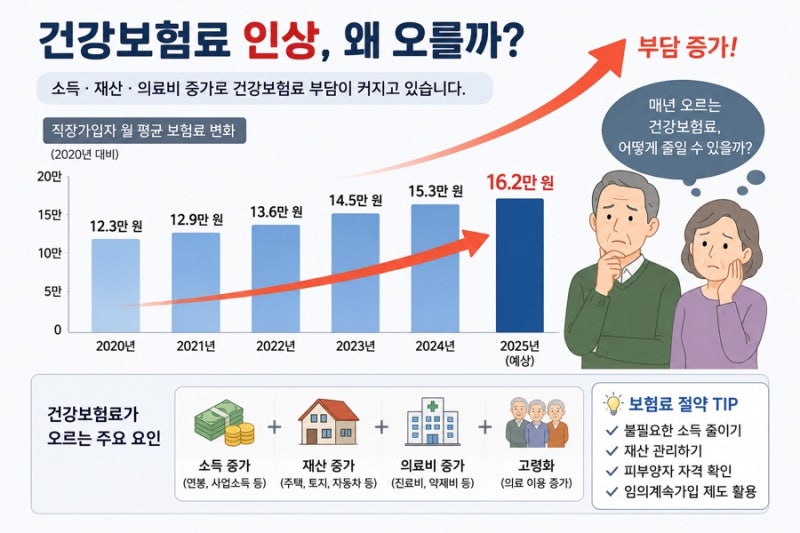
퇴직 후에는 직장가입자 자격을 상실하고 지역가입자로 전환되면서 건강보험료 부담이 크게 늘어날 수 있습니다. 직장 재직 시에는 회사가 보험료의 절반을 부담하지만, 퇴직 후에는 소득과 재산에 따라 산정된 보험료를 본인이 전액 부담해야 하기 때문입니다. 특히 국민연금 수령자나 주택 보유자는 퇴직 전 예상 보험료를 미리 확인하는 것이 중요합니다.
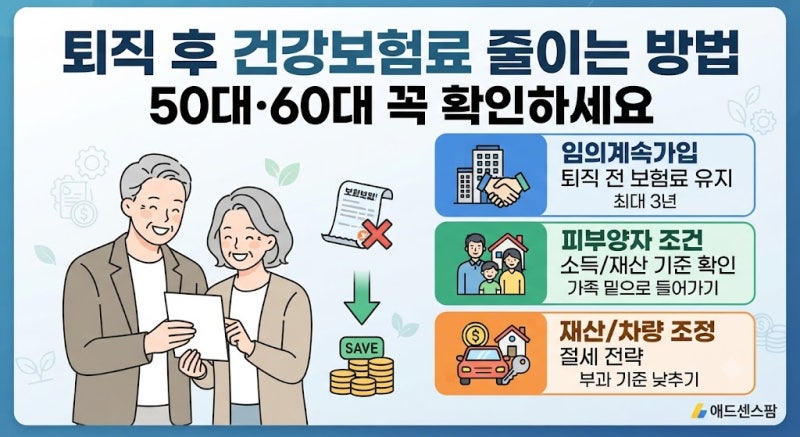
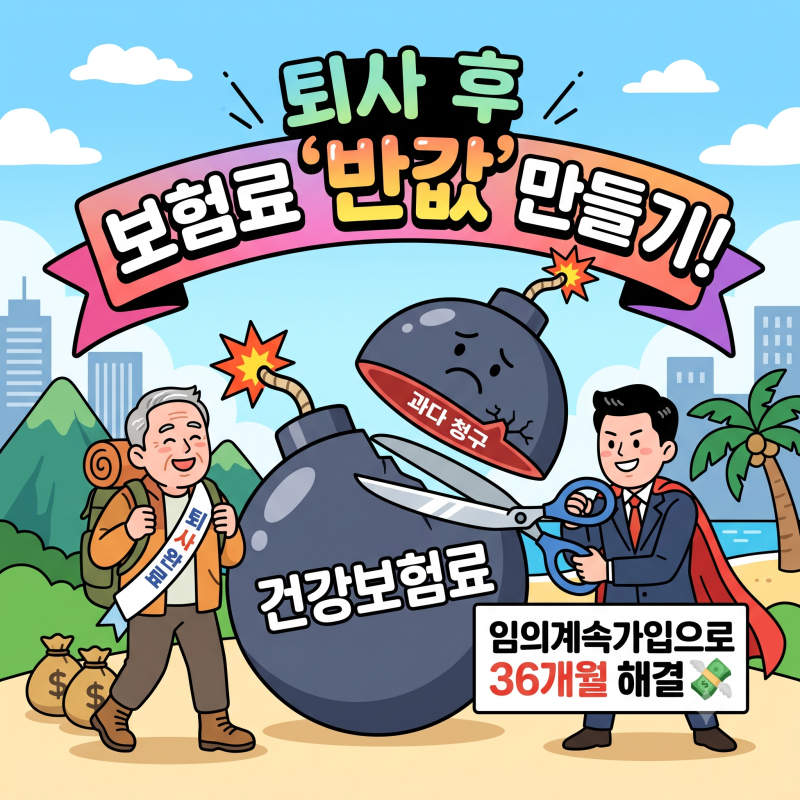
실제 블로그 후기들을 살펴보면, 퇴직 후 건강보험료를 줄이는 가장 효과적인 방법으로 피부양자 등록과 임의계속가입을 꼽고 있습니다. 피부양자 등록은 배우자나 자녀가 직장가입자이고 본인이 소득 및 재산 요건을 충족할 경우 보험료를 면제받을 수 있으며, 임의계속가입은 최대 36개월간 직장가입자 자격을 유지하여 보험료 부담을 완화하는 제도입니다. 다만, 모든 제도가 동시에 적용되는 것은 아니므로 자신의 상황에 맞는 방법을 선택해야 합니다.
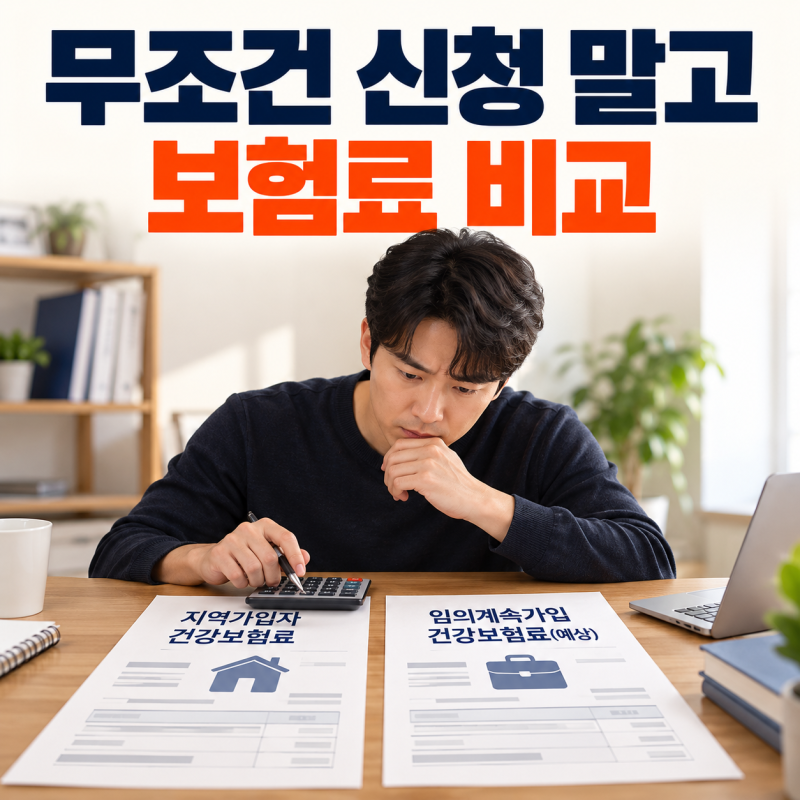
블로거들은 피부양자 등록 시 연간 합산소득 2,000만 원 이하, 재산세 과세표준 5억 4천만 원 이하 등의 요건을 강조하며, 임의계속가입은 퇴직 전 18개월 중 직장가입 기간이 1년 이상이어야 신청 가능하다고 조언합니다. 또한, 지역가입자 보험료와 임의계속가입 보험료를 비교하여 더 유리한 쪽을 선택하는 것이 현명하며, 소득 감소 시 보험료 조정 신청도 고려해 볼 수 있습니다.