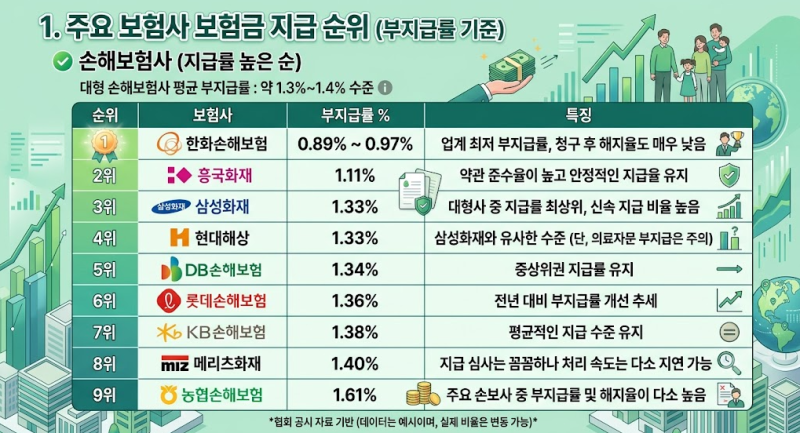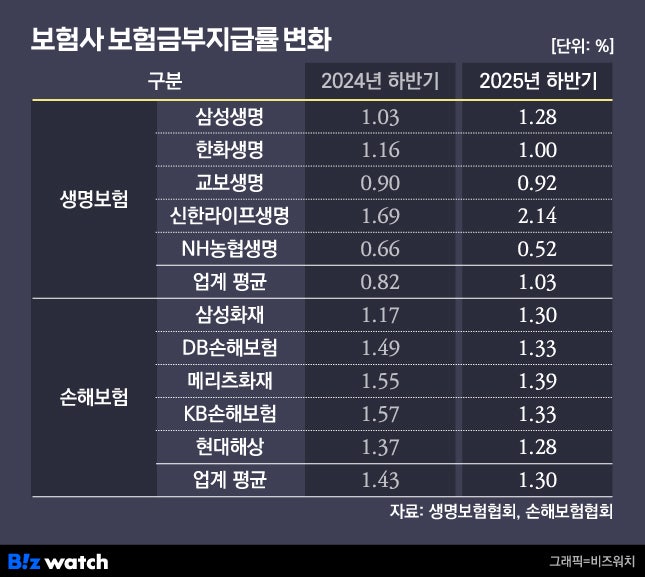
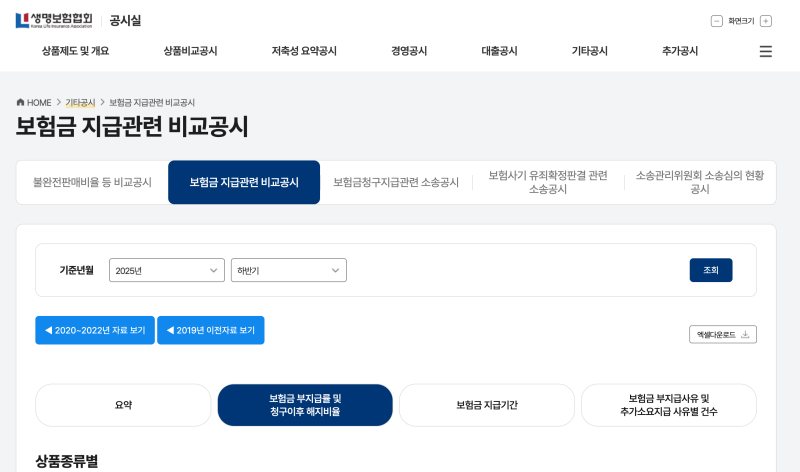
보험사 부지급률은 보험금 청구 건수 대비 지급이 거절된 비율을 의미하며, 보험 가입 시 중요한 지표입니다. 보험료를 꾸준히 납부했음에도 보험금 지급이 거절되는 사례가 늘면서 이 지표에 대한 관심이 커지고 있습니다.
손해보험협회 등에서 공개하는 보험사별 부지급률은 합리적인 보험 선택의 기준으로 활용됩니다. 보험금 부지급의 주요 원인은 약관상 보장 범위 미해당, 지급 조건 불충족, 면책 및 감액 기간 적용, 가입 전 알릴 의무 위반 등입니다.
단순히 부지급률이 높다고 해당 보험사가 불리하다는 의미는 아니며, 상품 특성상 청구가 잦으면 부지급 건수도 늘어날 수 있음을 이해해야 합니다. 주치의와 보험사 자문의 소견 차이로 인한 분쟁도 흔합니다.
보험금 지급이 거절되면 유선 안내만으로 수용하기보다, 고객센터에 부지급 사유서와 약관 조항이 담긴 서면 자료를 요청하는 것이 중요합니다. 이를 통해 거절 근거를 파악하고, 의무기록을 바탕으로 재심사를 요청하거나 금융감독원 분쟁조정을 활용할 수 있습니다.
복잡한 사안은 독립 손해사정사나 법률 전문가의 도움을 받는 것이 유리합니다.