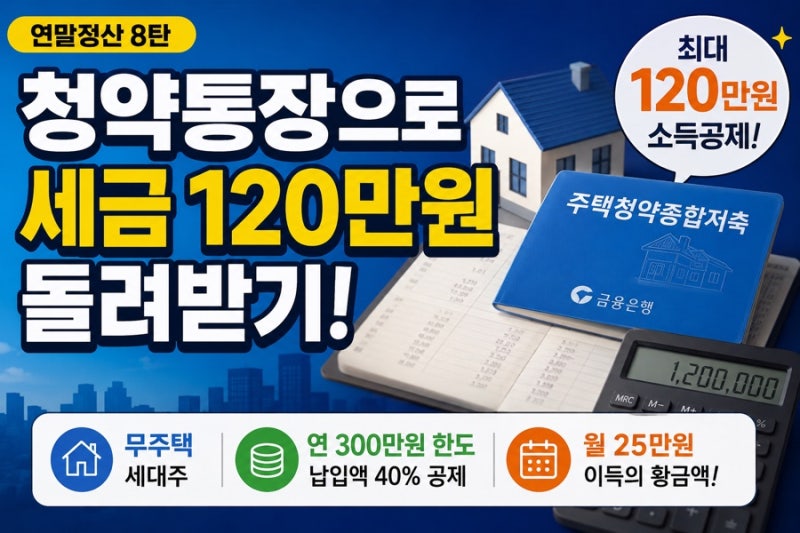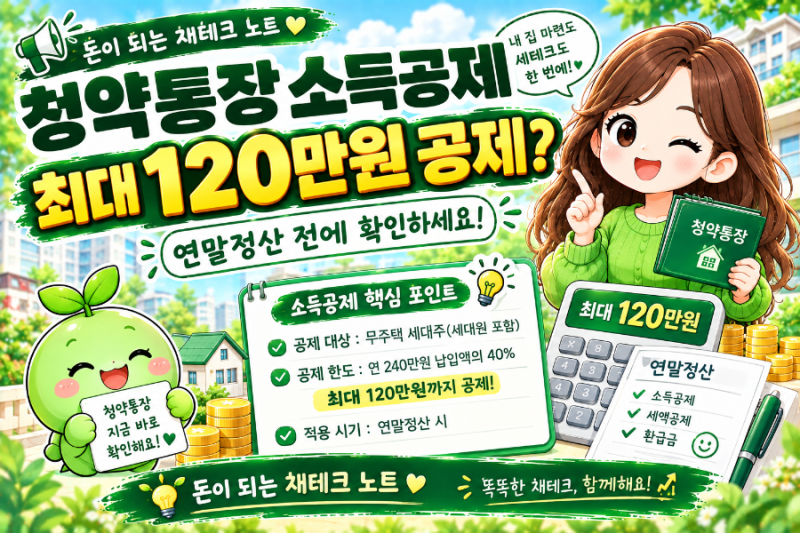
매년 연말정산 시 무주택 직장인 근로자에게 중요한 절세 혜택인 주택마련저축 소득공제는 꾸준히 주목받고 있습니다. 특히 최근에는 연간 납입 인정 한도가 300만 원으로 상향되어 최대 120만 원까지 소득공제를 받을 수 있게 되었으며, 무주택 세대주의 배우자까지 공제 대상이 확대되어 더 많은 이들이 혜택을 누릴 수 있습니다. 하지만 국세청 홈택스 간소화 서비스에서 자동으로 조회되지 않아 공제를 놓치는 경우가 많아 주의가 필요합니다.
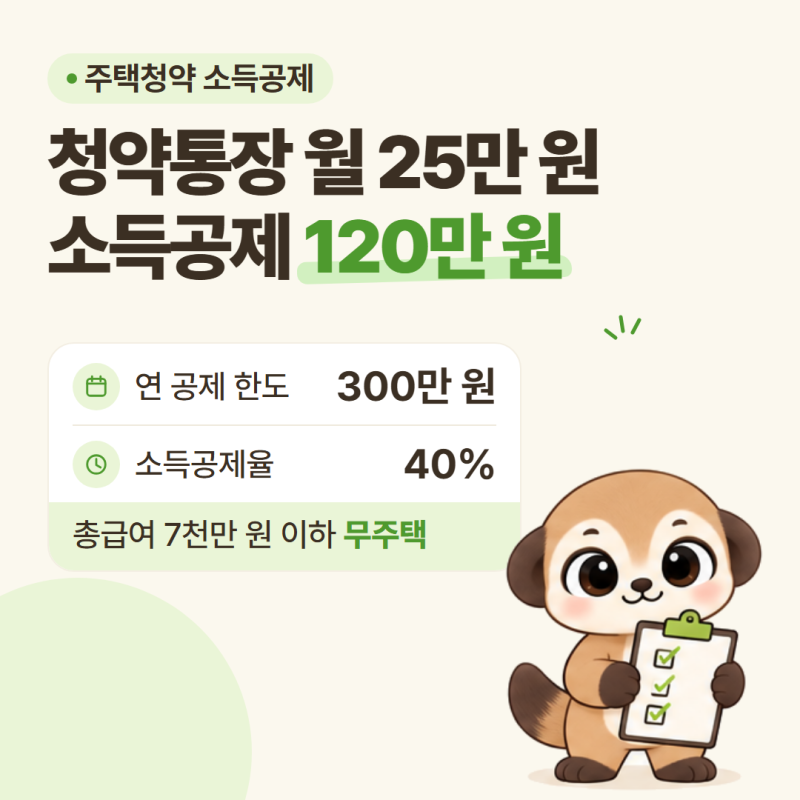
실제 블로그 후기들을 보면, 많은 직장인이 주택마련저축 소득공제를 받기 위해 반드시 은행에 ‘무주택 확인서’를 최초 1회 등록해야 한다는 점을 강조하고 있습니다. 총급여액 7,000만 원 이하의 근로소득자이면서 과세연도 12월 31일 기준 무주택 세대주여야 한다는 기본 요건을 충족해야 하며, 세대주가 아닌 세대원 명의의 통장은 공제 대상에서 제외됩니다. 또한, 청약예금·부금은 대상이 아니며 주택청약종합저축 또는 청약저축만 해당됩니다.
블로거들은 연간 300만 원(월 25만 원) 납입 시 소득공제액 120만 원이 실제 환급액이 아닌 소득에서 공제되는 금액임을 명확히 인지해야 한다고 조언합니다. 본인의 과세표준 세율에 따라 실제 절세 효과가 달라지므로, 은행 앱이나 인터넷뱅킹을 통해 주택마련저축 납입증명서를 발급받아 회사에 제출하는 등 적극적인 절차 이행이 중요합니다. 무주택확인서 등록 여부를 미리 확인하여 혜택을 놓치지 않도록 해야 합니다.