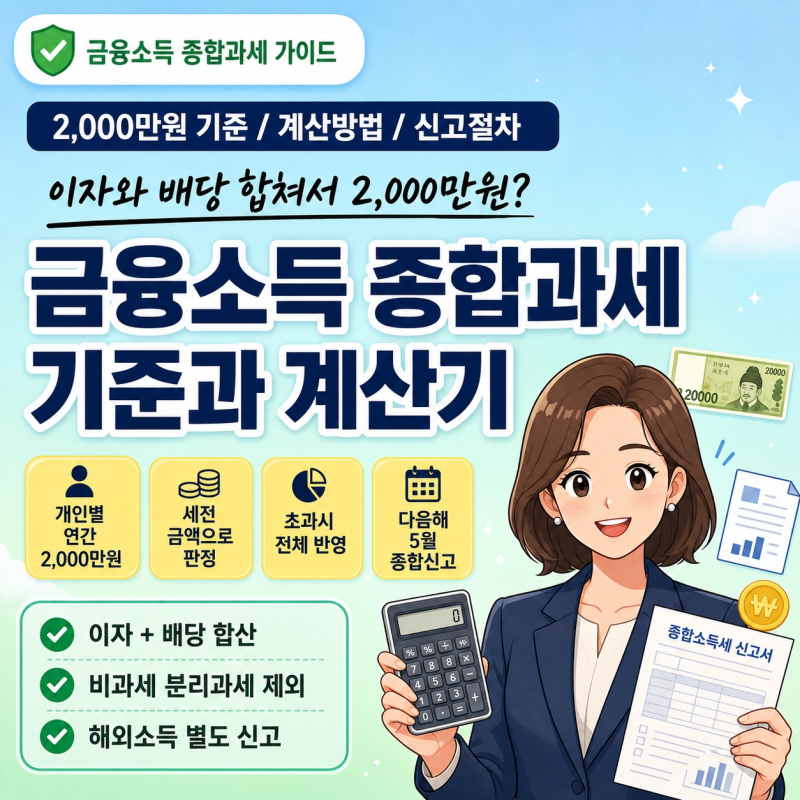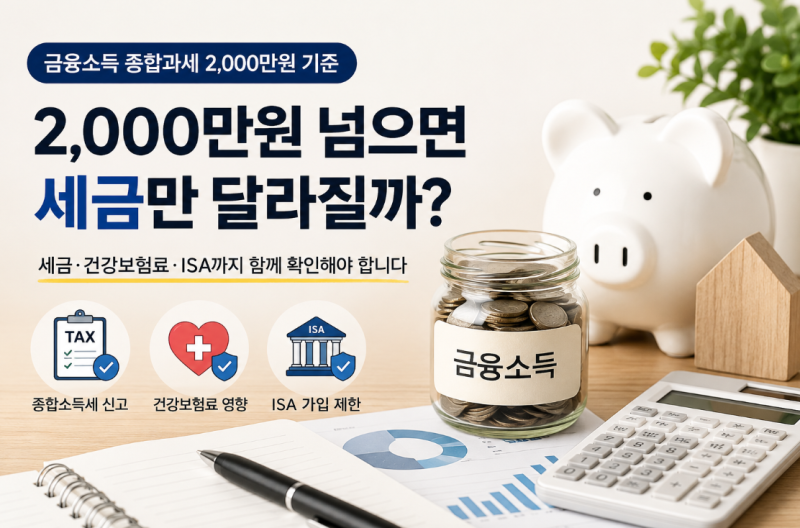
국내 주식 투자로 발생하는 배당금은 기본적으로 15.4%의 배당소득세가 원천징수됩니다. 하지만 연간 이자와 배당을 합친 금융소득이 2,000만 원을 초과하면 금융소득종합과세 대상이 되어 다른 종합소득과 합산하여 누진세율로 과세될 수 있습니다. 이는 단순히 세금 부담 증가를 넘어 건강보험료에도 영향을 미칠 수 있어 많은 투자자가 주목하는 부분입니다.
실제 블로그 후기들을 보면, 금융소득종합과세는 자산가들만의 이야기가 아니라 국내 상장 해외 ETF 매매차익이나 목돈 예금 만기 등으로 일반 직장인이나 은퇴자도 대상이 될 수 있다고 분석합니다. 특히 2,000만 원 초과분은 근로소득 등과 합산되어 최고 45%의 세율이 적용될 수 있으며, 직장가입자의 경우 보수 외 소득이 2,000만 원을 넘으면 소득월액 건강보험료가 추가 부과될 수 있습니다.
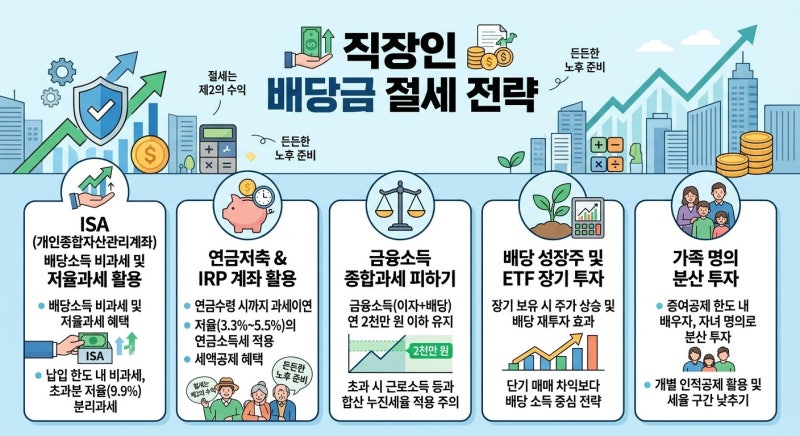
투자자들은 금융소득이 특정 연도에 집중되지 않도록 이자 지급 시기를 분산하거나, 비과세 종합저축, ISA 등 절세 계좌를 활용하는 방법을 모색하고 있습니다. 또한 부부라도 소득을 합산하지 않고 개인별로 2,000만 원 기준을 적용하므로, 가족의 금융소득 현황과 피부양자 자격 유지 여부 등을 미리 점검하는 것이 중요하다고 조언합니다.