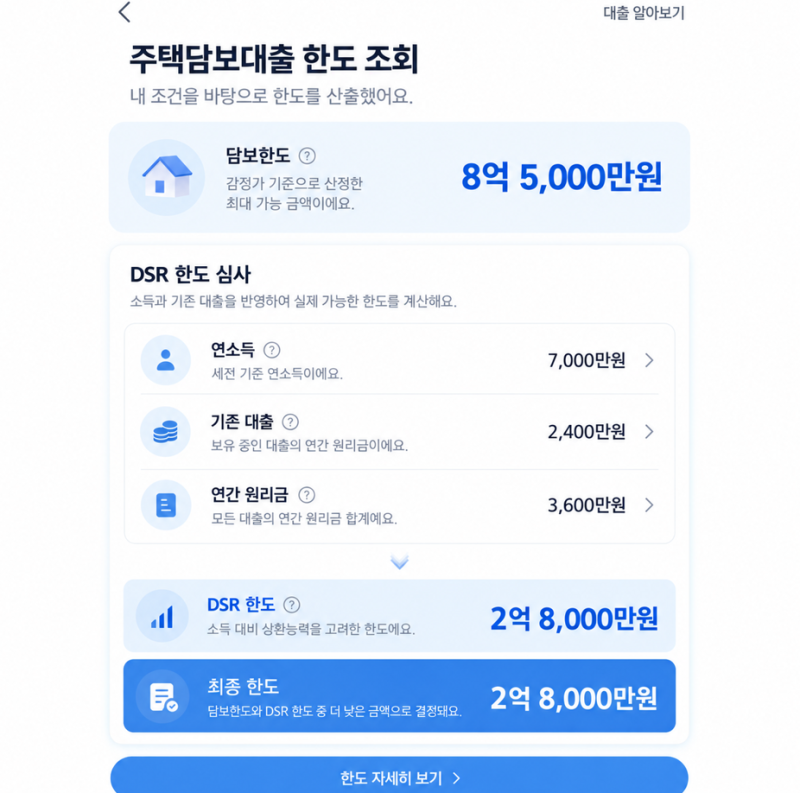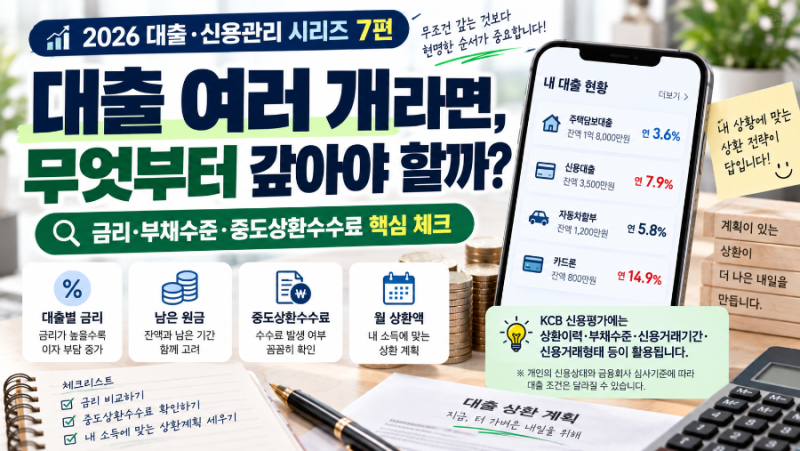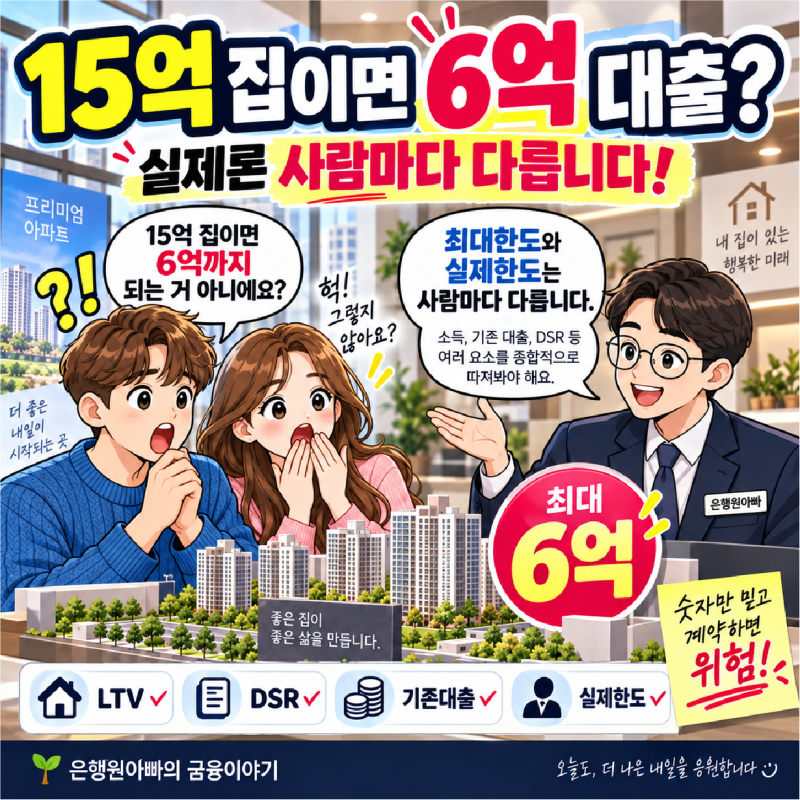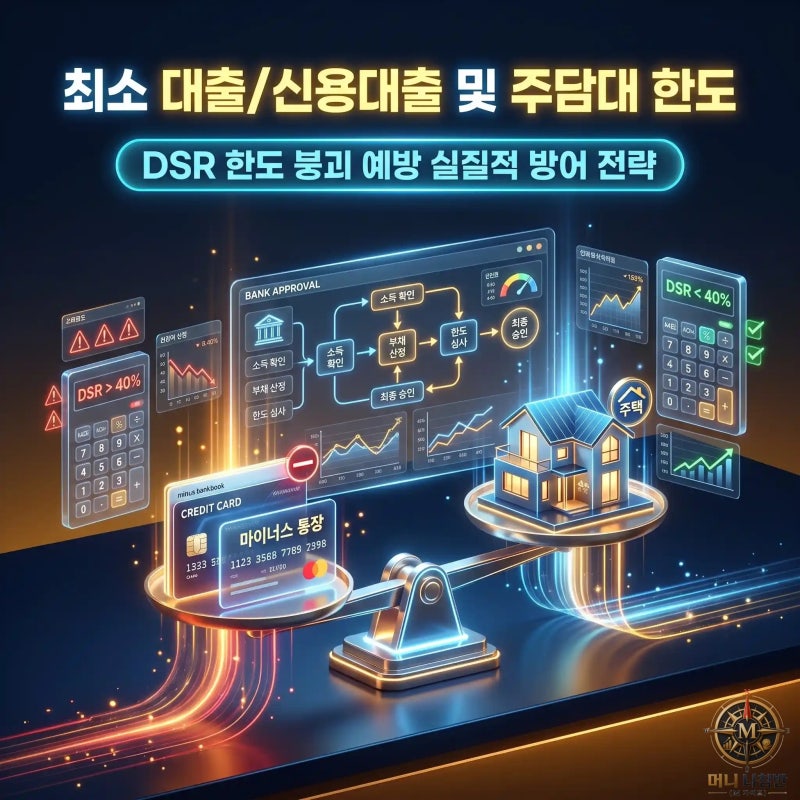
주택담보대출과 신용대출을 함께 고려하는 경우, 대출 실행 순서가 전체 한도에 결정적인 영향을 미칩니다. 특히 DSR(총부채원리금상환비율) 규제 하에서는 신용대출의 DSR 산정 만기가 주택담보대출보다 훨씬 짧게 적용되어, 먼저 실행할 경우 주택담보대출 한도가 크게 줄어들 수 있습니다. 현재 정책대출과 일반 은행 주담대 간 신용대출 계산 방식의 차이를 이해하는 것이 중요합니다.
실제 블로그 후기들을 보면, 신용대출이나 카드론을 먼저 받은 후 주택담보대출 한도가 수천만 원에서 억 단위까지 깎이는 사례가 많습니다. 이는 신용대출의 DSR 산정 시 만기가 5년으로 짧게 간주되어 연간 원리금 상환 부담이 과도하게 잡히기 때문입니다. 반면 주택담보대출은 30~40년 만기로 원리금 부담이 분산되어 DSR 잠식 속도가 완만합니다.
따라서 주택담보대출을 계획하고 있다면, 신용대출이나 카드론을 먼저 정리하거나 주택담보대출 실행 이후에 받는 것이 유리합니다. 특히 마이너스통장의 경우 사용하지 않아도 약정 한도 전체가 DSR에 반영될 수 있으므로, 불필요한 한도는 줄이거나 정리하는 것이 좋습니다. 대출 실행 전 반드시 금융기관에 문의하여 정확한 DSR 산정 방식과 대출 순서를 확인해야 잔금일에 불이익을 피할 수 있습니다.