배우자 상속공제 금액은 상속세 계산 시 가장 큰 공제 중 하나로, 배우자가 있는 경우 최소 5억 원부터 최대 30억 원까지 공제받을 수 있습니다. 그러나 배우자가 재산을 많이 상속받는다고 해서 공제액이 무한정 늘어나는 것은 아니며, 일정한 한도가 적용됩니다. 특히 배우자 상속공제는 당장의 상속세뿐만 아니라 이후 배우자의 재산이 자녀에게 넘어가는 2차 상속까지 고려하여 신중하게 접근해야 합니다.
실제 블로그 후기들을 살펴보면, 배우자 상속공제가 30억 원까지 가능하다고 알려져 있지만, 실제로는 5억 원만 공제되는 경우가 많다는 점이 강조됩니다. 이는 배우자가 실제로 상속받은 금액과 법정상속분, 그리고 30억 원 중 가장 작은 금액을 한도로 공제하기 때문입니다. 따라서 같은 금액의 재산을 상속하더라도 배우자와 자녀가 재산을 어떻게 나누는지에 따라 상속세가 크게 달라질 수 있습니다.
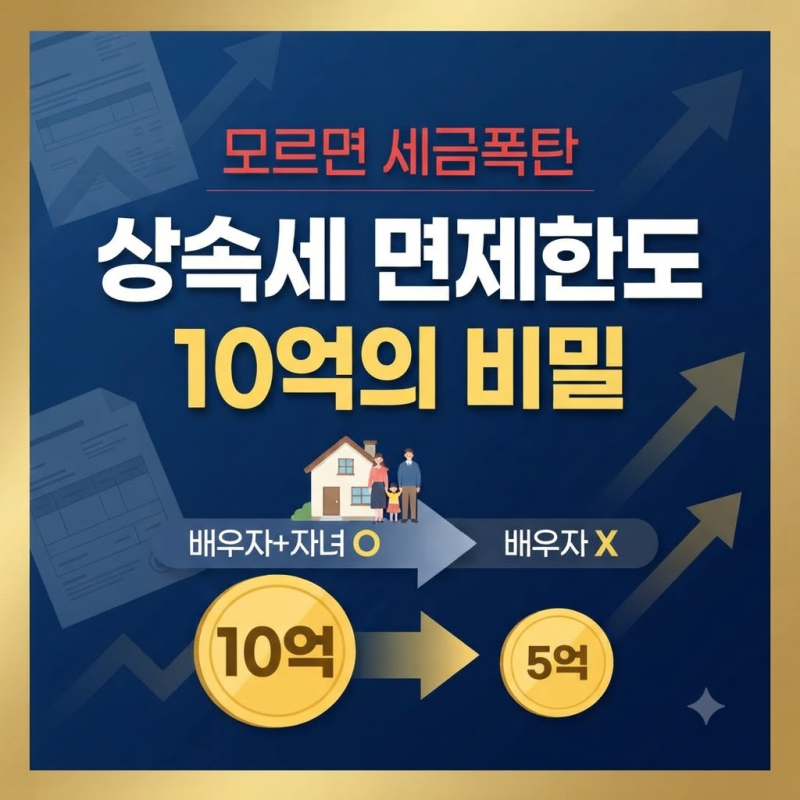
블로거들은 배우자 상속공제를 활용할 때, 일괄공제 5억 원과 함께 고려하여 최소 10억 원까지 상속세가 없다고 알려진 내용이 구체적인 상황에 따라 달라질 수 있음을 지적합니다. 특히 사전증여재산 등 여러 변수에 따라 실제 상속세는 달라질 수 있으므로, 상속 재산 분할 시 전문가와 상담하여 2차 상속까지 고려한 전략을 세우는 것이 중요하다고 조언합니다.