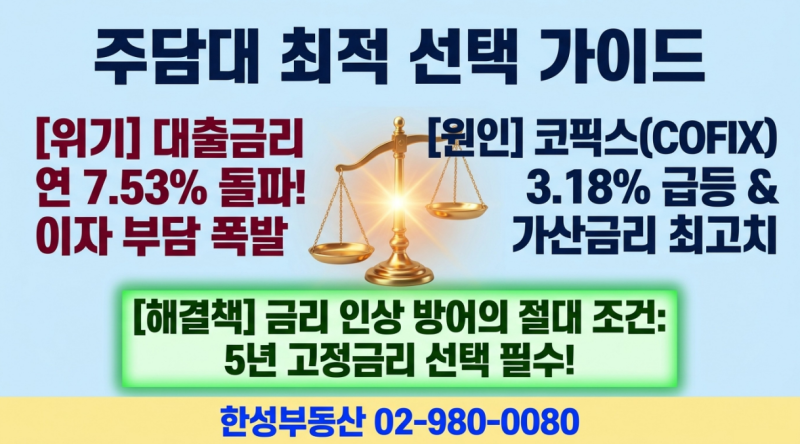

최근 은행권 주택담보대출(주담대) 금리가 연 4.66%까지 상승하며 3년 9개월 만에 최고치를 기록했습니다. 이는 단기 지표금리 상승과 보금자리론 금리 인상, 그리고 상대적으로 금리가 낮았던 변동형 대출 비중 감소 등이 복합적으로 작용한 결과로 분석됩니다. 특히 8월 한 달 사이 0.18%포인트가 오르면서 대출 금액이 큰 차주들의 이자 부담이 크게 증가하고 있습니다.
실제 블로그 후기들을 살펴보면, 과거 초기 금리가 낮은 변동금리를 선호하던 경향과 달리 고정금리와 변동금리 간의 격차가 줄어들고 있다는 점이 주목됩니다. 8월 기준 변동형 주담대 금리가 0.18%포인트 오르면서 고정형과의 차이가 좁혀졌고, 이에 따라 주택담보대출 중 고정형을 선택하는 비중이 다시 늘어나기 시작했습니다. 금리 상승기에는 안정적인 고정금리에 대한 관심이 높아지는 추세입니다.
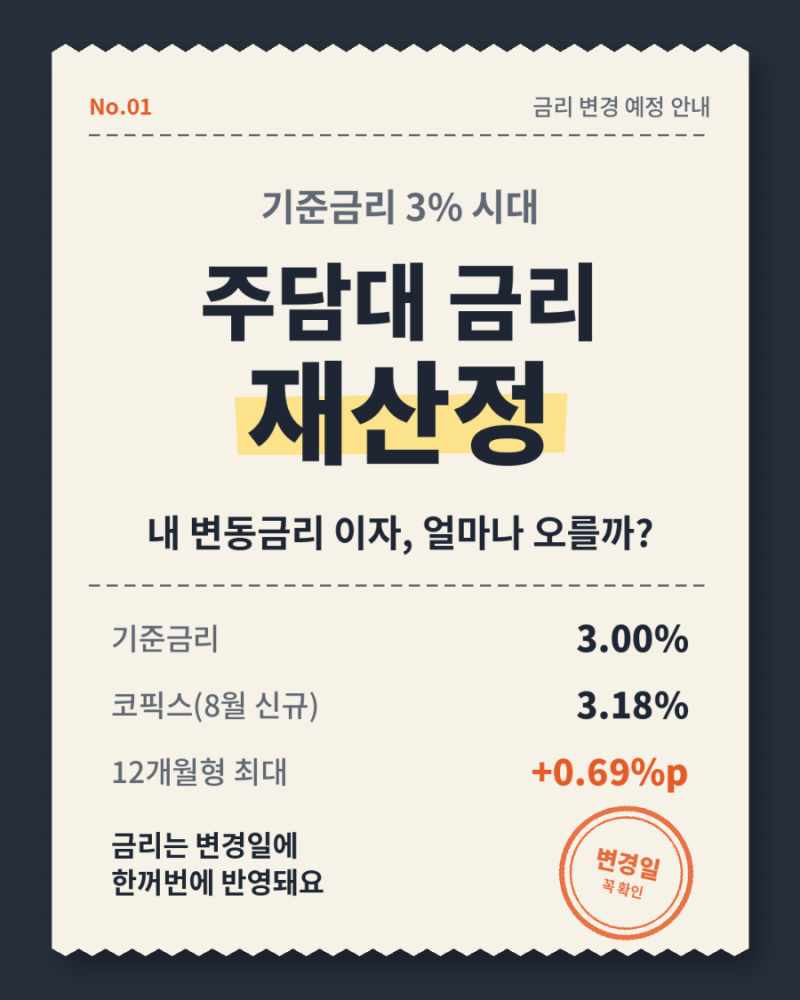
변동금리 주담대 차주들은 기준금리가 올랐다고 해서 바로 대출 금리가 오르는 것이 아님을 인지해야 합니다. 변동금리는 보통 6개월이나 12개월 같은 변동 주기마다 지표금리가 재산정되어 반영되므로, 자신의 금리 변경일을 확인하여 인상분이 언제 적용되는지 파악하는 것이 중요합니다. 대출 유지 기간과 향후 대환 가능성 등을 종합적으로 고려하여 고정금리와 변동금리 중 자신에게 유리한 선택을 하는 것이 현명합니다.