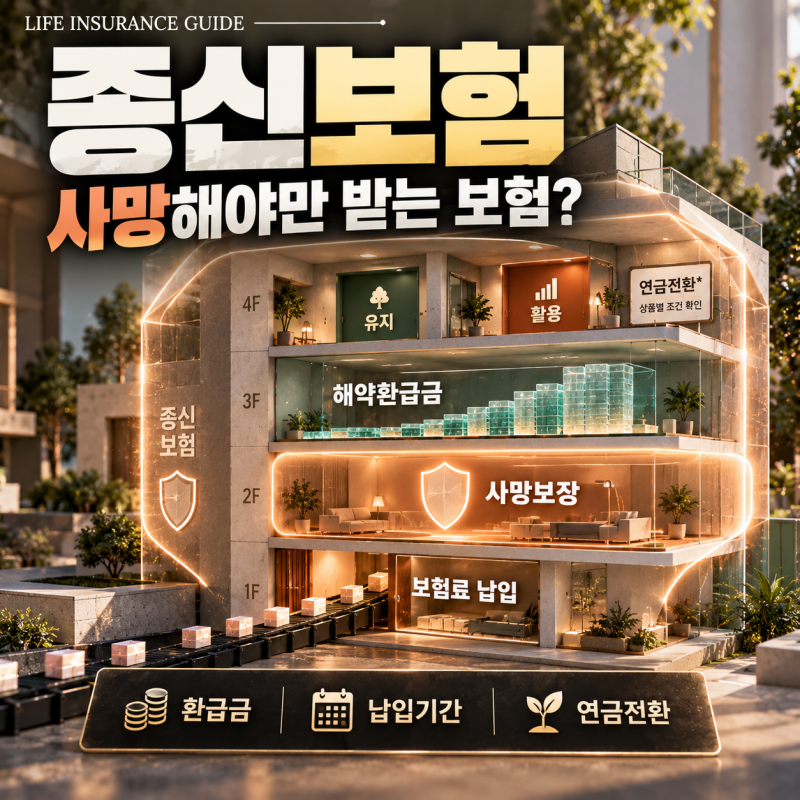
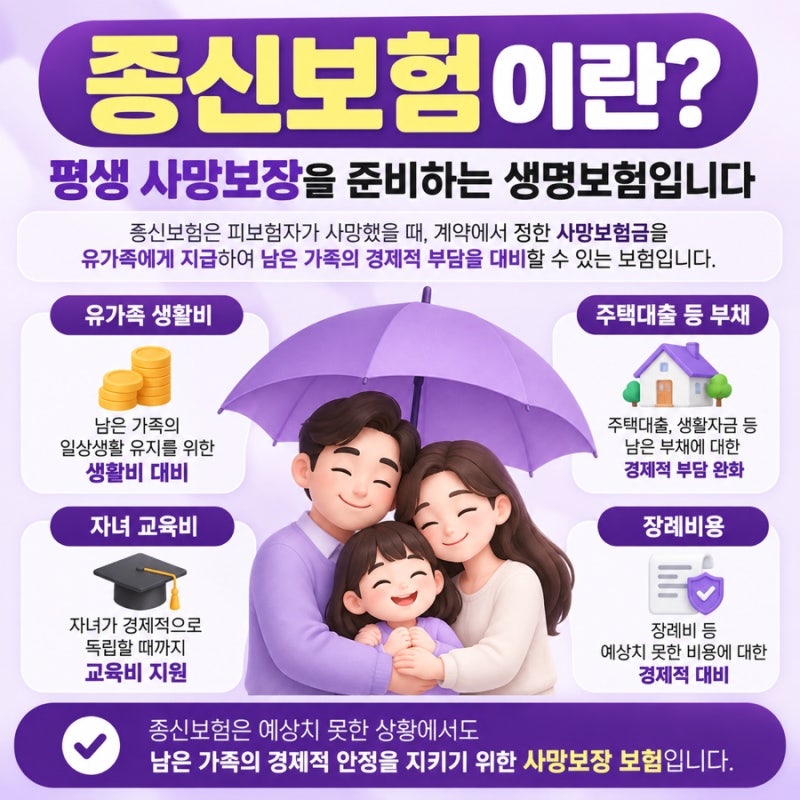
종신보험 약관대출은 갑작스러운 목돈이 필요할 때 보험 해지 없이 자금을 마련할 수 있는 방법으로 주목받고 있습니다. 이는 가입한 보험의 해약환급금을 담보로 보험사에서 대출을 받는 형태로, 신용 심사 없이 빠르게 진행되는 경우가 많습니다. 특히 가족을 위한 종신보험의 경우, 대출이 사망보험금에 미치는 영향을 정확히 파악하는 것이 중요합니다.
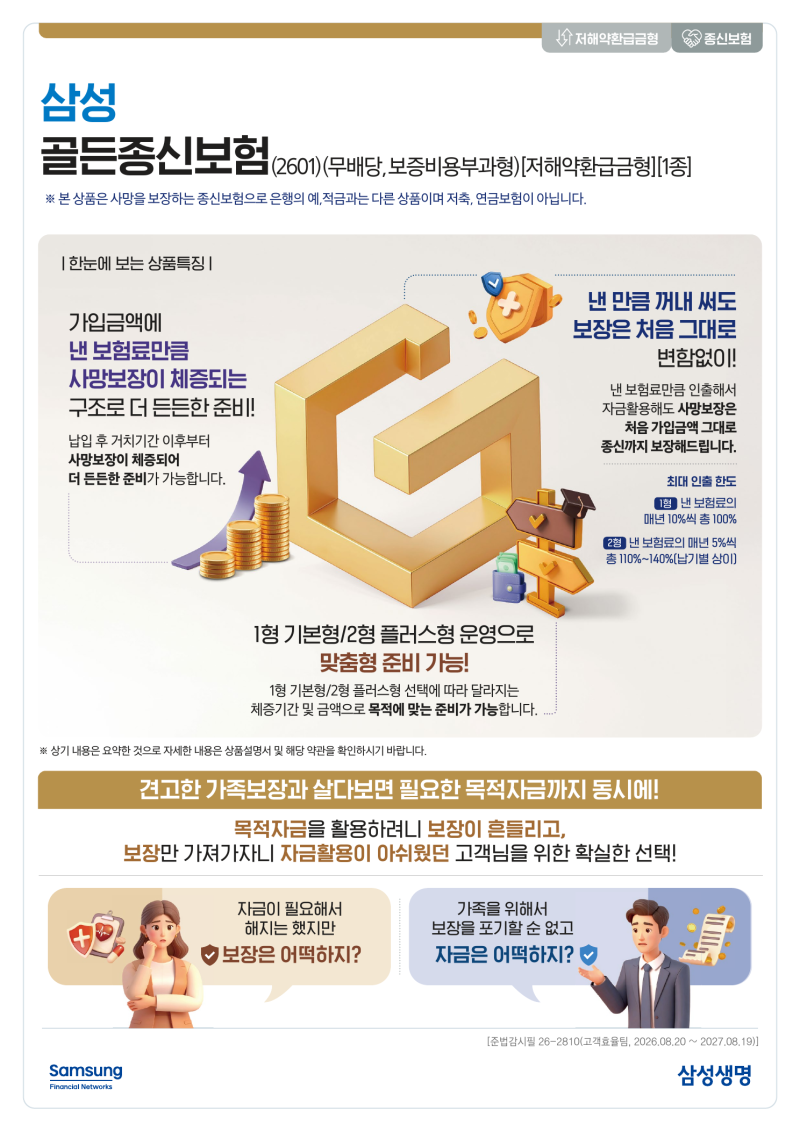
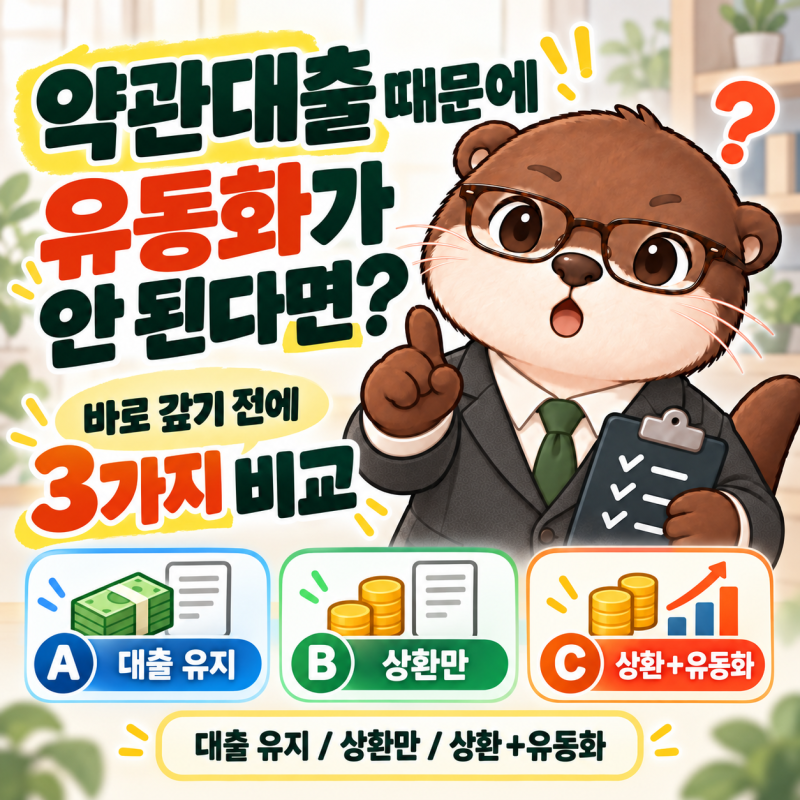
실제 사용자들은 약관대출이 보험 계약과 사망보장을 유지하면서 자금을 활용할 수 있는 장점을 언급합니다. 그러나 대출 이자 부담과 함께, 보험금 지급 시 미상환 대출 원금과 이자가 공제될 수 있다는 점을 주의해야 합니다. 또한, 과거 고금리 종신보험의 경우 약관대출 이율이 높아 이자 부담이 커질 수 있으며, 유동화(연금전환, 사망보험금 선지급 등)와 비교하여 자금 사용 목적에 따라 유리한 방식이 달라집니다.
블로거들은 약관대출 금리가 공시이율에 가산금리를 더해 산정되므로 시중 금리 흐름에 따라 변동될 수 있음을 강조합니다. 보험사에 계산 기준일이 명시된 안내를 요청하여 대출 원리금과 보험금 지급 시 공제 방식 등을 미리 확인하는 것이 현명합니다. 사망보장보다 노후 생활비나 당장의 현금 흐름이 급한 경우에는 유동화가 더 효과적일 수 있으니, 개인의 상황에 맞춰 신중하게 선택해야 합니다.