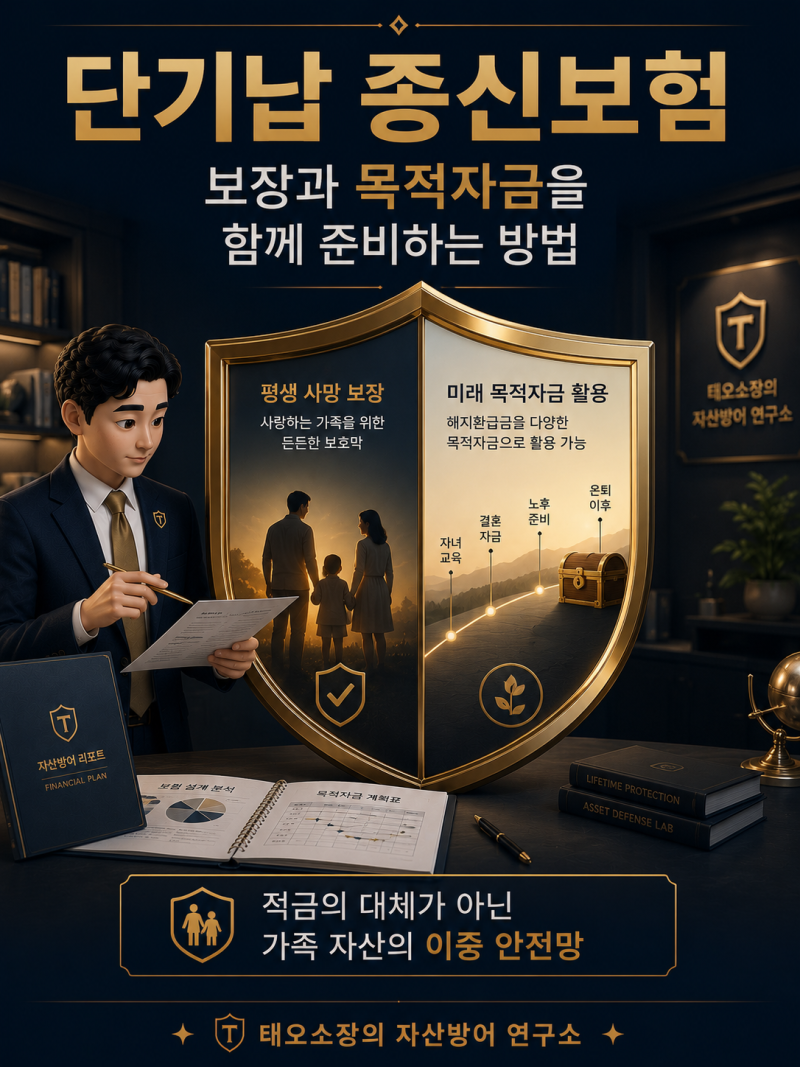

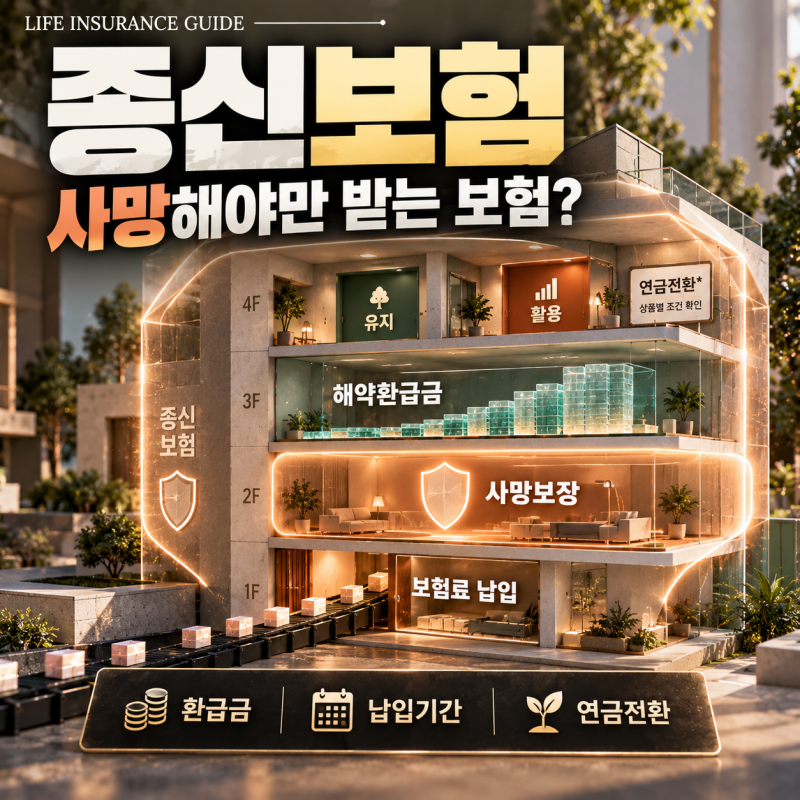
종신보험은 피보험자가 사망할 때까지 보장을 유지하는 생명보험으로, 가입 시점부터 사망 시점까지 평생 사망보험금을 보장받을 수 있습니다. 보험료 납입기간이 정해져 있으며, 사망 시 일시금으로 지급되어 상속세 납부 유동성 확보에 활용될 수 있습니다. 최근에는 자산 증식 효과와 중도인출 기능을 통해 살아있는 동안의 자금 활용 가능성도 주목받고 있습니다.
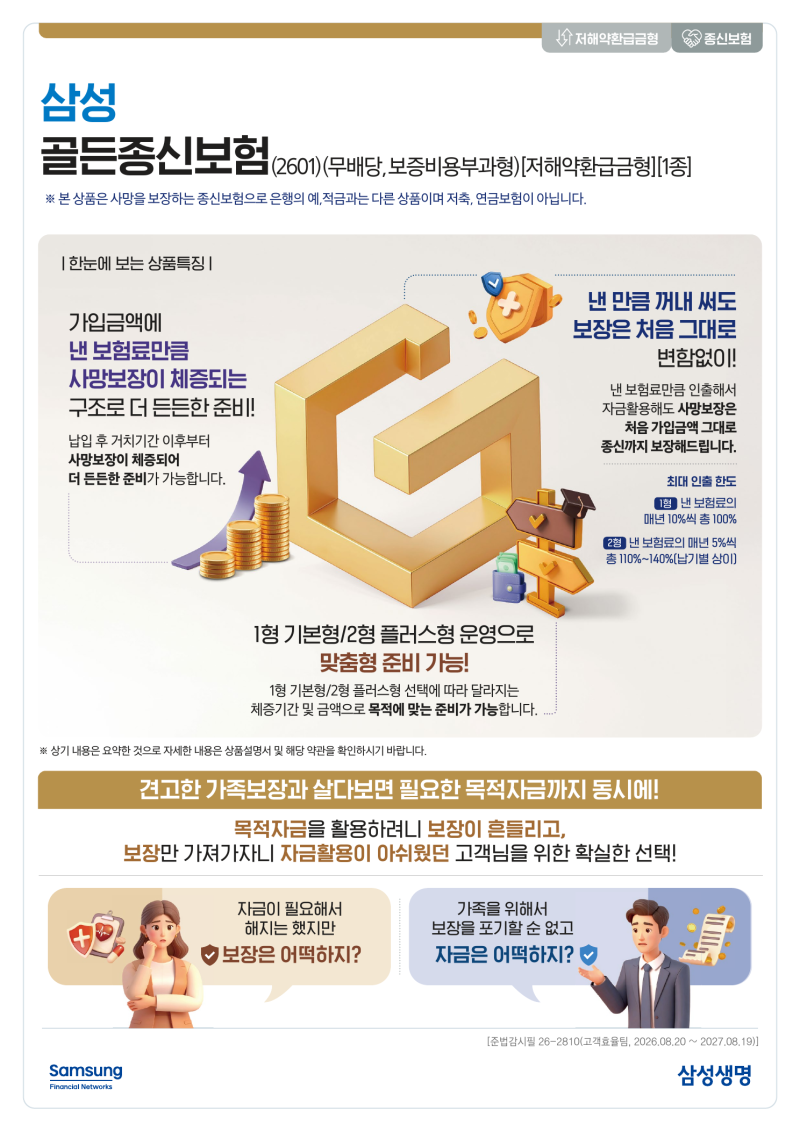
실제 블로그 후기들을 살펴보면, 종신보험은 가족을 위한 사망보장과 더불어 살아있는 동안 필요한 목적자금으로 활용될 수 있다는 점이 큰 장점으로 언급됩니다. 특히 삼성 골든종신보험의 경우, 낸 보험료만큼 인출하여 자금 활용을 해도 처음 가입한 사망보장이 종신까지 유지되는 구조가 특징입니다. 반면, 무해약환급금형 상품은 보험료 부담을 최소화할 수 있지만, 납입기간 중 해약환급금이 없어 중도 해지 계획이 없는 고객에게 적합하다는 솔직한 의견도 있습니다.
종신보험을 상속세 대비 목적으로 활용할 경우, 재산 규모별로 필요한 가입금액을 정확히 산정하는 것이 중요합니다. 배우자 유무에 따른 공제 금액과 과세표준에 따른 세율을 고려하여 적절한 보험료를 책정해야 합니다. 특히 상속세는 현금 납부가 원칙이며, 사망일로부터 6개월 이내에 신고 및 납부해야 하므로, 부동산 처분 등 현실적인 문제를 고려한 계획 수립이 필요합니다.