
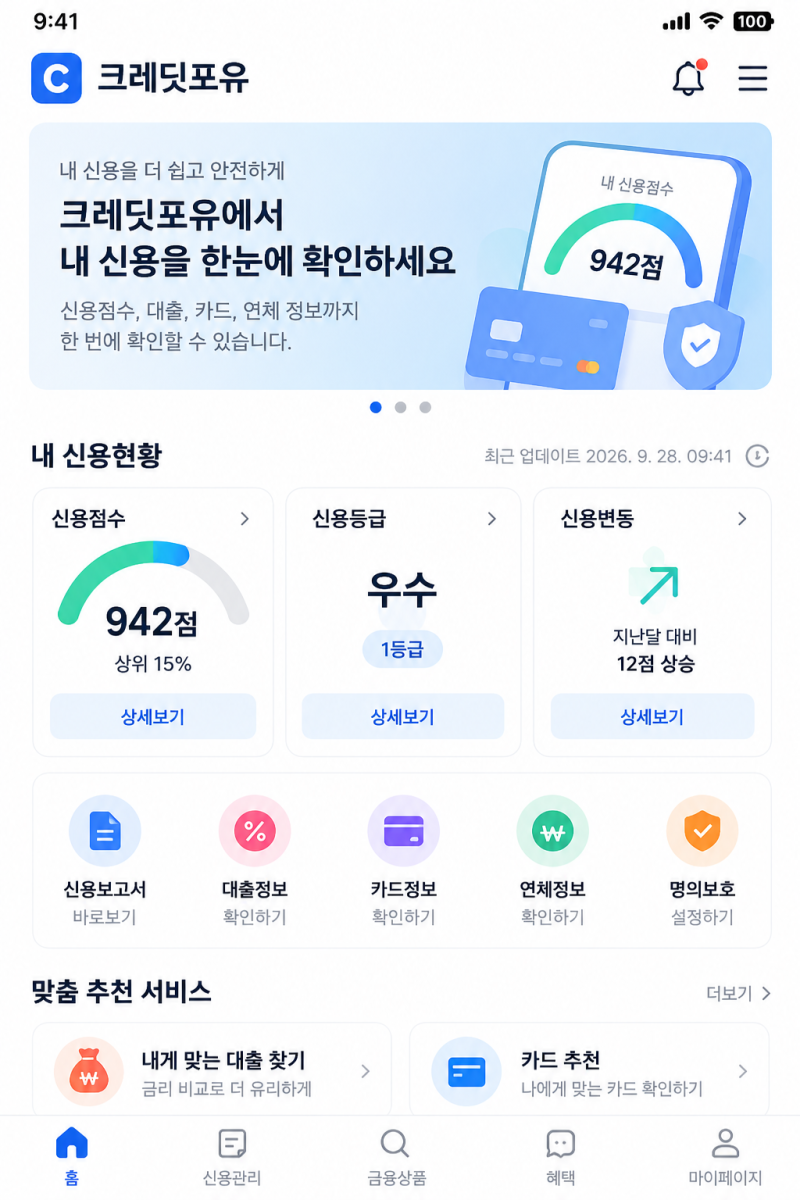

개인 채무를 확인하는 방법은 은행 대출부터 카드론, 저축은행, 캐피탈 등 다양한 금융권 채무를 통합 조회하는 것이 일반적입니다. 한국신용정보원의 크레딧포유나 금융결제원의 어카운트인포와 같은 신용정보 조회 서비스를 통해 본인의 대출 및 연체 정보를 상당 부분 확인할 수 있습니다. 이러한 서비스들은 여러 금융기관에 흩어진 채무 정보를 한눈에 파악하는 데 유용합니다.
하지만 통합 조회 서비스만으로 모든 채무를 100% 확인할 수 있는 것은 아닙니다. 특히 대부업체를 통한 대출이나 가족, 지인에게 빌린 사적 채무는 신용정보망에 등록되지 않아 별도로 확인해야 합니다. 또한 채무가 오래되어 채권자가 변경된 경우, 원래 금융회사와 현재 채권추심회사의 정보가 다를 수 있으므로 채권양도 관련 안내를 함께 확인하는 것이 중요합니다.
실제 채무 확인 시에는 신용정보 조회 결과와 각 금융회사의 자료를 대조하는 것이 정확도를 높이는 방법입니다. 법원을 통한 금융거래정보 제출명령은 금융실명법상 보호되는 정보를 확인하는 데 필요하며, 채무자의 정확한 인적 사항을 모를 때 유용하게 활용될 수 있습니다. 보증 채무나 공동 채무 관계도 반드시 확인해야 할 중요한 부분입니다.