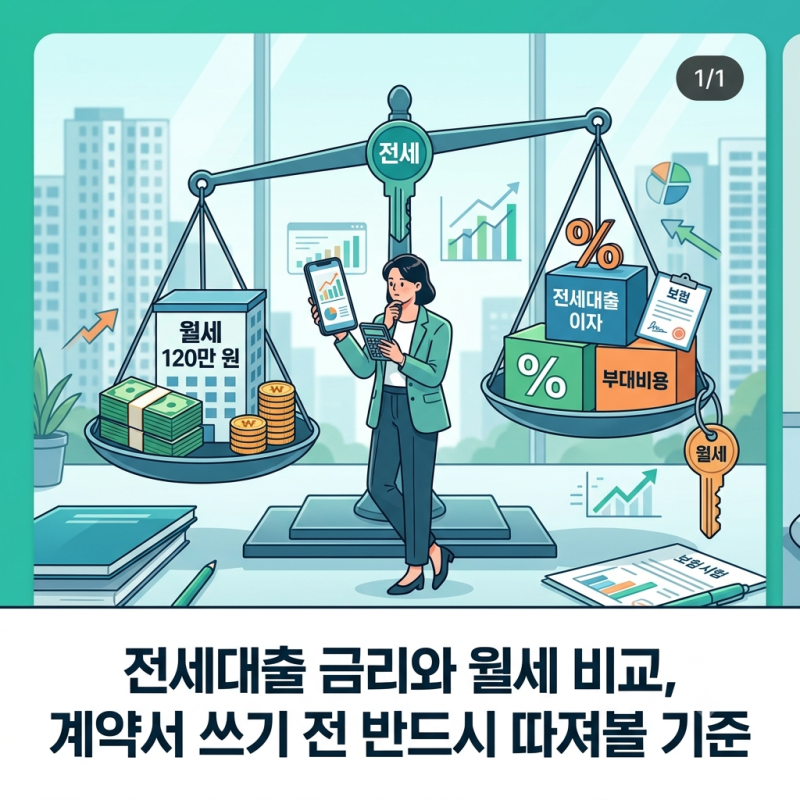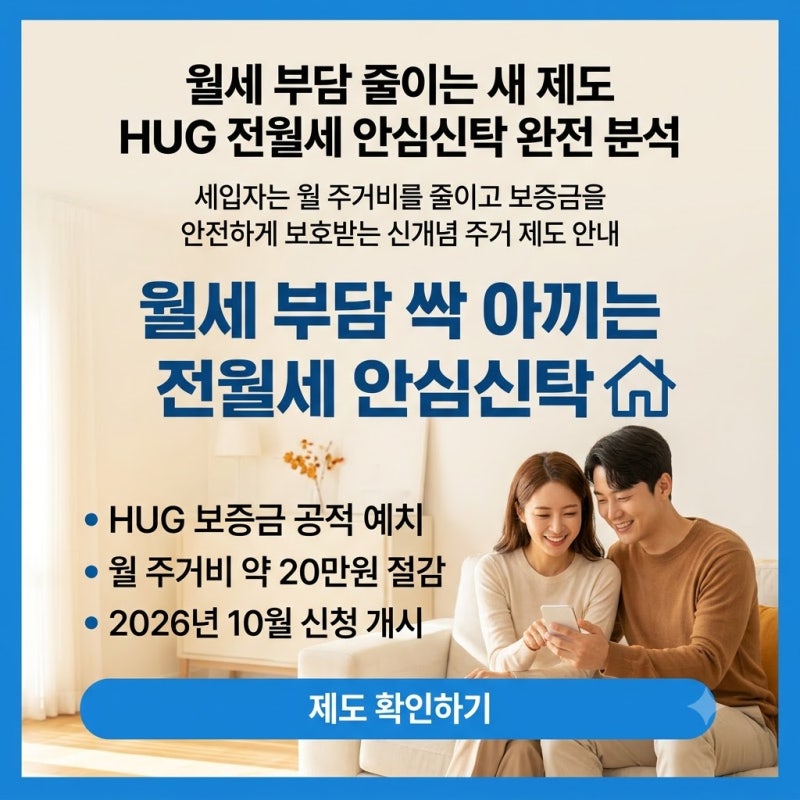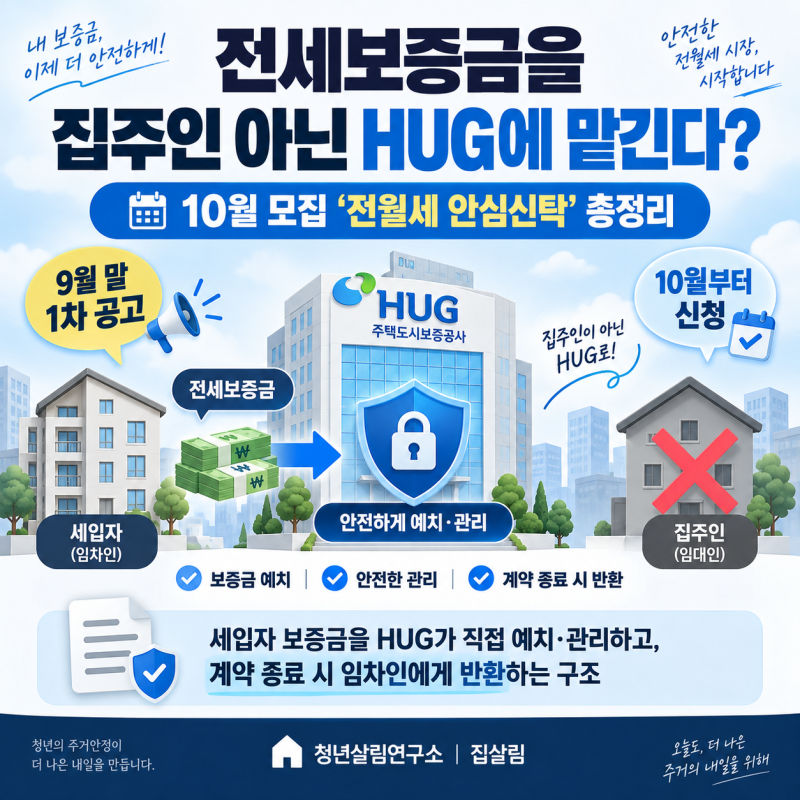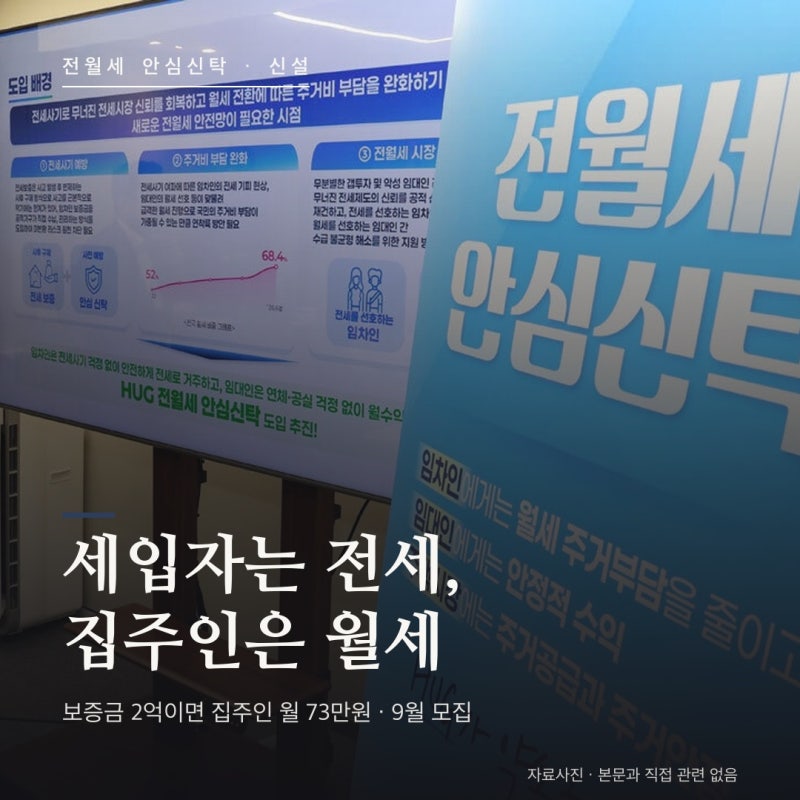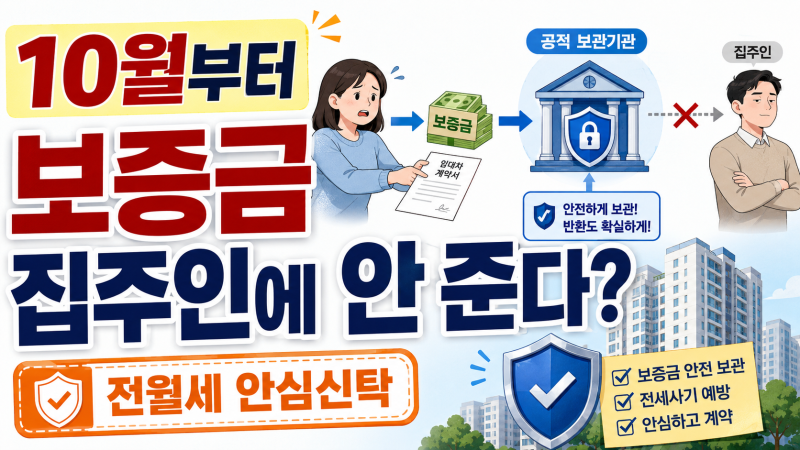
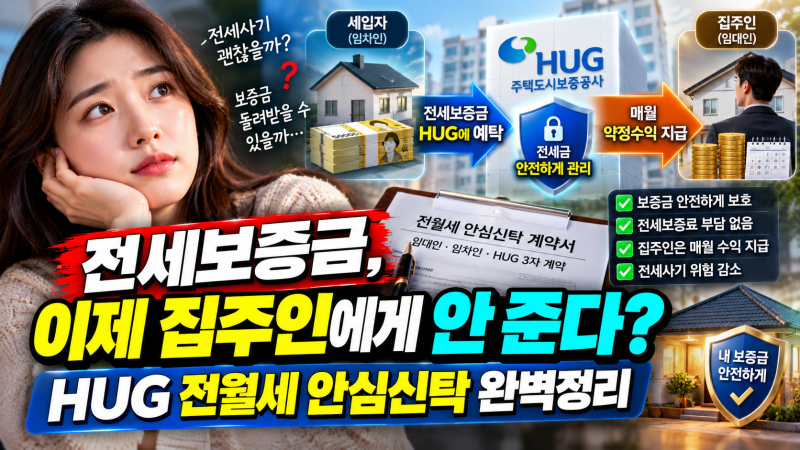

전월세보증금대출은 세입자가 보증금을 마련하는 데 필수적인 금융 상품입니다. 특히 전세보증금 반환보증은 집주인이 만기에 보증금을 돌려주지 않을 경우 기관이 대신 지급하는 안전장치로, 2026년 공개된 안내에 따르면 세입자가 내는 보증료는 한 번에 나가더라도 24개월로 나누면 월급에서 부담 가능한 수준입니다. HUG, HF, SGI 등 기관별로 한도와 보증료율이 다르므로 가입 전 자신의 보증금에 맞는 기관을 선택하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 전세보증금을 낮춰 재계약할 경우 전세대출 상환 여부에 대한 문의가 많습니다. 한국주택금융공사(HF)의 전세자금보증 조건변경 안내에 따르면 임차보증금이 감액되면 보증부대출 감액이 필수적이라고 명시되어 있습니다. 그러나 모든 은행 및 보증기관의 상환액을 하나의 공식으로 계산할 수 없으므로, 재계약 전 반드시 은행에 문의하여 정확한 상환액과 입금 계좌, 처리일을 확인해야 합니다.
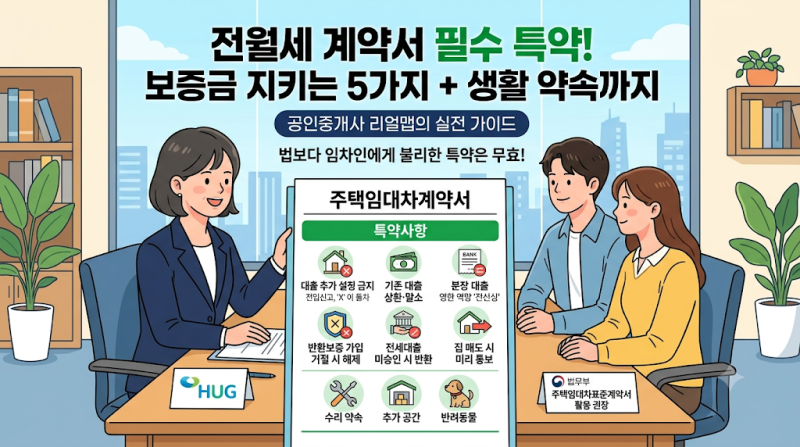
전월세 계약 시 보증금을 지키기 위한 특약 설정은 매우 중요합니다. 특히 임차인이 전입신고를 마친 다음 날까지 집주인이 대출(근저당)을 새로 잡지 못하게 하는 특약, 잔금과 동시에 기존 대출을 갚고 말소하는 특약, 전세보증금반환보증 가입이 거절되면 계약을 해제하는 특약 등은 필수로 포함해야 합니다. 또한, 전세대출이 안 나올 경우 계약금을 돌려받는 특약도 세입자의 안전을 위해 반드시 확인해야 할 사항입니다.