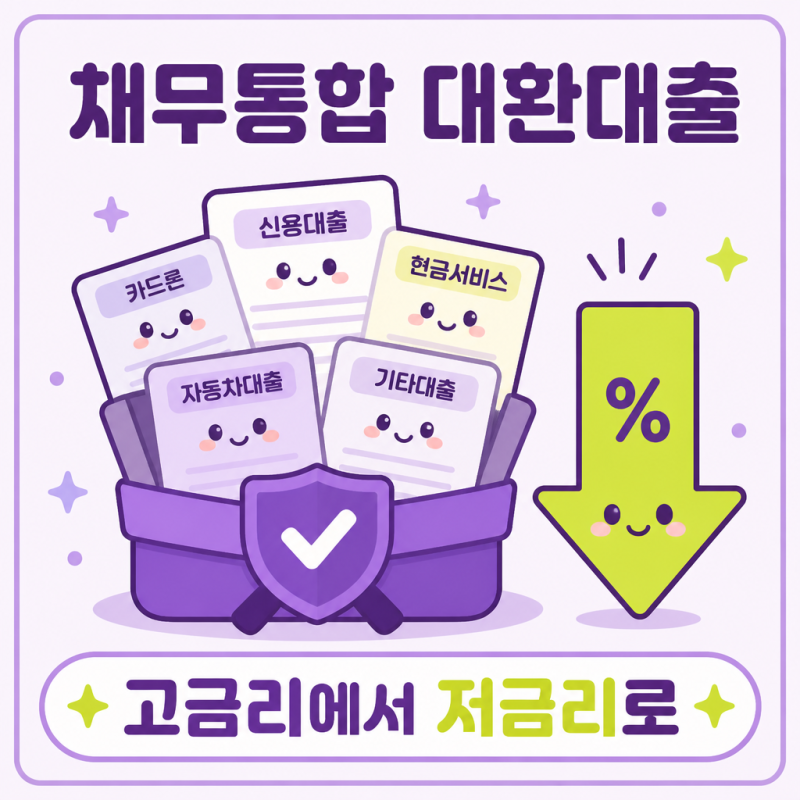


고금리 부담을 덜기 위해 많은 금융사들이 자체 대환대출 상품을 내놓고 있으며, 정부에서도 다양한 채무조정 및 대환 제도를 운영하고 있습니다. 흩어진 채무를 하나로 묶는 채무통합 상품은 1금융권 시중은행, 2금융권 금융사, 정부지원 정책상품의 세 가지 경로로 구분됩니다. 각 경로마다 요구하는 신용점수, DSR 반영 수준, 승인 속도, 그리고 금리 인하 폭이 완전히 다르므로 자신의 소득과 신용 상태에 맞는 상품을 1순위로 조회하는 것이 중요합니다.
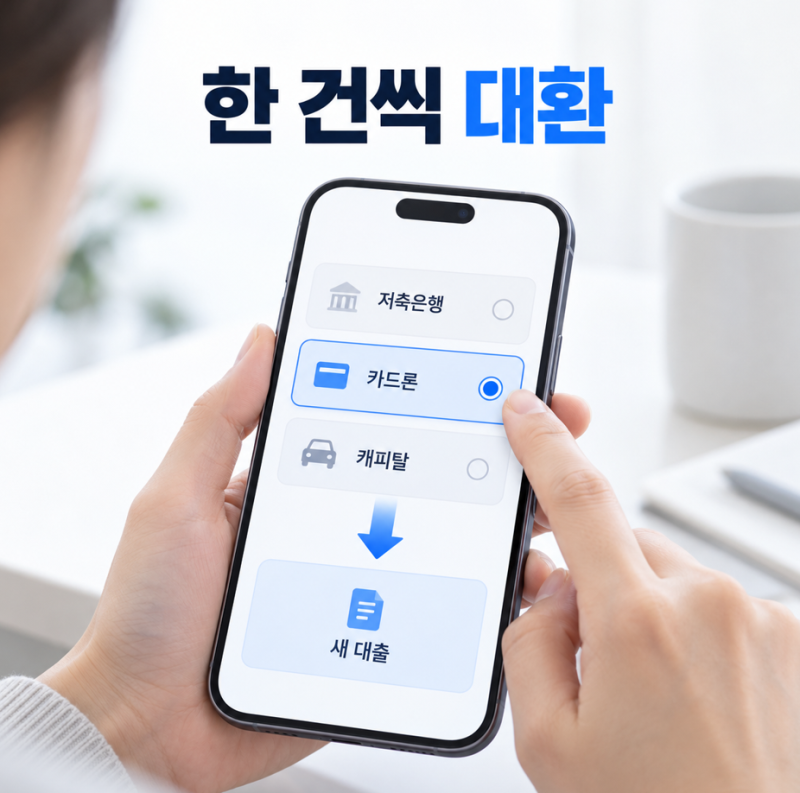
실제 블로그 후기에서는 카드론과 캐피탈 대출 등 연 15~18%대의 고금리 채무를 1금융권 은행의 저금리통합대환대출로 갈아타 연 6.8% 단일 금리로 전환한 사례가 소개되었습니다. 이를 통해 월 상환액을 112만 원에서 35만 원 수준으로 줄여 매달 77만 원의 지출 부담을 덜어냈으며, 복잡했던 결제일을 하나로 통합하여 스트레스까지 해소한 것으로 나타났습니다. 무턱대고 신청하기보다는 자신의 상황을 정확히 파악하는 것이 중요합니다.
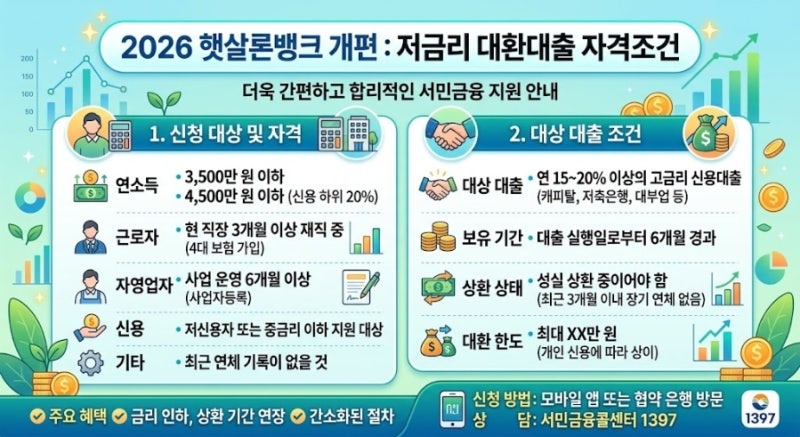
저금리통합대환대출은 재직 3~6개월 이상, 연소득 2,000만~3,500만 원 이상, 연체 없는 신용관리가 기본 통과 열쇠입니다. 또한, 핀테크 비교 앱을 통해 신용점수 하락 없이 자신의 금리를 미리 확인하는 것이 첫걸음이며, 정부의 서민금융 공급 확대 정책에 따라 연 15~20%대 고금리 채무를 연 5~10%대 정책 금리로 전환할 기회도 있습니다. 이러한 정보를 바탕으로 신중하게 접근하는 것이 현명합니다.