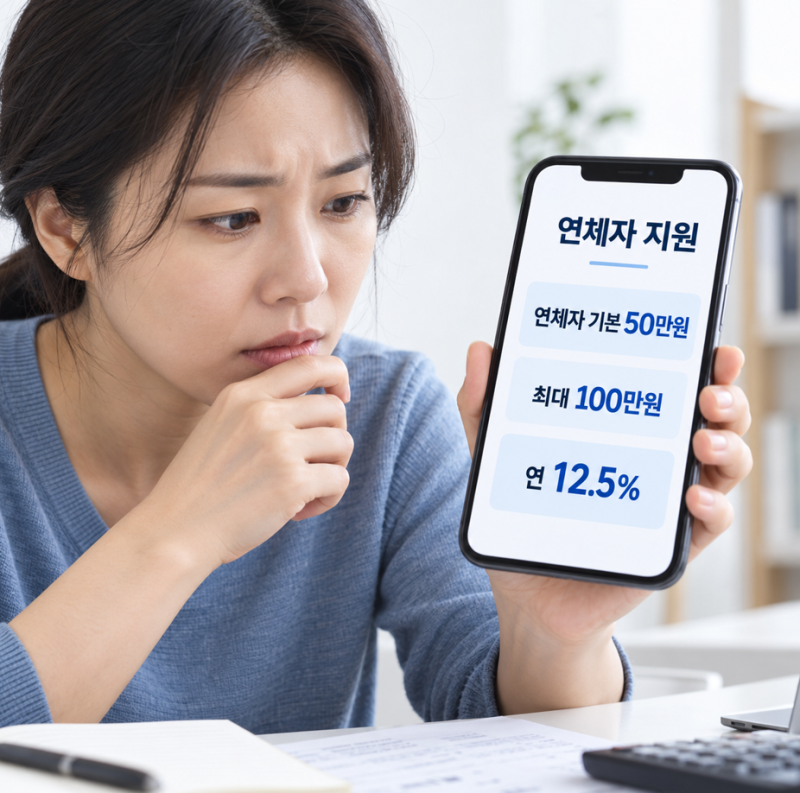


장기연체자 소액대출은 연체 상태에 따라 이용 가능한 상품이 크게 달라집니다. 특히 현재 연체 중인 경우와 채무조정 후 성실 상환 중인 경우에 따라 접근 방식이 상이합니다. 정부지원 정책 서민금융 상품들은 저소득 및 저신용자를 위한 대안으로 주목받고 있으며, 당장 필요한 최소 금액을 파악하여 신중하게 접근하는 것이 중요합니다.
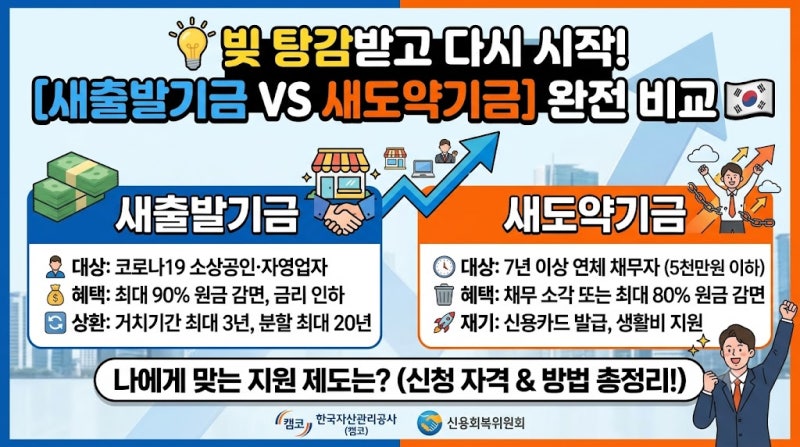
실제 블로그 후기들을 분석해 보면, 현재 연체 중인 경우 서민금융진흥원의 불법사금융예방대출을 통해 최대 100만원까지 지원받을 수 있다는 점이 큰 장점으로 꼽힙니다. 반면, 채무조정 후 6개월 이상 성실하게 상환한 경우에는 신용회복위원회 소액금융 보증이나 새도약론을 통해 최대 1,500만원까지 대출 한도가 확대될 수 있습니다. 연체 종류와 소득, 보유 자산 등 개인의 상황에 맞는 상품을 확인하는 것이 핵심입니다.
연체 중 소액대출을 고려할 때 가장 중요한 점은 신용점수 하락을 방지하는 것입니다. 소액생계비대출의 경우 30만원 이상 연체가 5영업일 이상 지속되면 단기연체 정보가 등록되어 신용점수가 급격히 하락할 수 있습니다. 따라서 대출 신청 전 자신의 연체 상태와 자격 조건을 면밀히 확인하고, 필요한 경우 서민금융통합지원센터를 방문하여 전문가와 상담하는 것이 현명한 방법입니다.