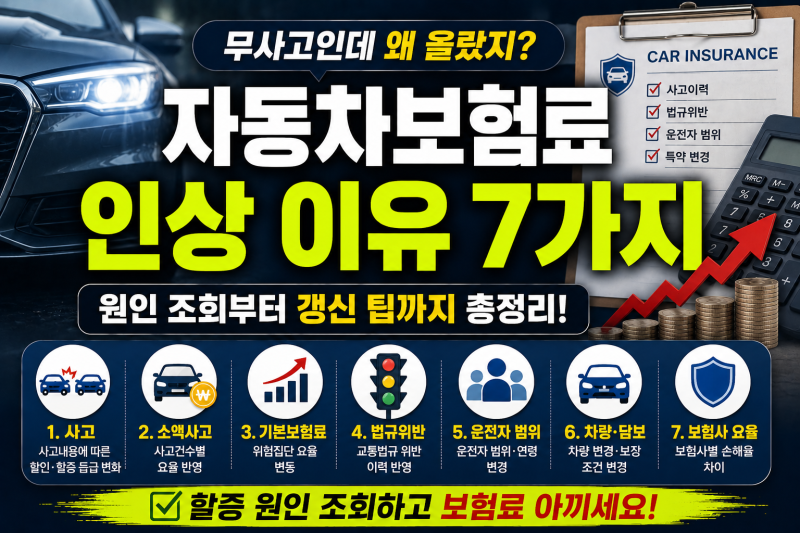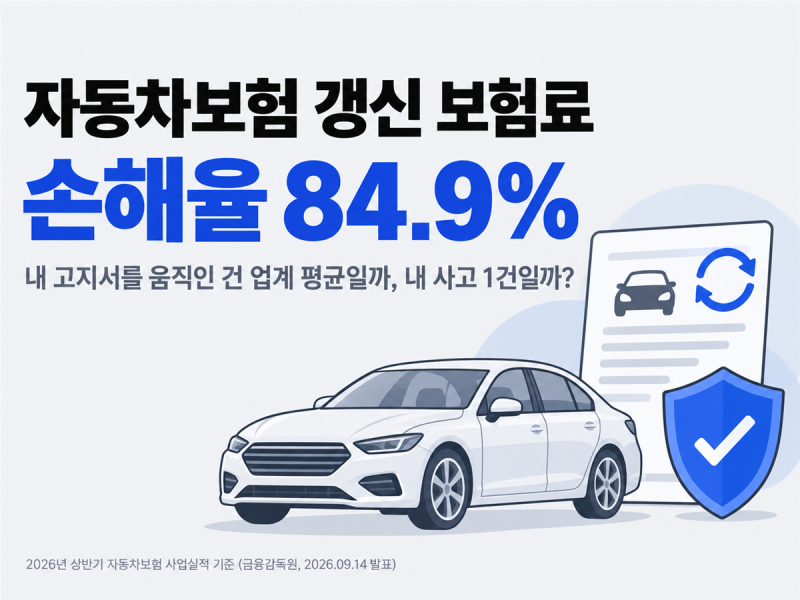

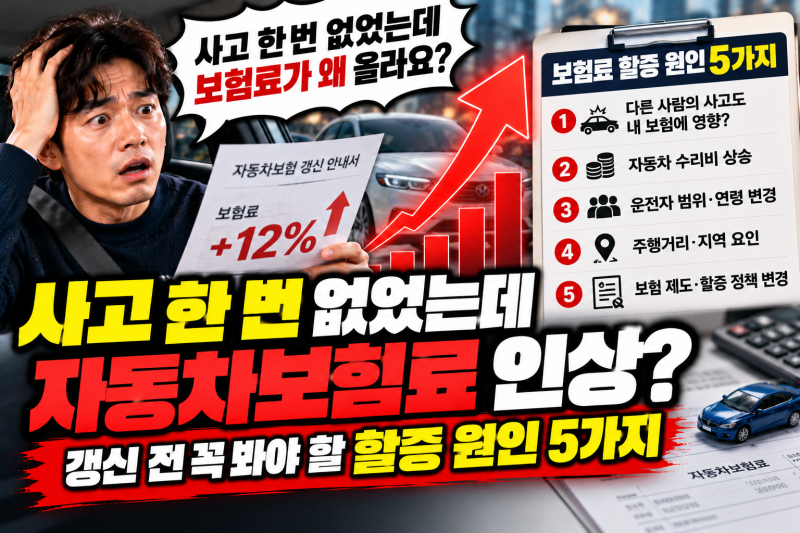
최근 자동차 보험료 갱신 시 예상보다 높은 금액에 당황하는 운전자들이 늘고 있습니다. 2026년 2월부터 주요 손해보험사들이 5년 만에 자동차 보험료를 평균 1.3~1.4% 인상했기 때문입니다. 하지만 실제 보험료가 몇십만 원씩 올랐다면 이는 기본 보험료 인상보다는 개인의 사고 이력이나 손해율 악화 등 다른 복합적인 원인에 기인한 것으로 분석됩니다.
실제 블로그 후기들을 살펴보면, 사고 건수가 줄었음에도 불구하고 보험사들의 손해율은 오히려 악화된 것으로 나타났습니다. 이는 자동차 수리비와 부품 가격 상승, 전기차 화재 사고 증가, 수입차 보급 확대에 따른 정비 공임 증가 등이 주요 원인으로 지목됩니다. 특히 200만 원 이하 소액 사고의 경우 등급 할증은 없지만 사고 건수 요율에 반영되어 무사고 할인이 사라지는 점도 보험료 인상에 영향을 미칩니다.
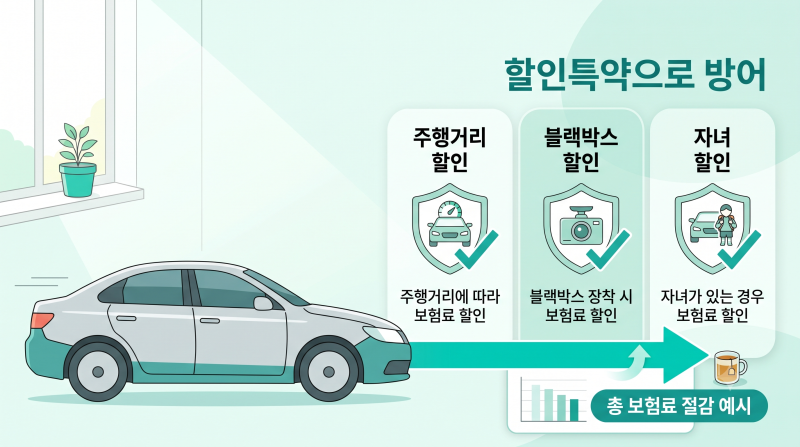
따라서 자동차 보험료 갱신 시에는 단순히 기본 인상률만 볼 것이 아니라, 개인의 사고 이력과 보험사의 손해율 악화 요인들을 함께 고려해야 합니다. 또한, 소액 사고라도 보험 처리 시 장기적인 보험료 할증 여부를 꼼꼼히 확인하고, 마일리지 특약 등 보험료 절감 방안을 적극적으로 활용하는 것이 현명한 선택입니다.