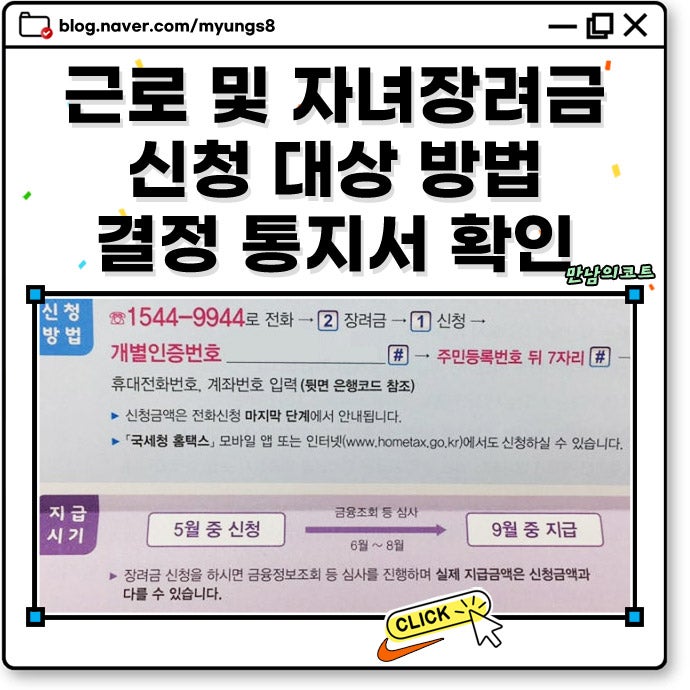


자녀장려금은 저소득 가구의 자녀 양육 부담을 덜어주기 위해 마련된 국세청의 현금 지원 복지 제도입니다. 18세 미만 부양자녀를 둔 가구를 대상으로 하며, 소득과 재산 요건을 충족하면 자녀 1인당 최대 100만 원까지 지급됩니다. 2026년 신청분(2025년 귀속 소득 기준)의 경우, 부부합산 총소득 7,000만 원 미만 가구가 대상입니다. 이 제도는 원금 손실 리스크 없는 무위험 차익거래와 같다는 평가를 받기도 합니다.
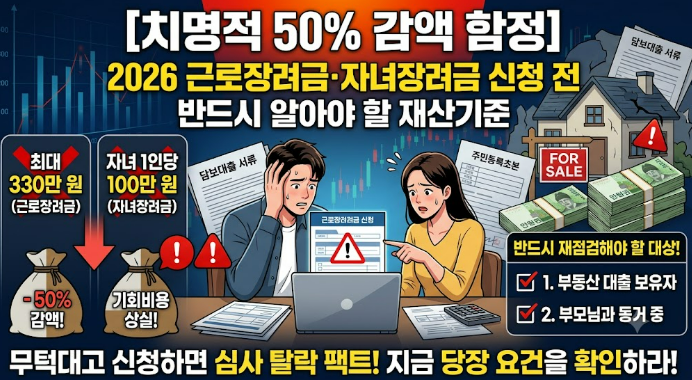
실제 블로그 후기들을 보면, 신청 자격을 충족했음에도 예상보다 적은 금액을 수령하는 경우가 많습니다. 가장 흔한 감액 사유는 가구원 재산 합계액 기준 초과입니다. 국세청은 신청인 본인뿐만 아니라 주민등록상 동일 세대 가구원 전체의 재산을 합산하며, 재산 합계액이 1억 7천만 원 이상 2억 4천만 원 미만일 경우 최종 산정된 장려금의 50%가 감액됩니다. 재산 합계액이 2억 4천만 원 이상이면 지급 대상에서 완전히 제외됩니다.
자녀장려금을 최대 효율로 수령하기 위해서는 몇 가지 주의사항을 알아두는 것이 좋습니다. 부채는 재산 차감 항목에서 제외되므로, 전세 보증금 대출이 있더라도 총자산 기준으로 재산을 평가합니다. 또한, 부모님과 동거 중이라면 부모님의 재산까지 합산되므로 세대원 분리 여부를 고려해야 합니다. 5월 정기신청 기간을 놓치고 기한 후 신청을 하면 5%가 삭감되므로, 반드시 정기 신청 기간을 준수하는 것이 중요합니다.