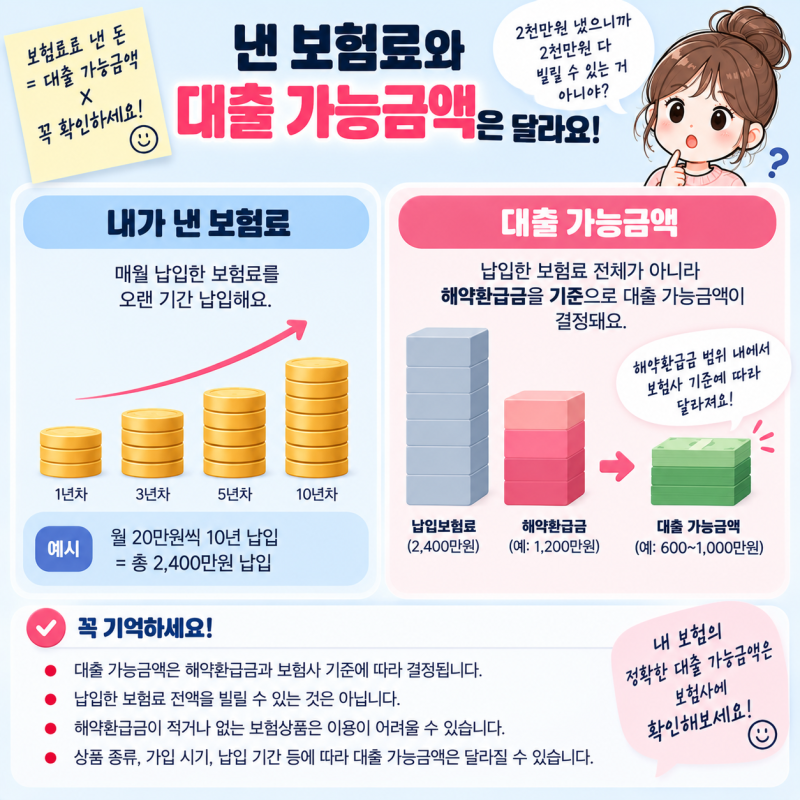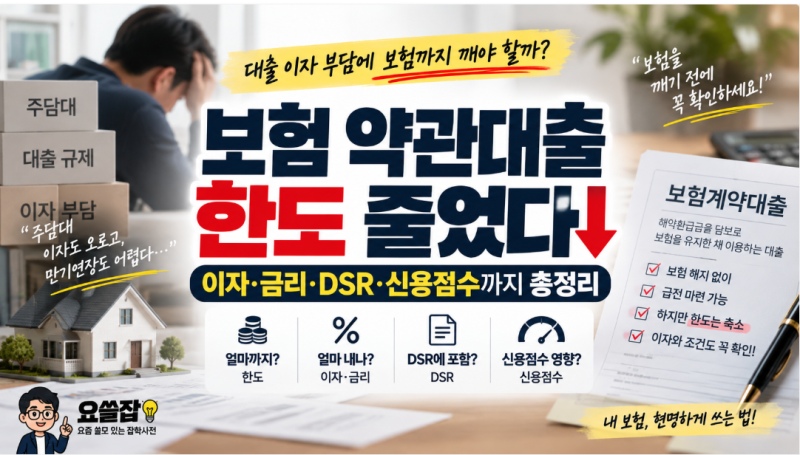
보험 약관대출은 가입한 보험의 해약환급금을 담보로 보험사에서 돈을 빌리는 제도로, 급하게 목돈이 필요할 때 보험 해지 대신 활용할 수 있습니다. 최근 은행권 대출 규제 강화로 보험업권 가계대출이 증가하면서, 일부 보험사는 약관대출 한도를 해약환급금의 90~95% 수준에서 80~85% 수준으로 낮추는 움직임을 보이고 있습니다. 이는 보험사와 상품마다 다르므로, 현재 자신의 보험에서 얼마까지 대출 가능한지 다시 확인하는 것이 중요합니다.
실사용자들은 보험 약관대출이 일반 신용대출과 달리 신용등급 심사가 없다는 점을 장점으로 꼽습니다. 그러나 2019년 7월 10일 이후 체결된 보험계약은 대출 이용에 따라 신용평점이 하락할 수 있다는 점을 주의해야 합니다. 또한, 무·저해지환급형 상품은 납입 초기 대출 가능 금액이 적거나 없을 수 있으며, 해약환급금 자체가 변동되므로 대출 한도도 달라질 수 있습니다.
보험 약관대출을 고려한다면, 신용점수 영향 여부를 판단하기 위해 보험계약 체결일을 반드시 확인해야 합니다. 가입일이 기억나지 않는 경우 보험증권이나 앱의 계약 상세에서 확인할 수 있습니다. 또한, 대출 신청 시 한도보다는 실제 적용금리를 먼저 확인하고, 중도상환수수료가 없는 경우가 많으므로 상환 계획을 세워 활용하는 것이 현명합니다.