
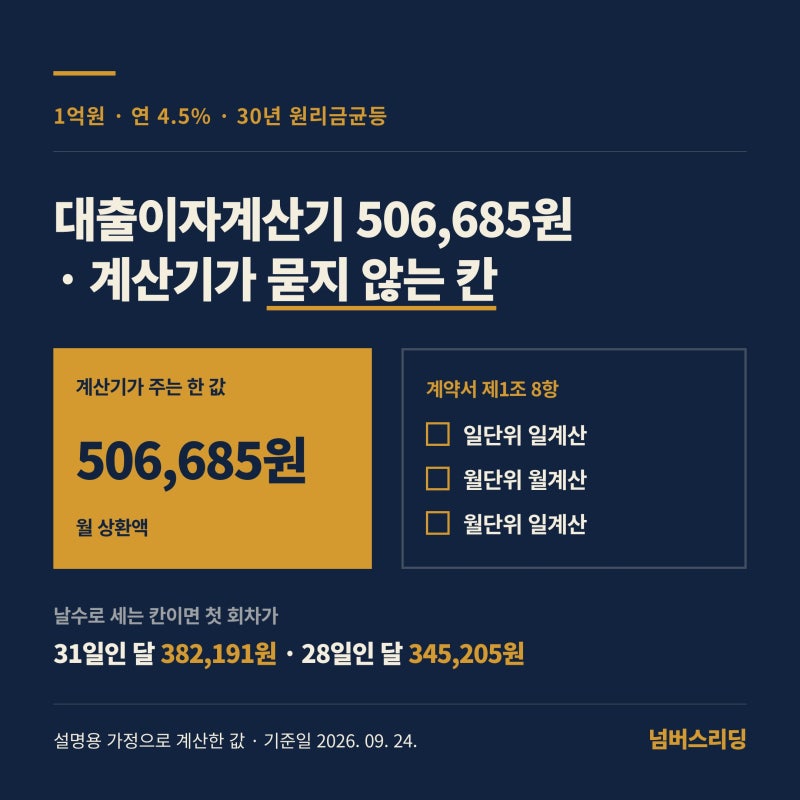

은행대출계산기는 대출 상환액을 미리 가늠해볼 수 있는 유용한 도구이지만, 실제 납입액과는 차이가 발생할 수 있습니다. 특히 금융감독원 파인 계산기나 한국주택금융공사 계산기는 이러한 차이가 발생할 수 있음을 명시하고 있으며, 네이버 계산기에는 해당 문구가 없는 것으로 확인됩니다. 이러한 차이는 주로 상환방식, 일수 계산 방식, 그리고 계산기가 묻지 않는 추가 비용들 때문인 것으로 분석됩니다.
실제 블로그 후기들을 살펴보면, 대출이자계산기가 제시하는 월 상환액과 실제 은행에서 청구하는 금액 사이에 차이가 있다는 점이 공통적으로 언급됩니다. 원리금균등, 원금균등, 만기일시상환 등 상환 방식에 따라 총 이자와 월 납입액이 크게 달라지며, 금리 1% 차이가 30년 총 이자에서 수천만 원의 차이를 만들기도 합니다. KB국민은행과 우리은행의 대출 계산기가 비교적 상세한 정보를 제공하여 추천되고 있습니다.
대출이자계산기 활용 시에는 상환 방식을 다양하게 적용하여 월 상환액과 총 이자를 비교해보고, 자신의 월 소득으로 감당 가능한 수준인지 면밀히 검토하는 것이 중요합니다. 또한, 계산기에 포함되지 않는 중도상환수수료, 인지세, 근저당설정비 등 추가 비용은 반드시 은행 상담을 통해 확인해야 합니다. 5년, 10년 뒤 남은 원금을 미리 파악하는 것도 향후 자금 계획에 도움이 됩니다.