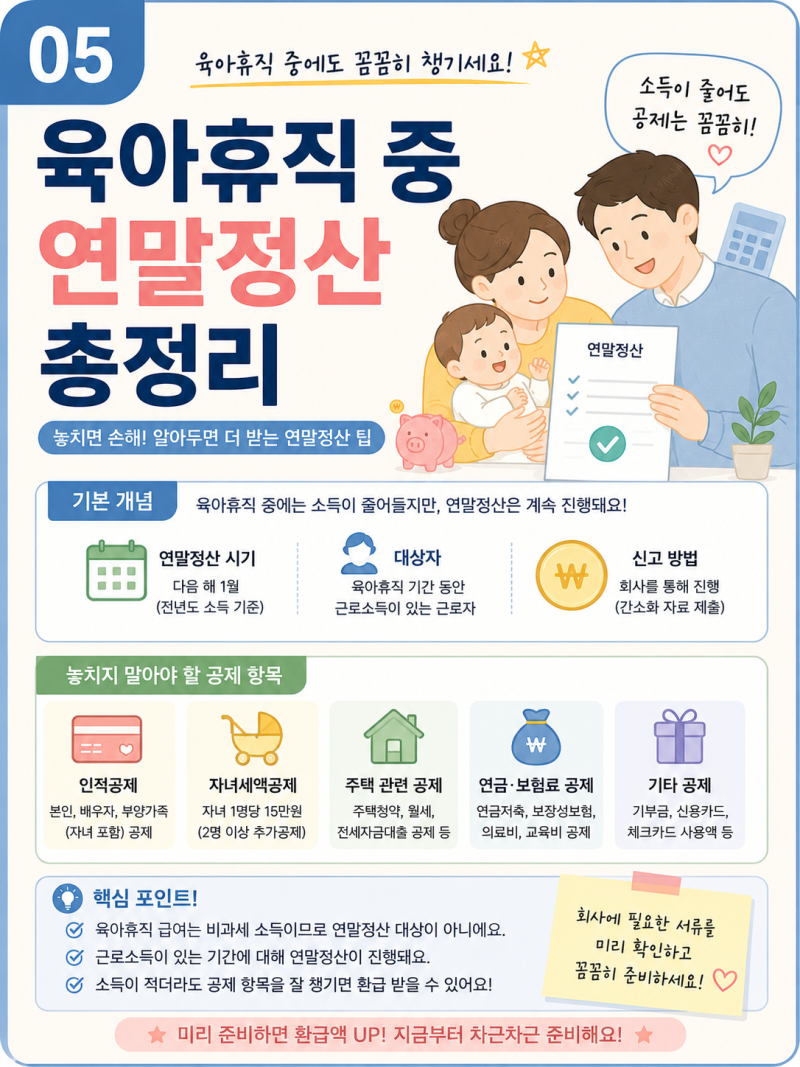
육아휴직 급여 연말정산은 많은 육아휴직자들이 궁금해하는 주제입니다. 고용보험법에 따라 지급되는 육아휴직 급여는 소득세법상 비과세 소득으로 분류되어 연말정산 총급여에 포함되지 않습니다. 하지만 육아휴직 중에도 회사에서 과세 대상 근로소득을 받았다면 연말정산 대상이 될 수 있으며, 지급 주체와 성격에 따라 세금 처리가 달라지므로 주의가 필요합니다.
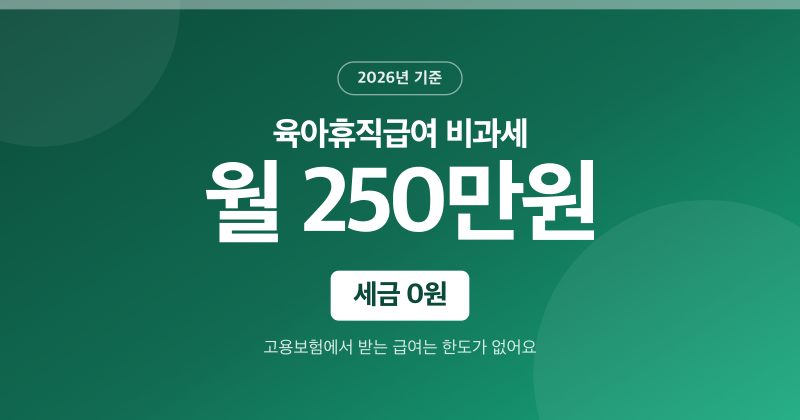
실제 블로그 후기들을 살펴보면, 육아휴직 급여는 비과세이므로 월 250만원을 받더라도 세금이 원천징수되지 않는다는 점이 가장 큰 장점으로 꼽힙니다. 다만, 육아휴직 기간에 따라 급여 상한액이 달라지므로 통상임금이 높더라도 실제 수령액은 변동될 수 있습니다. 또한, 회사에서 별도로 지급하는 급여나 수당은 과세 대상일 수 있으므로 반드시 확인해야 합니다.
육아휴직 연말정산 시 가장 중요한 체크포인트는 배우자 기본공제 기준인 '총급여 500만원'입니다. 이 기준은 육아휴직자가 연말정산을 해야 하는지보다, 배우자가 육아휴직자를 기본공제 대상자로 등록할 수 있는지를 판단하는 기준이 됩니다. 따라서 육아휴직 기간 중 회사로부터 받은 과세 대상 총급여가 500만원을 초과하는지 여부를 꼼꼼히 확인하는 것이 중요합니다.