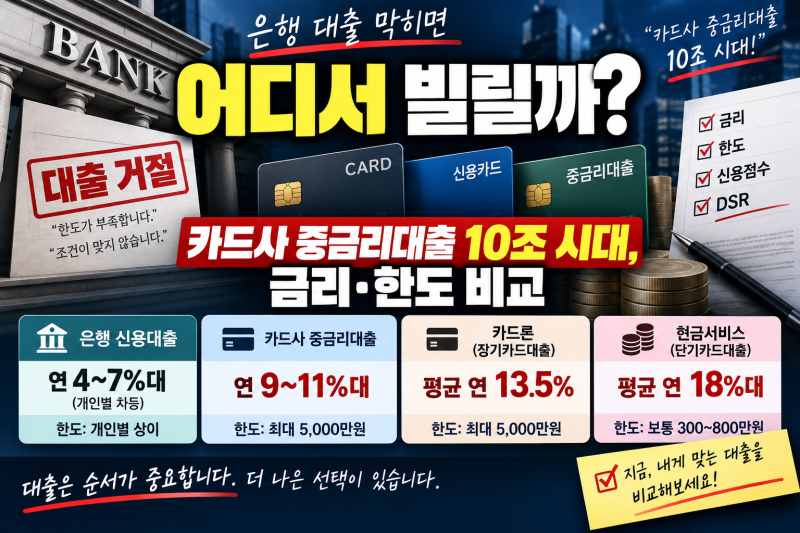
우리카드장기대출(카드론)은 급하게 자금이 필요할 때 유용하지만, 예상치 못하게 한도가 0원으로 나타나 당황하는 경우가 많습니다. 이는 일반 신용카드 한도와 달리 카드론 한도가 매월 초(1일~5일)에 신용 상태를 재평가하여 정기적으로 갱신되기 때문입니다. 특히 기존 대출을 완납했더라도 전산 반영에 시차가 있어 익일 영업일에 한도가 복원되는 경우가 많으므로, 급한 경우 미리 확인하는 것이 중요합니다.
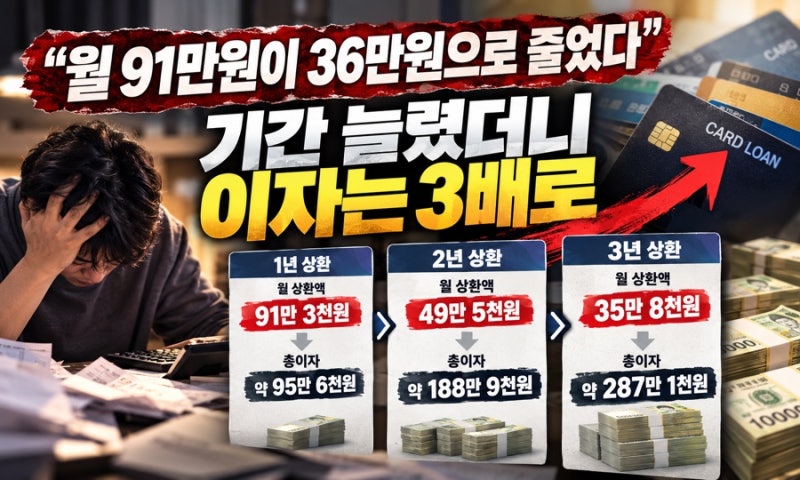
실제 사용자들은 카드론 상환 기간을 늘리면 월 상환액은 줄어들지만, 전체 이자는 크게 증가하여 금융 부담이 커진다고 지적합니다. 1년 상환 시 약 96만원이던 총 이자가 3년 상환 시 약 287만원으로 3배 가까이 늘어나는 사례도 있습니다. 또한, 기존 카드론을 갚기 위해 새로운 카드론을 받는 대환대출 잔액이 증가하는 추세는 고금리 대출의 위험성을 보여줍니다.
대출 우대금리를 위한 카드 실적 기준도 변화하고 있습니다. 우리은행은 2026년 9월 30일부터 대출 우대금리 산정 시 카드 실적 제외 항목을 없앨 예정입니다. 따라서 우리카드장기대출을 고려하거나 대출 우대금리를 받고자 한다면, 변경되는 카드 실적 기준과 한도 발생일 등 구체적인 조건을 미리 확인하여 현명하게 자금을 운용하는 것이 필요합니다.