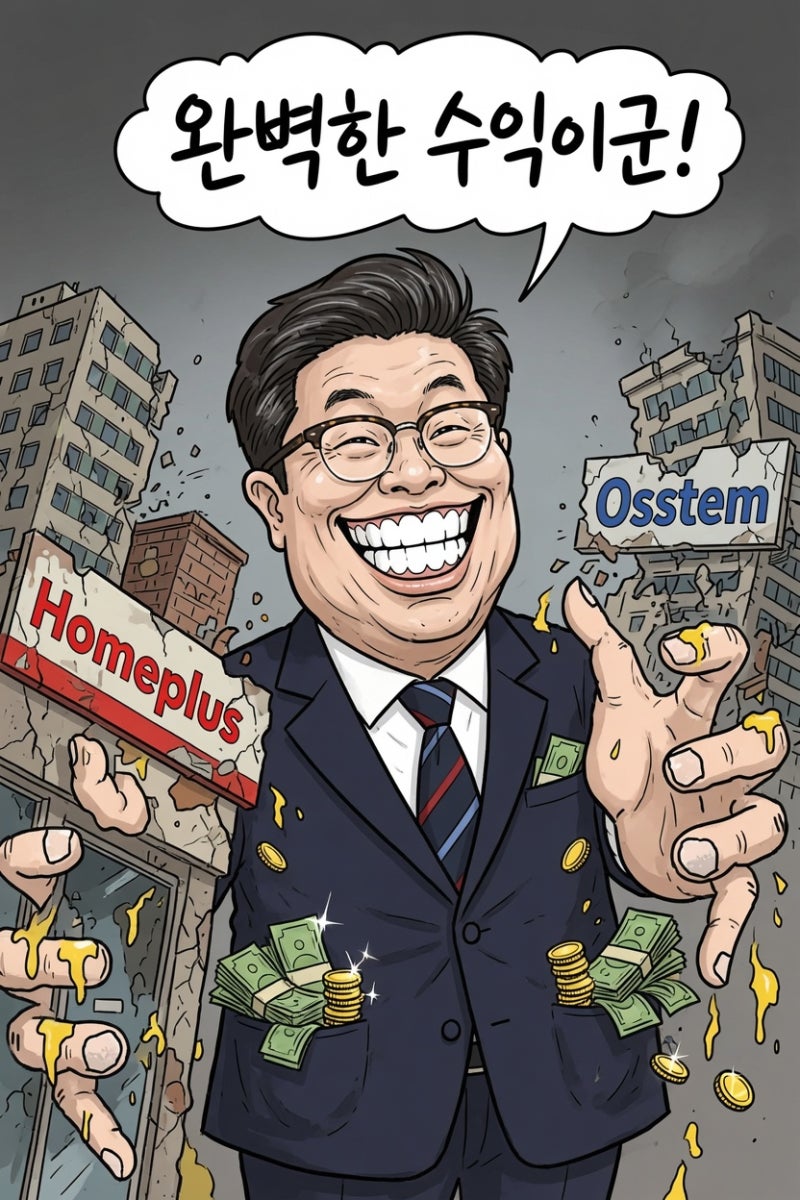
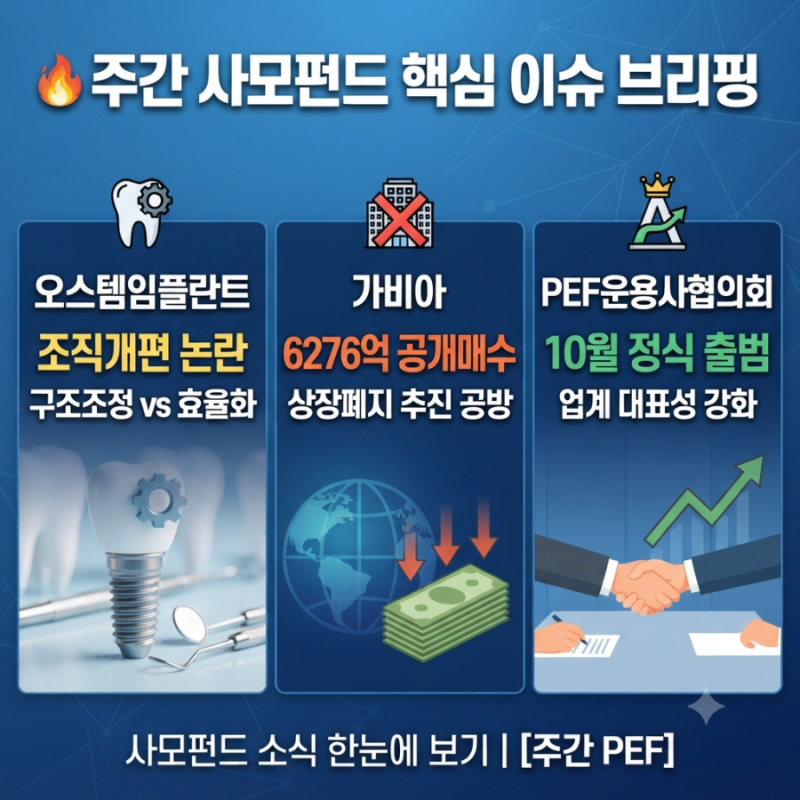
오스템임플란트가 MBK파트너스에 인수된 후 대규모 배당과 구조조정 논란으로 주목받고 있습니다. 2026년 MBK는 오스템임플란트로부터 1,400억 원의 배당금을 수취했는데, 이는 인수 전 배당금에 비해 크게 증가한 수치입니다. 반면 2025년 오스템임플란트의 영업이익은 2022~2023년 대비 3분의 1 수준으로 급감하고 당기순이익은 적자 전환하는 등 실적 악화를 겪고 있어, 과도한 배당에 대한 비판이 제기되고 있습니다. 이러한 상황은 MBK가 오스템임플란트 인수 당시 활용한 LBO(차입매수) 방식과 연관이 깊은 것으로 분석됩니다.
실제 블로그 후기에서는 MBK 인수 후 오스템임플란트의 재무 상태 악화와 구조조정 논란에 대한 우려가 공통적으로 나타납니다. 특히 2026년 2월부터 시작된 '경쟁력 강화 TF' 발령과 직무 전환 권유는 사실상의 구조조정으로 인식되며, 임신부나 육아휴직 복귀자까지 대상에 포함되었다는 보도가 나오면서 사회적 비판 여론이 커지고 있습니다. 회사 측은 사업 재조정과 직무 효율화라는 입장이지만, 직원들은 퇴사를 유도하는 압박으로 느끼고 있으며, 이에 대응하여 창사 이래 처음으로 노동조합이 설립되기도 했습니다.
MBK의 과도한 배당금 수취는 오스템임플란트의 이자 비용 마련을 위한 것으로 보이며, 이로 인해 회사는 운영 비용 절감과 외부 차입에 의존하는 악순환에 빠지고 있습니다. 총차입금은 2021년 말 1,600억 원에서 최근 4,600억 원 이상으로 늘어났고, 2025년 이자비용은 660억 원까지 치솟았습니다. 이러한 상황은 오스템임플란트의 장기적인 성장 동력을 저해할 수 있다는 지적이 많으므로, 투자자 및 관련 업계 종사자들은 회사의 재무 건전성과 고용 안정성 변화를 면밀히 주시할 필요가 있습니다.