해외여행 시 예상치 못한 사고나 질병에 대비하기 위한 여행자보험은 필수적인 준비물로 인식되고 있습니다. 단순히 저렴한 보험료만을 기준으로 상품을 선택하기보다는, 실제 사고 발생 시 실효성 있는 보장을 받을 수 있는지 면밀히 검토하는 것이 중요합니다. 특히 해외 의료비는 국내 건강보험 혜택이 적용되지 않아 가벼운 질병에도 수백만 원의 비용이 발생할 수 있으므로, 보장 한도와 지급 방식을 꼼꼼히 확인해야 합니다.
실제 사용자들은 여행자보험 선택 시 해외 의료비 보장과 휴대품 손해 보장을 가장 중요하게 꼽습니다. 해외 의료비는 여행지에 따라 최소 1,000만 원에서 3,000만 원 이상의 한도를 권장하며, 국내 실손보험 가입 여부에 따라 국내 의료비 항목을 조절하여 보험료를 절약할 수 있습니다. 휴대품 손해 보장의 경우, 물품당 보상 한도와 자기부담금, 그리고 분실이 아닌 도난이나 파손 시에만 보상된다는 점을 미리 인지해야 합니다.
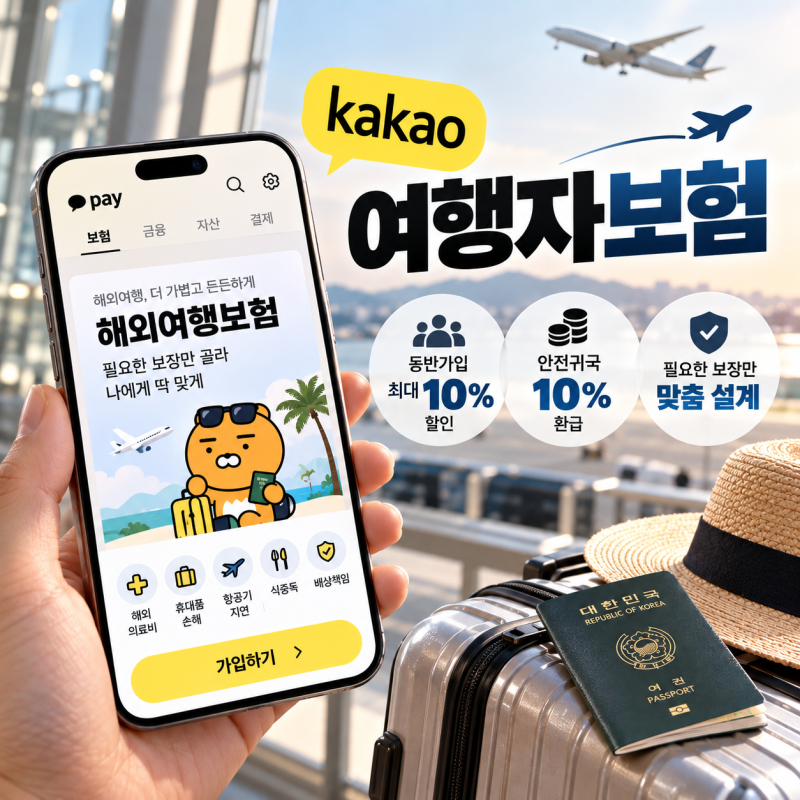
패키지여행에 포함된 여행자보험은 보장 한도가 매우 낮거나 사망 보장에 집중되어 있어 실제 의료비 보장에는 미흡한 경우가 많습니다. 따라서 개인 여행자보험을 추가 가입하여 해외 상해/질병 의료비, 휴대품 손해, 항공기 지연 및 배상책임 특약 등을 보완하는 것이 현명합니다. 다이렉트 가입을 통해 중간 수수료를 절감하고, 여행 목적과 환경에 맞는 최적의 보장을 구성하는 것이 중요합니다.