
암보험은 많은 사람이 마음의 든든함을 위해 가입을 고려하는 보장성 상품입니다. 특히 40~50대에는 자녀 교육비, 주택 대출, 부모님 돌봄, 노후 준비 등 여러 재정적 부담이 겹쳐 보험료 지출에 대한 고민이 깊어집니다. 암보험의 필요성보다는 감당 가능한 보험료 안에서 어떤 위험까지 준비할지가 중요하게 다루어지고 있습니다.
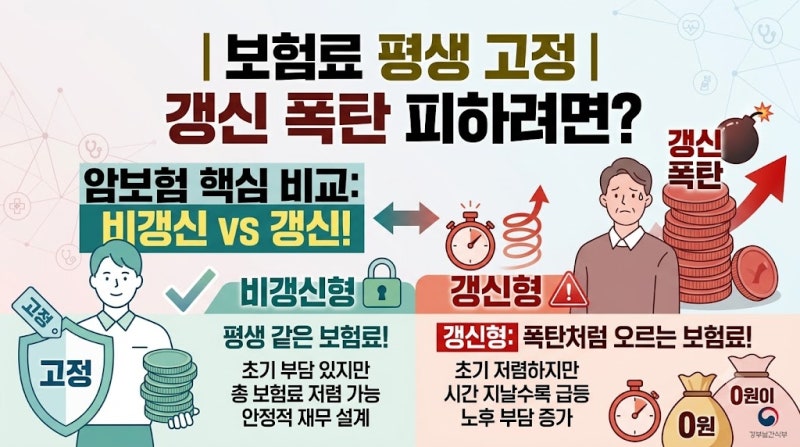
실제 사용자들은 암보험 가입 시 단순히 보험료가 저렴한 상품을 찾기보다, 보장 범위와 갱신형/비갱신형의 차이를 먼저 확인하는 경향을 보입니다. 특히 나이가 들수록 보험료가 높아지는 구조를 인지하고, 기존 보험의 암 보장 내용을 점검하여 부족한 부분을 채우는 방식으로 접근하는 것이 일반적입니다. 진단비는 치료비뿐만 아니라 치료 기간 중 발생할 수 있는 소득 감소와 생활비 공백을 보완하는 개념으로 접근하는 것이 현실적입니다.
보험료를 소득의 특정 비율로 정하기보다는, 보험료 납입 후 필수 생활비가 부족하지 않은지, 비상 자금 마련이 가능한지, 대출 상환에 무리가 없는지, 노후 저축을 지속할 수 있는지 등을 종합적으로 고려해야 합니다. 이러한 기준 중 하나라도 보험료 때문에 포기해야 한다면, 현재 가계에는 부담이 큰 보험일 수 있으므로 신중한 접근이 필요합니다.