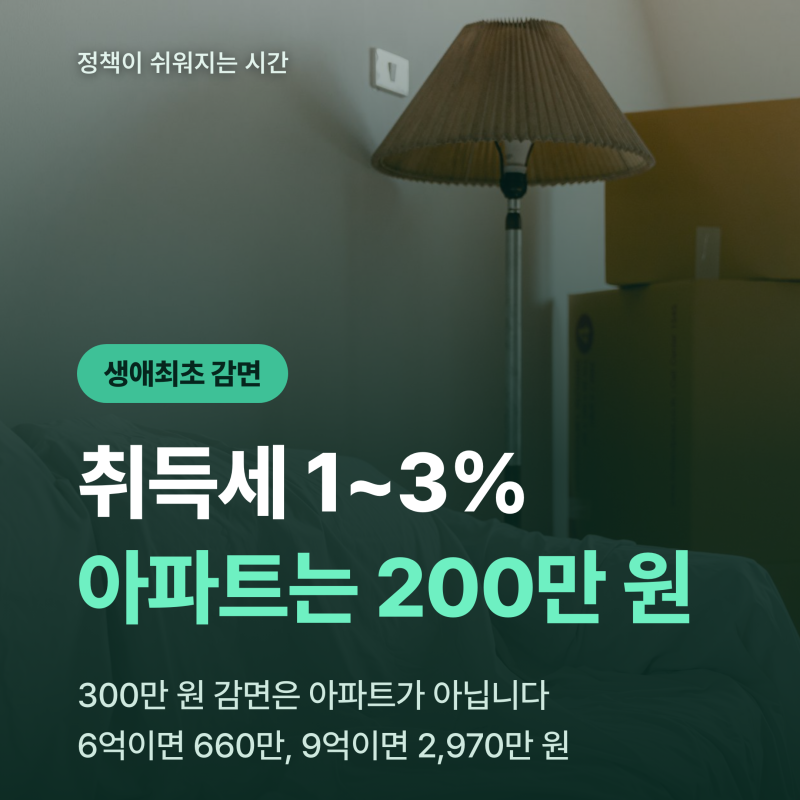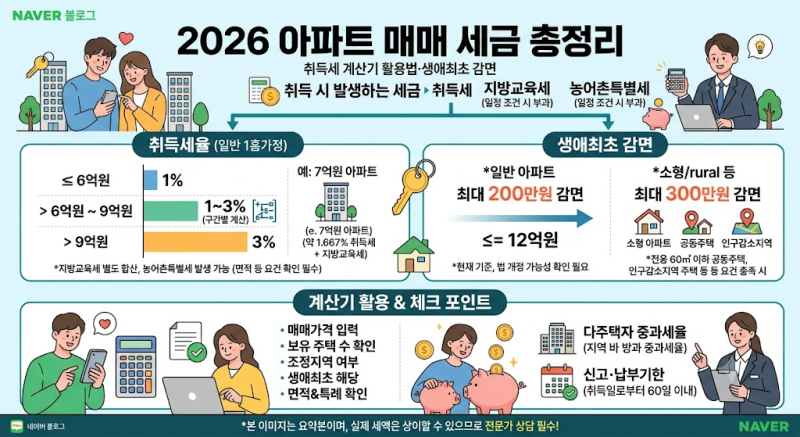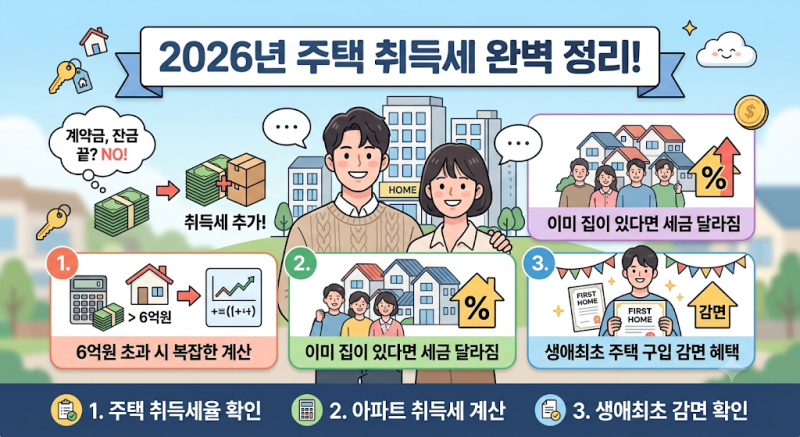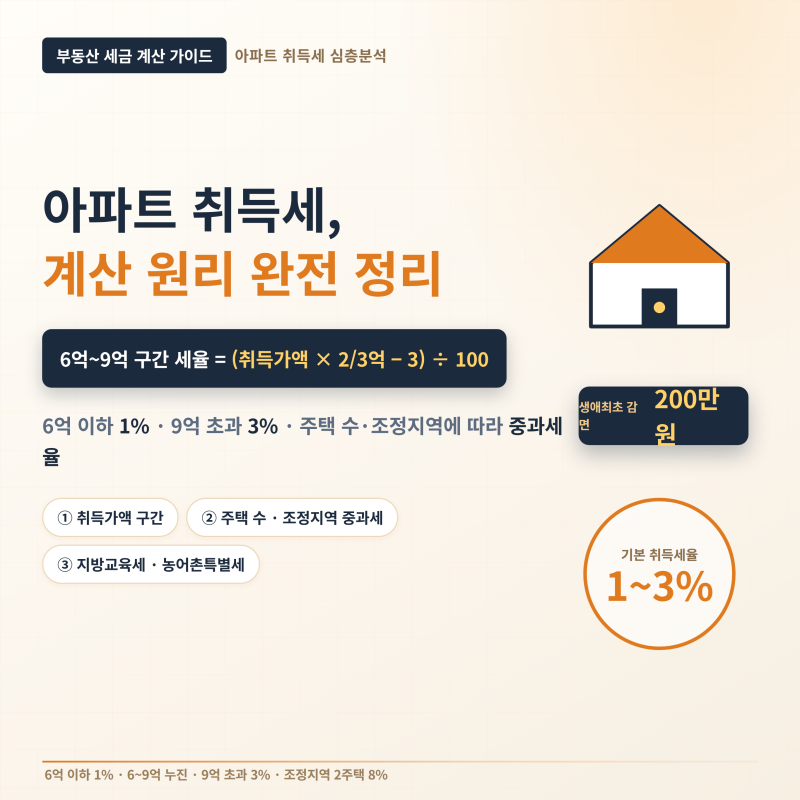
아파트 취득세는 부동산 취득 시 국가에 납부하는 세금으로, 주택 실거래가에 따라 1%에서 3%의 세율이 차등 적용됩니다. 특히 생애최초 주택 구매자는 소득 요건 없이 최대 200만 원의 취득세 감면 혜택을 받을 수 있으며, 이는 12억 원 이하 주택에 한정됩니다. 감면 혜택을 받은 후 3년 이내에 주택을 매각하거나 임대하면 감면액이 추징될 수 있으므로 주의해야 합니다.
생애최초 취득세 감면의 핵심은 실거주 의무와 추징 사유에 있습니다. 과거에는 3개월 이내 전입 요건이 있었으나, 2026년 1월 1일 개정된 지방세특례제한법에 따라 해당 조항은 삭제되었습니다. 그러나 취득일로부터 3년 이내에 매각, 증여, 임대 등 다른 용도로 사용하면 감면받은 세액과 이자 상당액이 추징되므로, 실거주 목적을 유지하는 것이 중요합니다.
2026년 지방세제 개편안에 따르면, 주거용 오피스텔도 생애최초 취득세 감면 대상에 포함될 예정이며, 40세 미만 청년의 감면 한도는 300만 원으로 상향됩니다. 다만, 이는 아직 국회 통과 전의 정부안이므로, 현재는 현행 규정이 적용됩니다. 아파트 취득세 계산기 활용 시 감면 전 세액을 확인한 후, 200만 원 또는 300만 원의 감면액을 직접 차감하여 최종 세액을 산출해야 합니다.