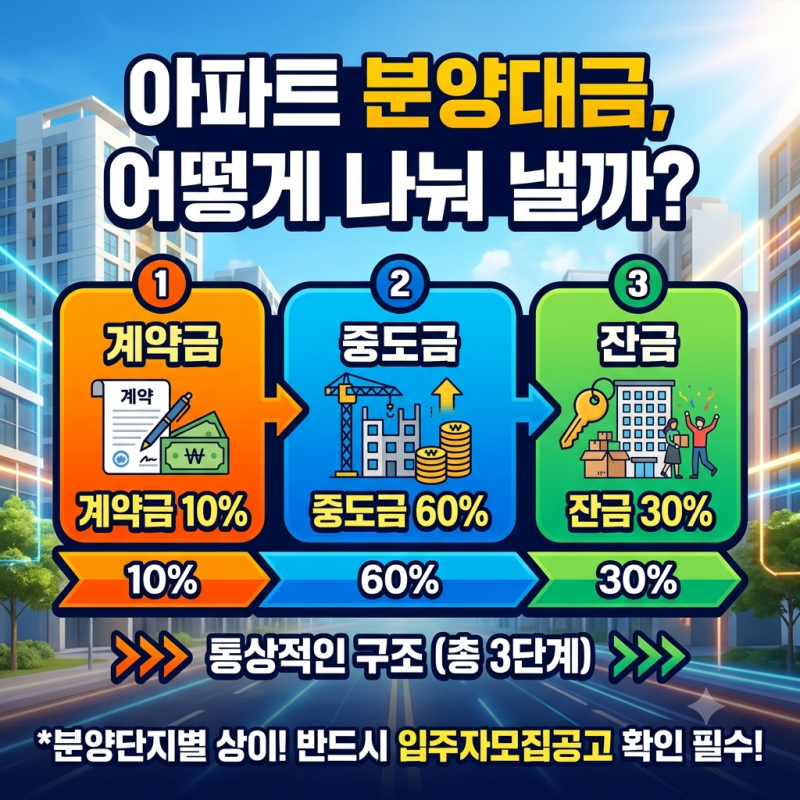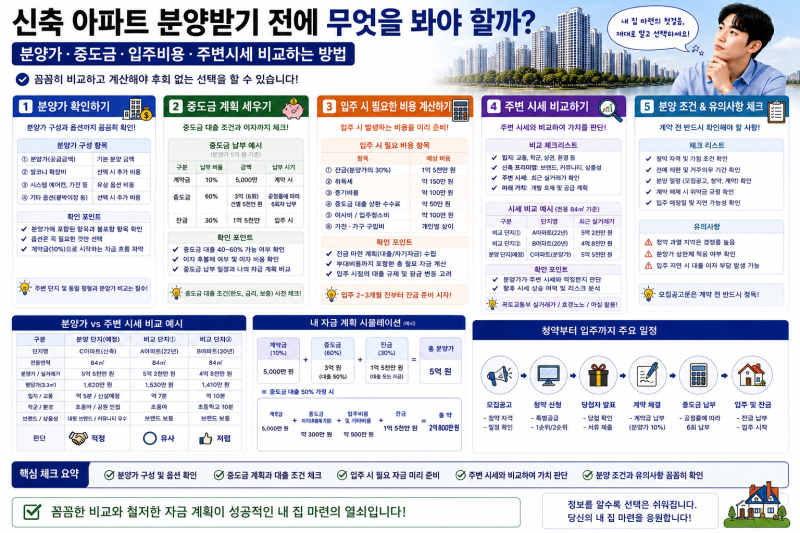
아파트 청약 당첨 후 분양대금 납부는 계약금, 중도금, 잔금 순서로 진행되며, 특히 중도금은 공사 기간 동안 여러 차례에 걸쳐 납부하는 금액입니다. 많은 분들이 중도금 대출을 활용하지만, 현재 고금리 기조로 인해 중도금 이자후불제 방식의 경우 입주 시점에 예상치 못한 이자 폭탄을 맞을 수 있어 주의가 필요합니다. 청약 전 경쟁률만큼이나 자금 계획을 면밀히 세우는 것이 중요하며, 특히 중도금 대출 조건과 이자 방식을 정확히 이해해야 합니다.
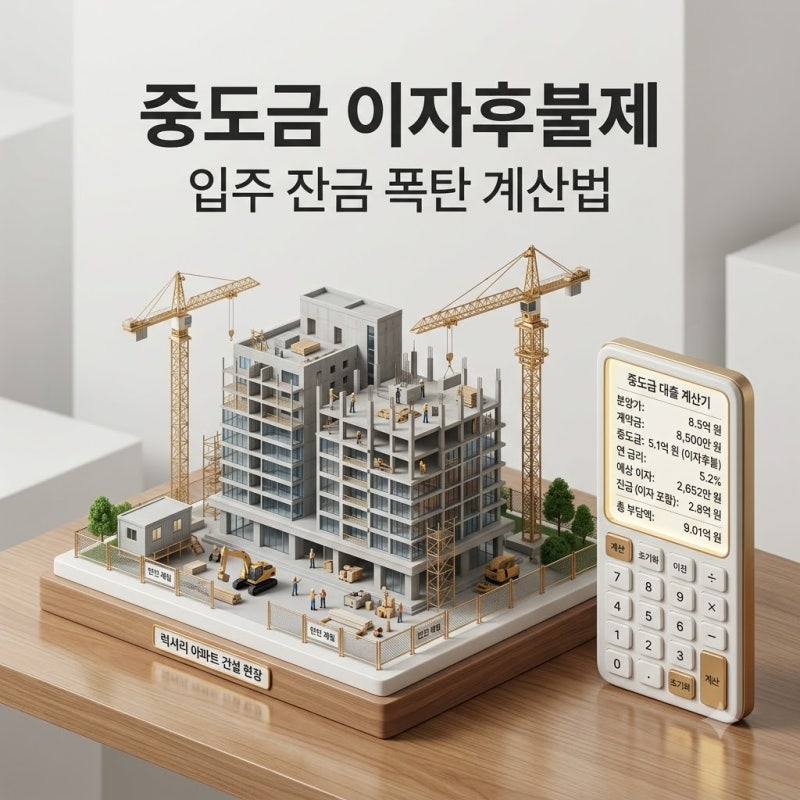
실제 블로그 후기에서는 중도금 이자후불제를 건설사의 혜택으로 오해하기 쉽지만, 이는 공사 기간 동안 발생한 이자를 입주 시점에 일시불로 상환하는 구조임을 강조합니다. 분양가 8억~9억 원대 아파트의 경우 후불 이자가 3,000만~4,000만 원을 훌쩍 넘는 사례도 있어, 중도금 무이자, 이자 직납제, 이자후불제 등 세 가지 대출 방식의 차이를 명확히 인지해야 합니다. 특히 이자후불제는 건설사가 이자를 대신 대납하다가 입주 시점에 수분양자가 누적된 총 이자를 일시불로 상환하는 방식입니다.
블로거들은 중도금 대출이 자동으로 원하는 금액만큼 실행된다고 생각해서는 안 되며, HUG 보증 한도, 대출 비율, 보증 조건, 이자 부담, 실행 일정 등을 계약 전에 반드시 확인해야 한다고 조언합니다. 또한, 중도금은 보통 10%씩 6번에 걸쳐 4~6개월 간격으로 분할 실행되므로, 각 회차별 누적 이자 계산 공식을 미리 파악하고 잔금 마련 로드맵을 세우는 것이 중요합니다. 입주 시점에 잔금 대출 한도 부족으로 어려움을 겪지 않도록 청약 전부터 철저한 자금 계획을 세우는 것이 현명합니다.