
신용대출 한도는 과거와 달리 현재는 가계부채 관리 정책과 금융 규제로 인해 산정 방식이 더욱 까다로워졌습니다. 특히 1금융권에서는 신청자의 연간 소득을 상한선으로 설정하며, 일반적으로 연봉의 80%에서 100% 수준에서 첫 한도가 책정됩니다. 직장의 안정성이나 개인 신용점수에 따라 예외적으로 100%를 초과하는 상품도 존재하지만, 대다수 일반 직장인에게는 연봉 자체가 1차적인 한도 기준이 됩니다.
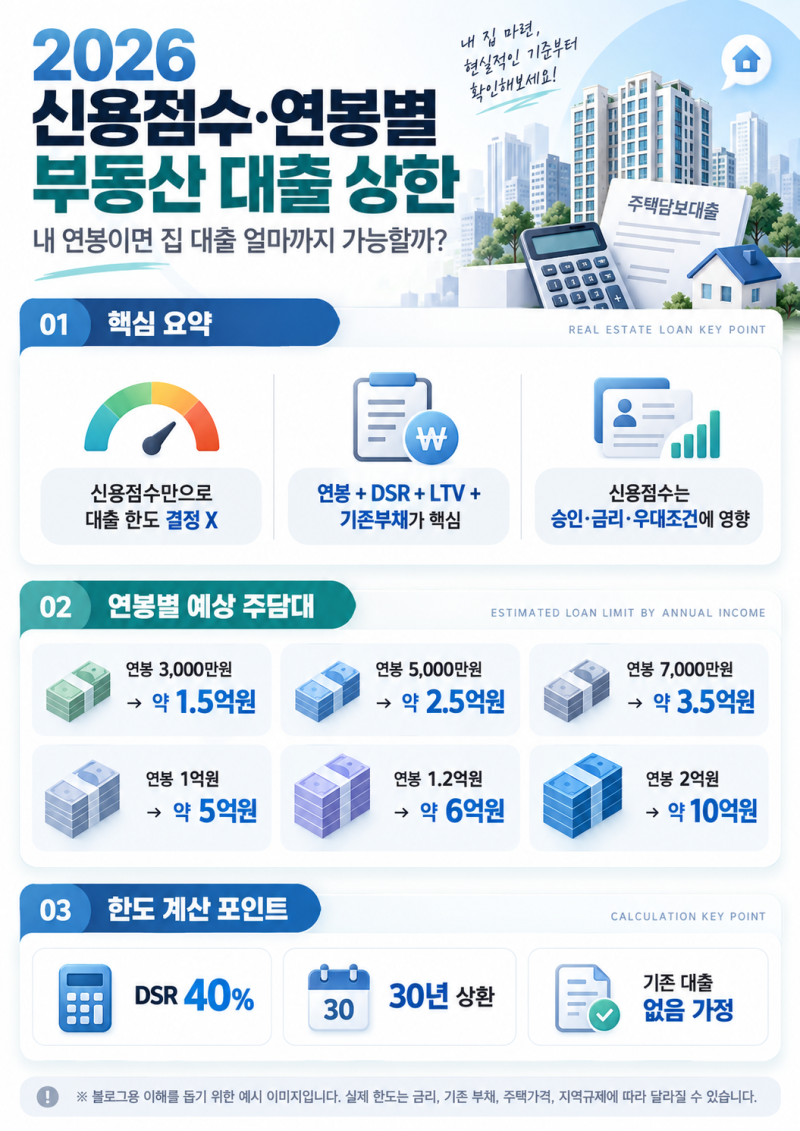
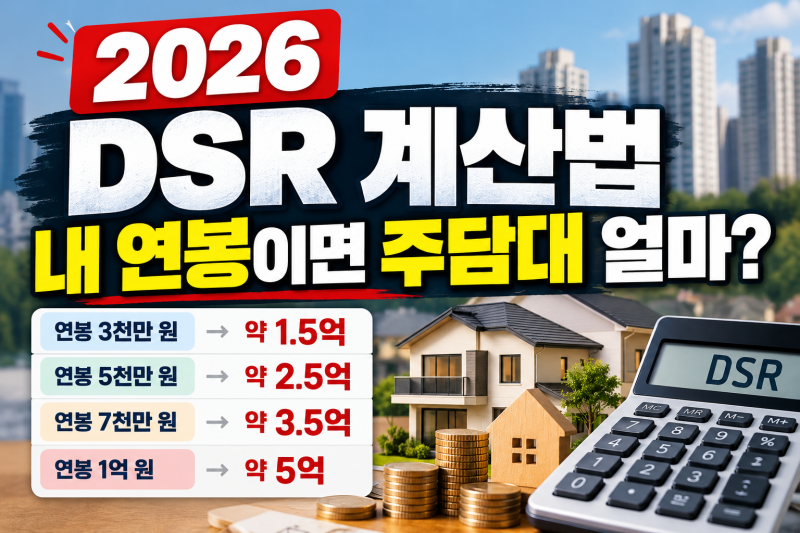
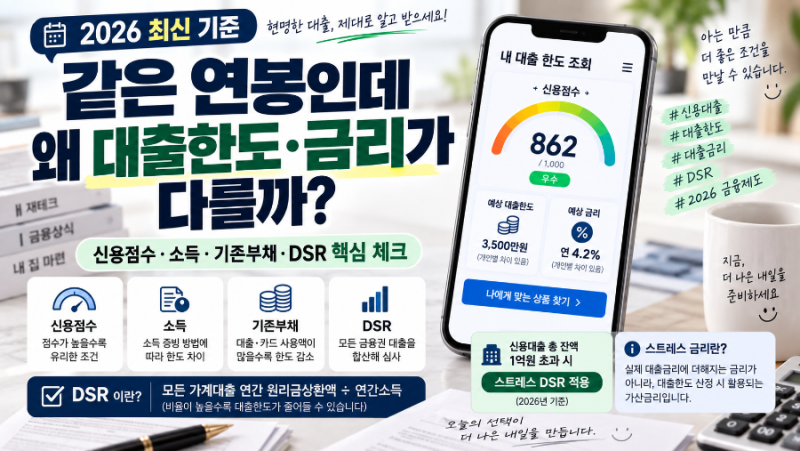
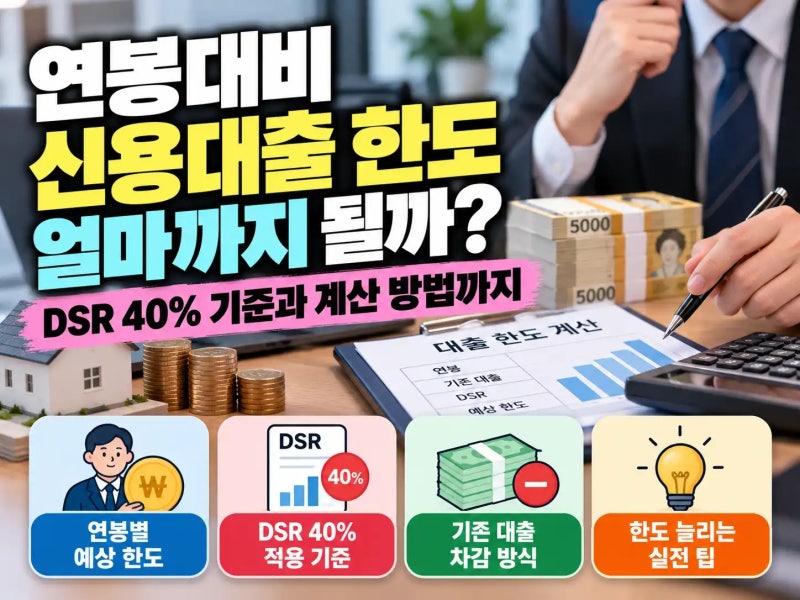
블로거들은 신용대출 한도 결정에 있어 DSR(총부채원리금상환비율)의 중요성을 강조합니다. DSR은 1년 동안 갚아야 하는 모든 대출의 원금과 이자의 합계를 연 소득으로 나눈 비율로, 1금융권 은행 기준 DSR 상한선은 40%로 고정되어 있습니다. 또한, 기존에 보유하고 있는 모든 대출의 원금이 신용대출 한도에서 차감되므로, 기존 대출이 많을수록 실제 받을 수 있는 신용대출 한도는 크게 줄어들 수 있습니다.
신용대출 한도를 알아볼 때는 LTV(담보인정비율)와 DSR을 함께 고려해야 하며, 신용점수는 대출 가능 여부와 금리에 영향을 주지만 한도를 직접 결정하지는 않습니다. 따라서 대출을 계획하고 있다면 자신의 연봉과 기존 부채 현황을 정확히 파악하고, DSR 계산을 통해 실제 가능한 한도를 미리 가늠해 보는 것이 중요합니다.