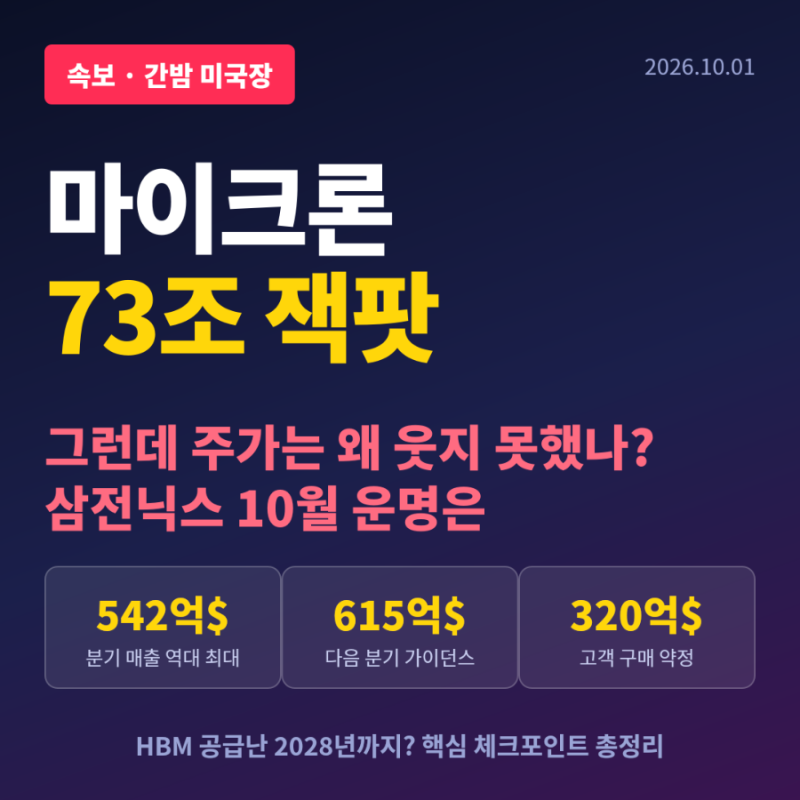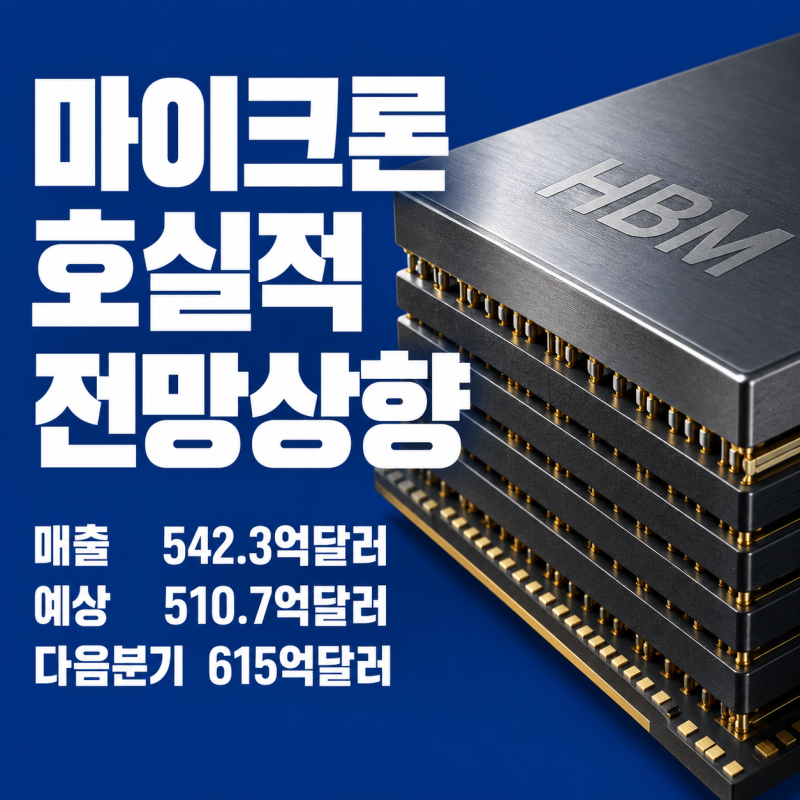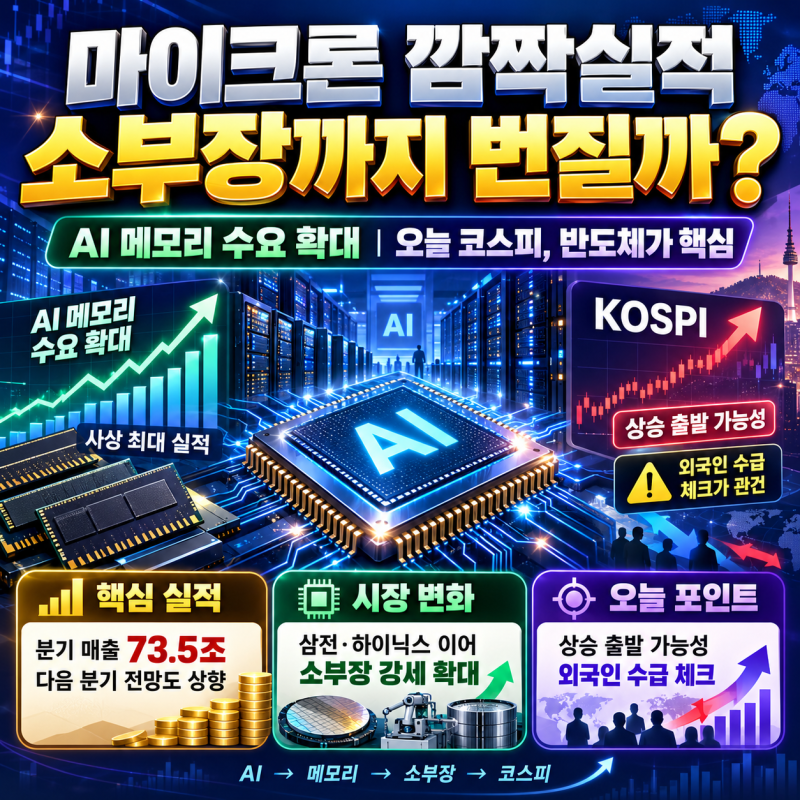

마이크론이 최근 사상 최대 실적을 발표하며 시장의 이목을 집중시키고 있습니다. 2026회계연도 4분기 매출이 542억 3천만 달러(약 73조 5천억 원)를 기록하며 전년 동기 대비 5배 가까이 증가했으며, 월가 예상치를 크게 웃도는 다음 분기 매출 가이던스 615억 달러를 제시했습니다. 이는 AI 데이터센터 투자 확대와 HBM, DRAM, NAND 가격 상승에 힘입은 결과로 분석됩니다.
블로그 리뷰에서는 마이크론의 실적 폭발이 국내 삼성전자와 SK하이닉스 등 메모리 반도체 기업에 긍정적인 신호로 작용할지 주목하고 있습니다. 특히 마이크론의 실적 호조가 반도체 소부장 기업들로까지 상승 흐름이 확산될 수 있을지에 대한 기대감이 커지고 있으며, AI CAPEX 지속 기대와 메모리 업황 신뢰 강화로 이어질 것이라는 분석도 나옵니다. 반면, 주가 상승에도 불구하고 여전히 낮은 PER을 기록하는 이유에 대한 다양한 해석도 제시되고 있습니다.
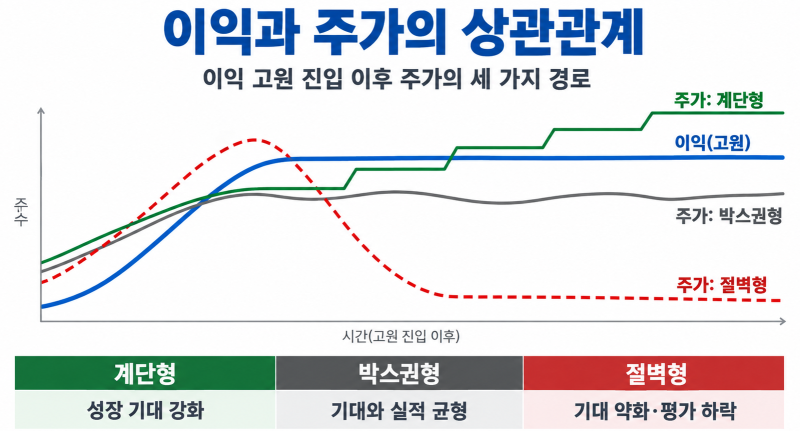
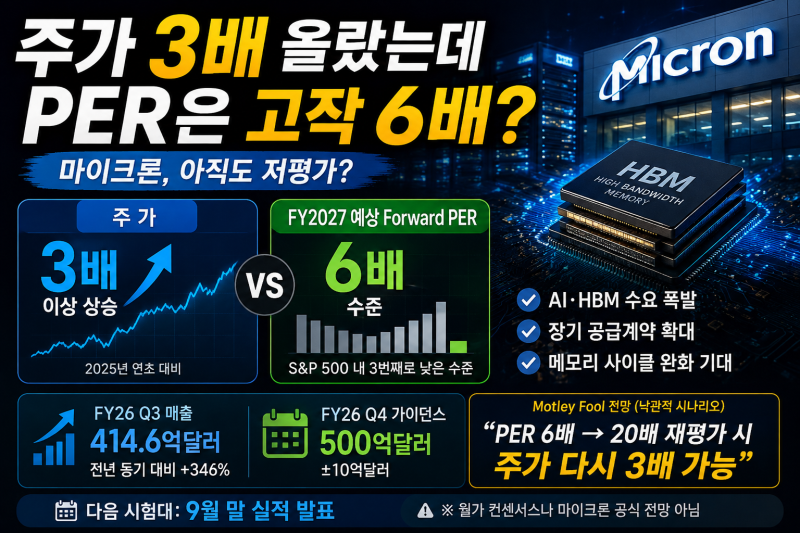
과거 2026년 9월 블로그 후기들에 따르면, 마이크론의 주가가 이미 3배 이상 올랐음에도 불구하고 2027회계연도 예상 실적 기준 Forward PER이 약 6배 수준에 머물러 있다는 점이 언급된 바 있습니다. 이는 시장이 마이크론을 여전히 경기순환적인 메모리 회사로 보고 있기 때문이라는 분석이 지배적이었으나, 장기 공급계약 확대 등의 변화로 실적 변동성이 줄어들 경우 밸류에이션 재평가가 이루어질 수 있다는 관측이 이번 이슈와 함께 다시금 재조명되고 있습니다.