
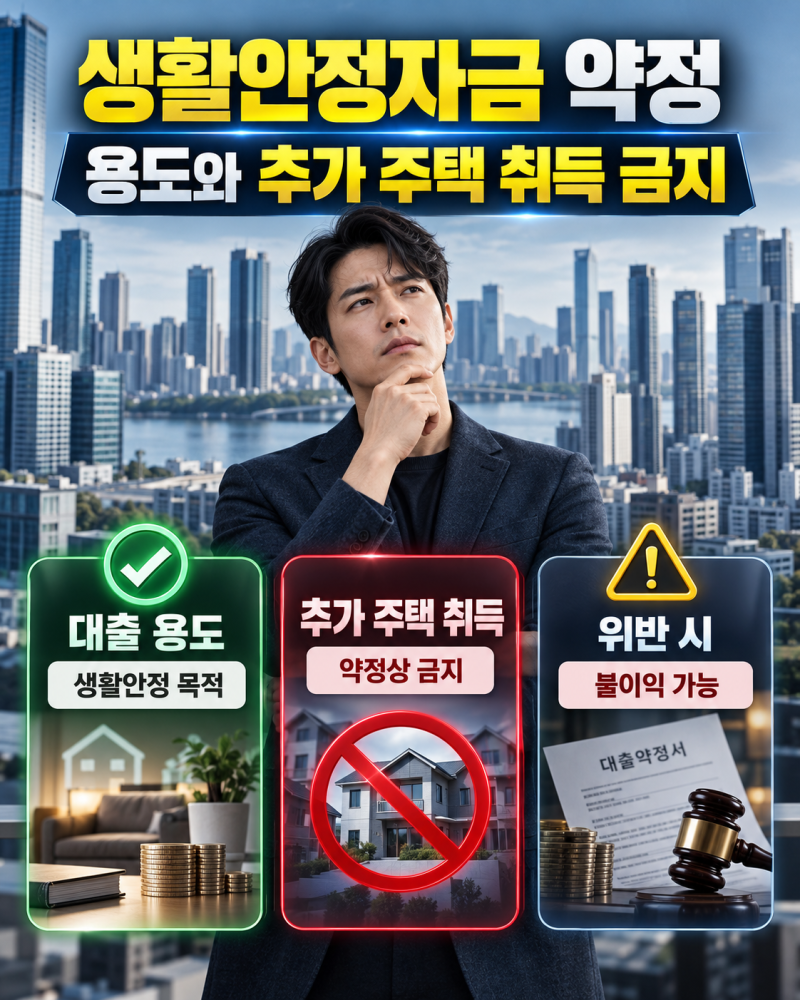

신용대출이 있는 상태에서 주택 구입을 고려하는 많은 분들이 신용대출 주택구입 제한 규정에 대해 궁금해하고 있습니다. 특히 현재 금융위원회는 누적 1억 원을 초과하는 신용대출을 받은 경우, 대출 실행일로부터 1년간 규제지역 내 주택 구입을 제한하는 추가약정 제도를 안내하고 있습니다. 이는 단순히 신용대출이 있다는 이유만으로 모든 주택 구입이 제한되는 것이 아니며, 1억 원 초과 여부와 대출 실행 시점, 주택 소재지 등이 핵심 기준이 됩니다.
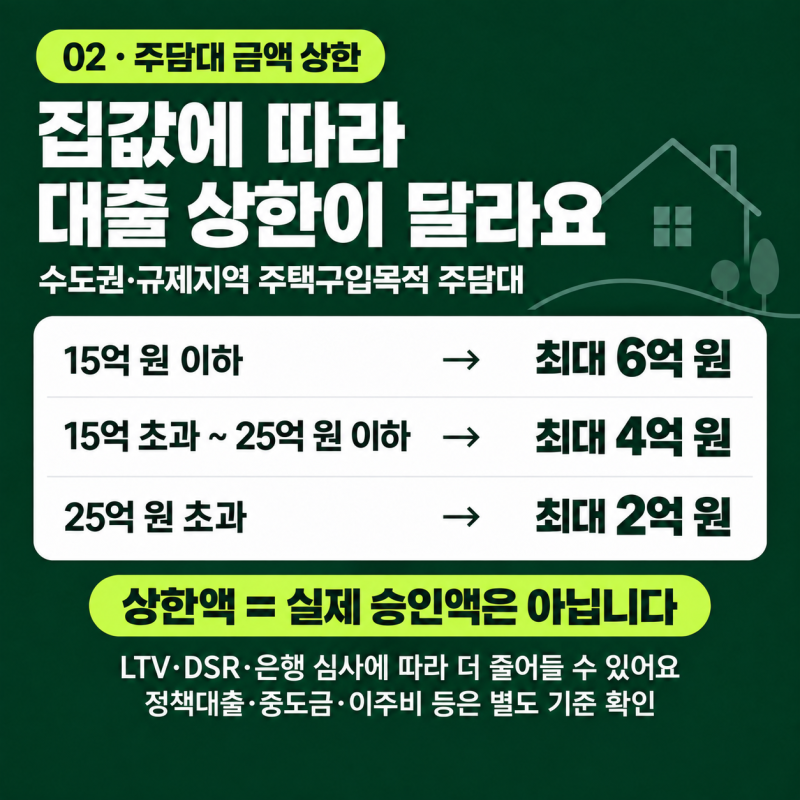
블로거들은 신용대출 1억 원 초과 기준과 함께 ‘대출 실행일로부터 1년’이라는 기간 제한, 그리고 ‘규제지역 내 주택’이라는 조건에 주목하고 있습니다. 일부 블로거는 신용대출이 1억 원 이하인 경우에는 이 규정의 직접적인 제한을 받지 않는다고 설명하며, 1억 원과 1억 원 초과의 차이를 강조합니다. 반면, 다른 블로거들은 주택담보대출(주담대) 한도가 부족하여 신용대출을 1억 원 넘게 받아 규제지역 주택 구입 자금으로 활용하는 것이 원천 차단될 수 있음을 경고하며, 대출 회수 요구 및 향후 대출 이용 제한과 같은 추가 불이익 가능성도 언급하고 있습니다.
따라서 주택 구입 전에는 본인의 신용대출 총액이 1억 원을 초과하는지, 그리고 해당 대출 실행일로부터 1년이 경과했는지 여부를 반드시 확인해야 합니다. 특히 마이너스통장도 신용대출에 포함될 수 있으며, 약정한도 전체를 기준으로 계산될 수 있으므로 주의가 필요합니다. 주택 구입 계약 전에는 거래 은행에 현재 신용대출 총액과 약정을 기준으로 해당 주택 취득 시 추가 주택 구입 금지 약정 위반에 해당하는지 정확히 문의하는 것이 현명한 대처 방안입니다.