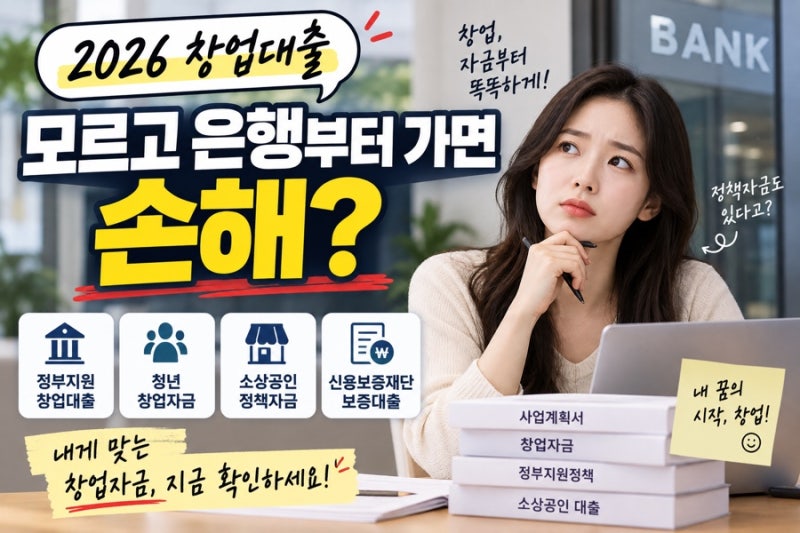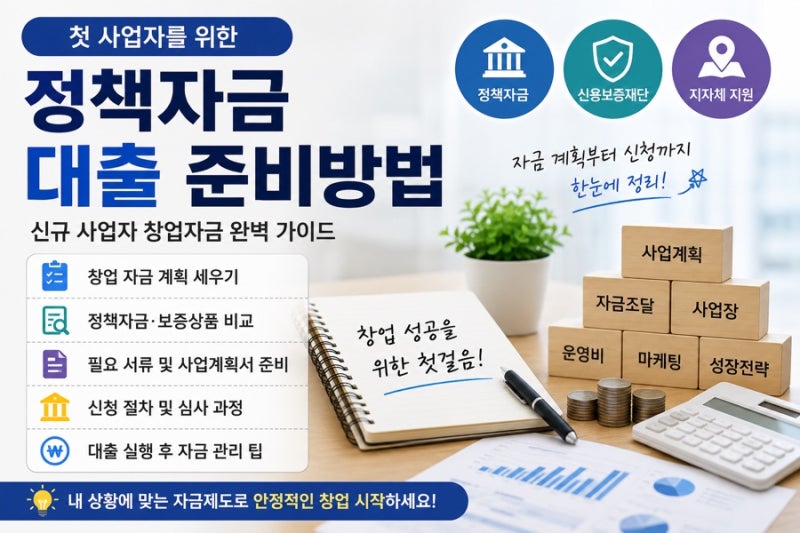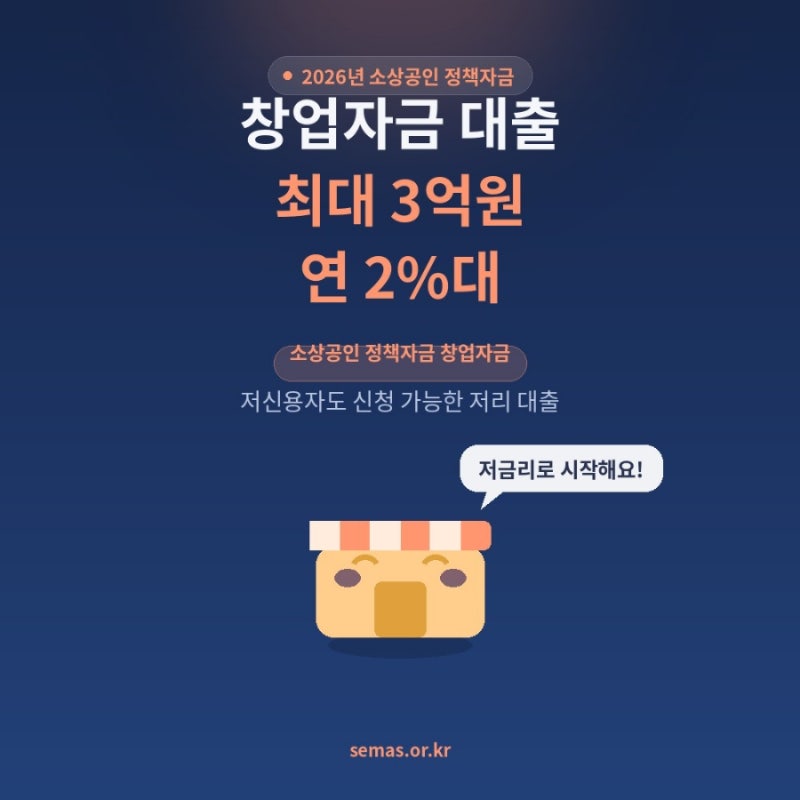

신규 창업자금 대출은 사업 초기 자금 확보에 필수적이지만, 매출 증빙이 어려운 신규 사업자에게는 문턱이 높게 느껴질 수 있습니다. 하지만 정부는 소상공인 및 예비 창업자를 위해 시중보다 낮은 금리의 정책자금을 운영하며, 2026년에는 창업 지원 예산이 역대 최대 규모로 편성되어 지원 대상과 한도가 확대되었습니다. 특히 매출이 없는 신규 사업자도 대출을 받을 수 있는 다양한 방법이 마련되어 있습니다.
실제 블로그 후기들을 살펴보면, 신규 사업자 대출 심사 시 대표자 개인의 신용점수와 금융 이력, 동종 업계 종사 경력과 업무 전문성, 그리고 사업계획의 충실성과 초기 자기자본 비율이 중요하게 평가됩니다. 특히 개인 신용점수는 최소 700점대 중후반 이상이어야 하며, 과거 연체 이력이 있다면 대출이 거절될 수 있으므로 주의해야 합니다. 또한, 사업계획서와 매출 증빙 자료를 꼼꼼히 준비하는 것이 심사에 유리합니다.
창업 대출은 소상공인 정책자금, 청년 대상 창업자금, 중소기업 정책자금, 지역신용보증재단 보증부 대출 등 다양한 종류가 있습니다. 처음부터 은행 사업자 대출만 알아보기보다는 정책자금, 보증부 대출, 일반 금융권 대출 순으로 비교해보는 것이 효과적입니다. 특히 청년 창업 지원은 자금 대출 외에도 창업 교육, 사업화 지원, 보증 지원, 창업 공간 지원 등 여러 형태로 운영될 수 있으니 본인의 연령과 사업 기간에 맞는 지원 사업 전체를 확인하는 것이 좋습니다.