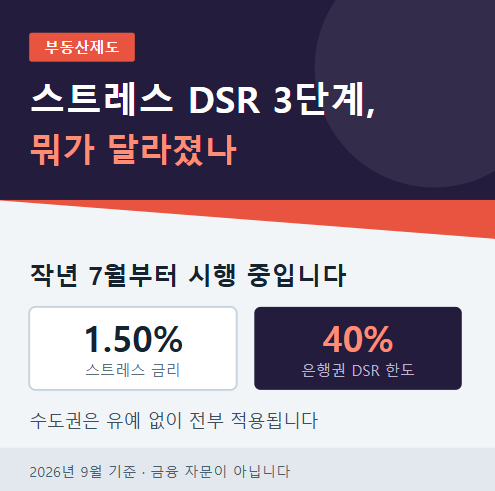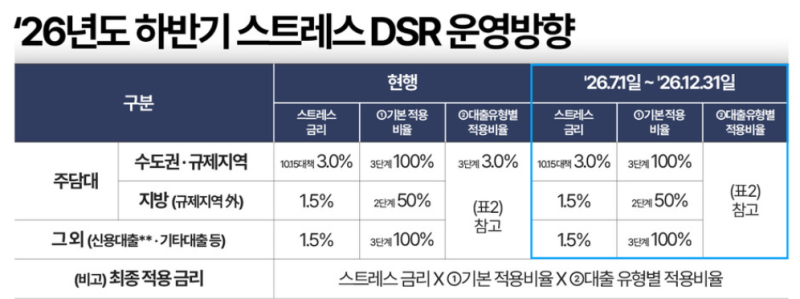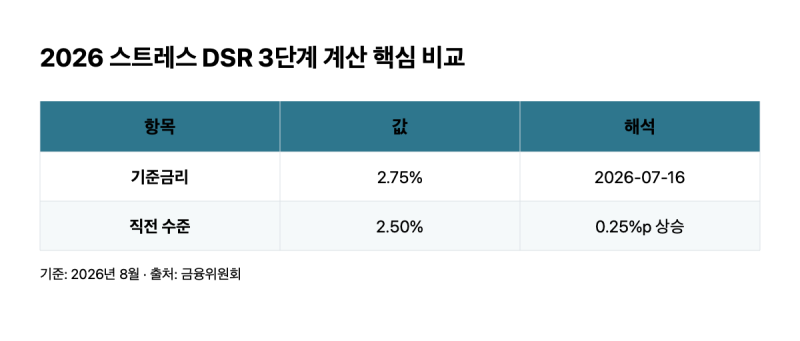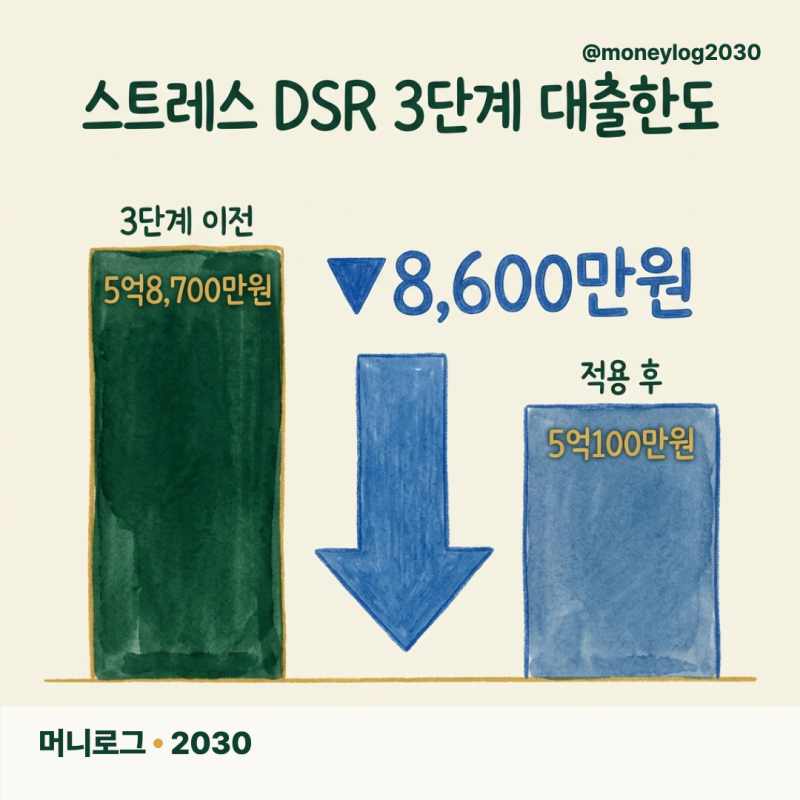
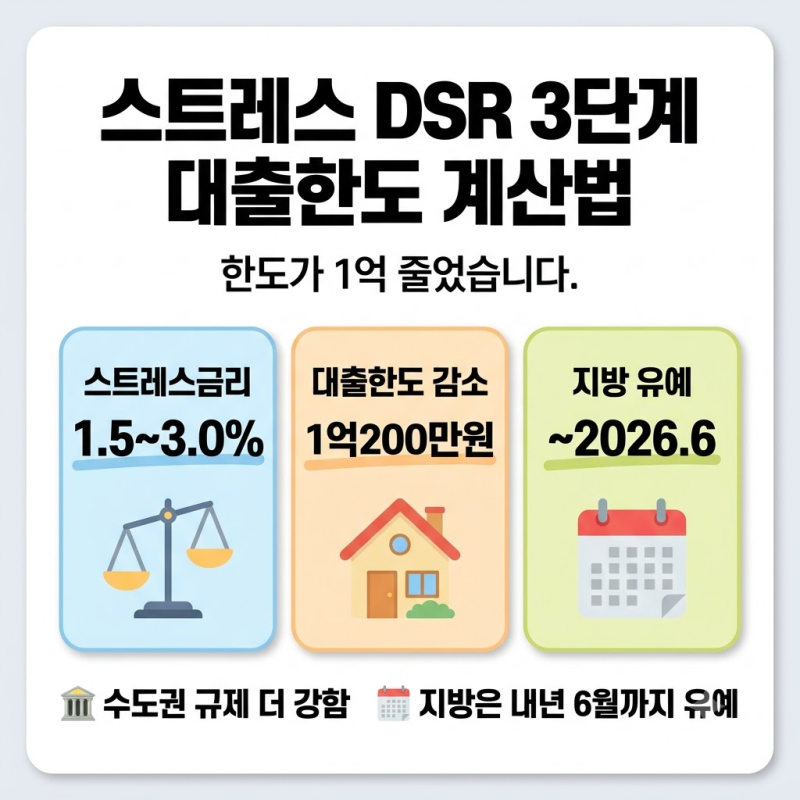
스트레스 DSR 3단계는 모든 가계대출에 1.5%의 가산 금리를 적용하여 대출 한도를 약 15~20% 축소시키는 제도입니다. 2025년 7월부터 본격 도입된 이 제도는 가계부채 관리의 핵심으로, 주택담보대출뿐만 아니라 신용대출 등 모든 가계대출에 적용 범위가 확대되었습니다. 실제 이자 부담이 아닌 미래 금리 인상 가능성을 반영한 심사 기준의 변화임을 인지하고 자금 계획을 세워야 합니다.
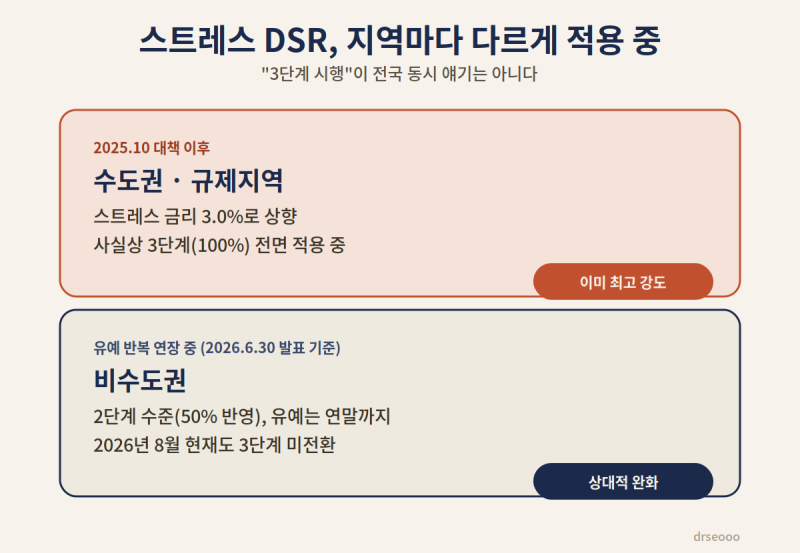
실사용자들은 스트레스 DSR 3단계 적용으로 인해 동일 소득 대비 대출 가능 금액이 크게 줄어들고 있음을 체감하고 있습니다. 특히 수도권 변동금리 주택담보대출의 경우 실제 금리에 3.0%p를 더해 한도를 계산하며, 연봉 6천만 원의 경우 대출 한도가 약 4.19억에서 3.01억으로 1.18억 감소하는 것으로 나타났습니다. 이는 실제 지불하는 이자 비용을 늘리는 것이 아니라, 빌릴 수 있는 원금의 총액을 줄이는 규제임을 명확히 이해해야 합니다.
대출 한도를 복구하거나 방어하기 위해서는 변동금리보다는 주기형·혼합형 금리를 선택하는 것이 유리합니다. 또한, 대출 만기 연장이나 배우자 소득 합산을 활용하는 방법도 고려할 수 있습니다. 정책금융 상품인 디딤돌이나 보금자리론은 DSR 적용에서 제외되므로, 해당되는 경우 적극적으로 확인하여 활용하는 것이 현명한 대출 전략이 될 수 있습니다.