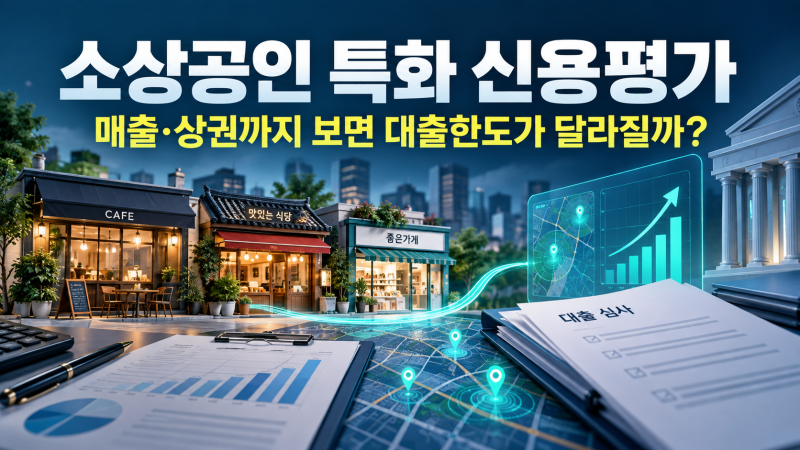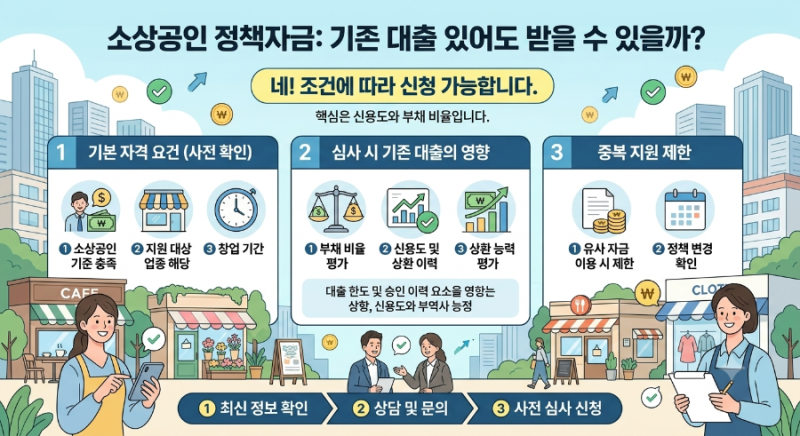

소상공인담보대출은 사업자등록증만으로 쉽게 받을 수 있다는 오해가 많지만, 실제로는 사업체의 신용도, 매출, 업력, 업종, 세금 납부 이력 등을 종합적으로 평가합니다. 특히 주택담보대출 한도가 가득 찼더라도 사업자 명의의 신용보증재단 보증서 대출은 개인 부채비율과 별개로 사업체 기준으로 심사가 진행되어 추가 자금 조달이 가능합니다. 최근에는 매출과 상권, 업력 등을 함께 보는 AI 기반의 소상공인 특화 신용평가(SCB) 모형이 도입되어 대출 문턱을 낮추고 있습니다.
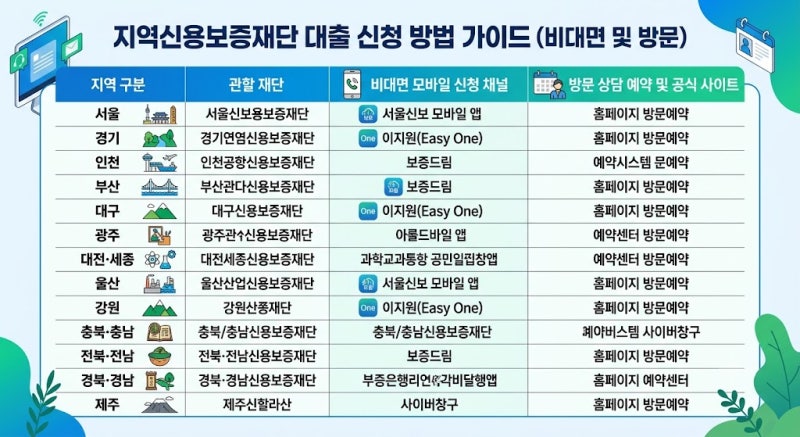
실제 사례를 보면, 주택담보대출이 많아도 지역신용보증재단을 통해 3천만 원의 보증서 담보부 대출을 받은 소상공인이 있습니다. 이는 개인의 부동산 담보와 부채비율을 보는 주택담보대출 심사와 사업체의 매출 및 운영 상태를 보는 신용보증재단 심사가 완전히 다른 영역이기 때문입니다. SCB 평가에서는 기존 신용정보에 사업의 성장 가능성을 더하여 매출액, 성장률, 회복력, 업종, 상권, 업력, 고용, 고객 반응, 플랫폼 정보, 성장지수 등을 종합적으로 고려합니다.
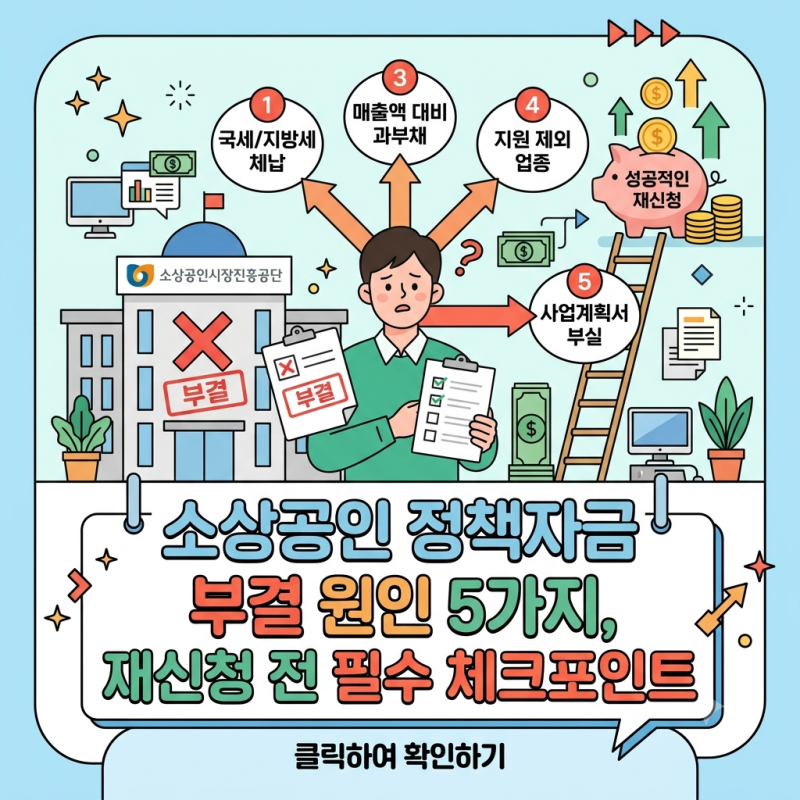
소상공인 정책자금은 소상공인시장진흥공단의 직접대출과 보증재단의 보증서를 통한 대리대출로 나뉩니다. 사업자등록 직후에는 매출 자료 부족으로 대출 한도가 낮거나 금리가 높게 책정될 수 있으므로, 사업 영위 상태, 상시근로자 수, 연체 및 체납 이력, 과세 유형 등을 미리 확인하는 것이 중요합니다. 특히 SCB 등급은 기존 신용등급과 사업체의 성장등급을 결합하여 평가하며, 성장성이 높은 경우 더 유리한 조건을 적용받을 수 있습니다.