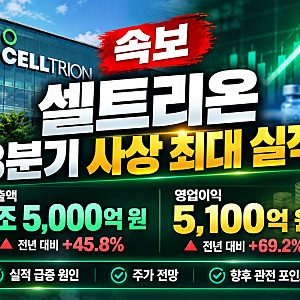


셀트리온이 2026년 3분기 연결 기준 매출 1조 5000억 원, 영업이익 5100억 원을 기록하며 창사 이래 분기 사상 최대 실적을 달성했습니다. 특히 영업이익은 처음으로 5000억 원을 돌파하며 시장의 기대를 모았습니다. 이러한 성과는 고수익 후속 바이오시밀러 품목군의 매출 비중 확대와 원가 개선 효과에 기인한 것으로 분석됩니다.
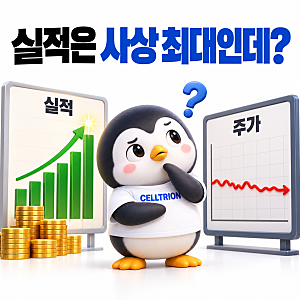
사상 최대 실적에도 불구하고 셀트리온의 주가는 연중 고점 대비 25% 이상 하락하며 투자자들의 의문을 증폭시키고 있습니다. 블로거들은 신규 제품인 짐펜트라의 폭발적인 성장과 합병 효과가 실적 개선에 긍정적인 영향을 미쳤다고 평가하면서도, 주가 부진의 원인을 두고 다양한 분석을 내놓고 있습니다. 실적과 주가의 괴리 현상이 투자자들 사이에서 주요 관심사로 떠오르고 있습니다.
블로거들은 셀트리온의 사상 최대 실적에도 불구하고 주가가 답답한 흐름을 보이는 이유에 대해 심층적으로 분석하고 있습니다. 자사주 매입에도 불구하고 주가가 18만 원 아래로 내려온 배경과 신규 제품 비중 확대가 실제 수익성 개선으로 얼마나 빠르게 연결될지가 향후 기업가치 재평가를 가를 핵심 요소로 지목됩니다. 과연 셀트리온의 주가가 목표 주가인 32만 원을 돌파할 수 있을지 블로거들의 전망을 통해 더 자세히 확인해 볼 수 있습니다.