
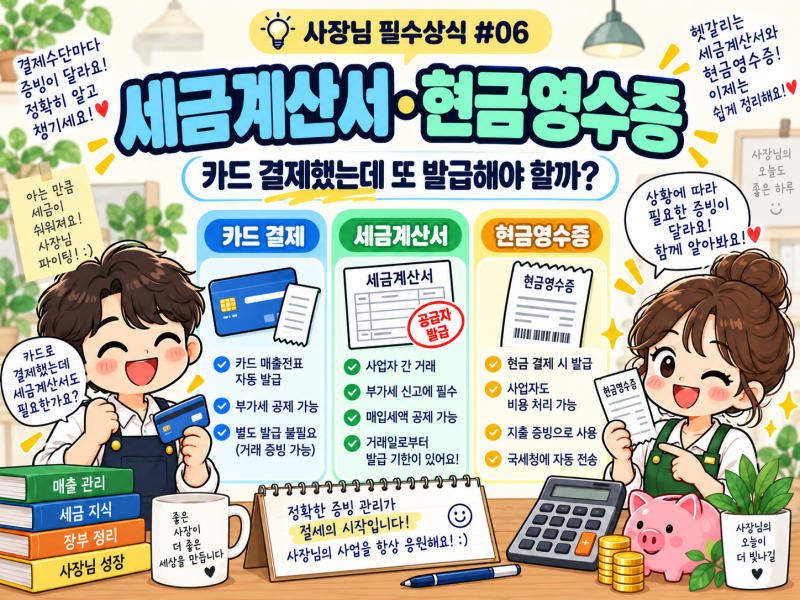
사업 운영 시 지출 증빙으로 세금계산서와 현금영수증은 대표적인 적격증빙 서류입니다. 두 증빙 모두 사업 관련 지출을 증명하지만, 발급 목적과 적용되는 거래 형태에 명확한 차이가 있습니다. 특히 사업자 간 거래에서도 거래 상대방의 과세 유형에 따라 세금계산서 외에 현금영수증이나 신용카드 매출전표 등으로 증빙이 달라질 수 있어 주의가 필요합니다.
실제 블로그 후기들을 보면, 간이과세자로부터 세금계산서 대신 현금영수증을 받은 경우 부가가치세 매입세액공제를 받지 못하는 상황이 발생하기도 합니다. 이는 세금계산서 발급이 불가능한 간이과세자가 발행하는 현금영수증에는 공급가액과 부가가치세가 명시되지 않기 때문입니다. 다만, 이러한 증빙은 종합소득세 신고 시 임차료 등의 필요경비로 인정받는 근거 자료가 될 수 있습니다.
세금계산서 발급 의무가 있는 간이과세자가 세금계산서를 발행할 때는 일반과세자와 동일하게 부가세 10%를 부과합니다. 그러나 세금계산서 대신 현금영수증이나 신용카드 매출전표를 발급할 때는 간이과세자 부가세율인 4%를 적용할 수 있습니다. 홈택스에서 현금영수증을 발급할 경우 자동 계산 기능이 기본 10%로 역산되므로, 4%를 적용하려면 공급가액과 부가가치세를 수동으로 분리 입력해야 합니다.