
최근 상속세 과세 대상자가 증가하고 총 결정세액 또한 늘어나면서 상속세 절세 방법에 대한 관심이 높아지고 있습니다. 특히 상속 재산의 대부분이 부동산인 현실에서 상속세를 현금으로 납부해야 하는 부담이 커지면서, 종신보험을 활용한 상속세 재원 마련이 주목받고 있습니다. 국세청 통계에 따르면 상속 재산 중 부동산 비중이 약 70%에 육박하지만, 상속세는 6개월 내 현금 납부가 원칙이므로 이에 대한 대비가 중요합니다.
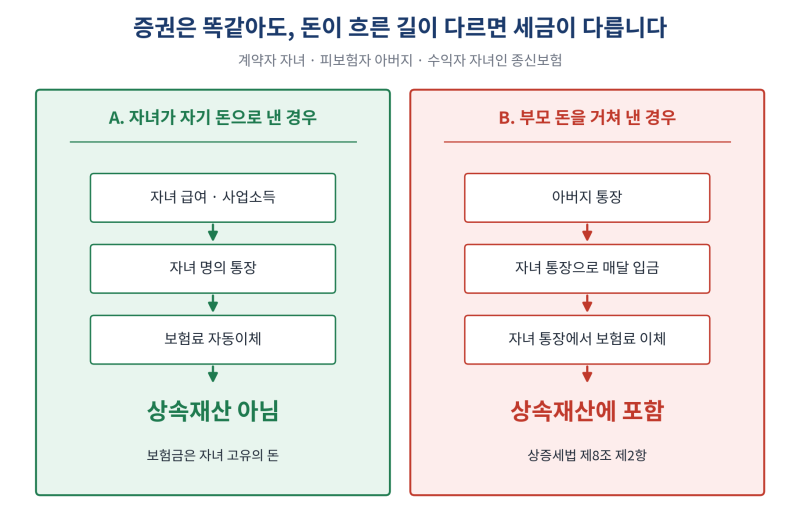
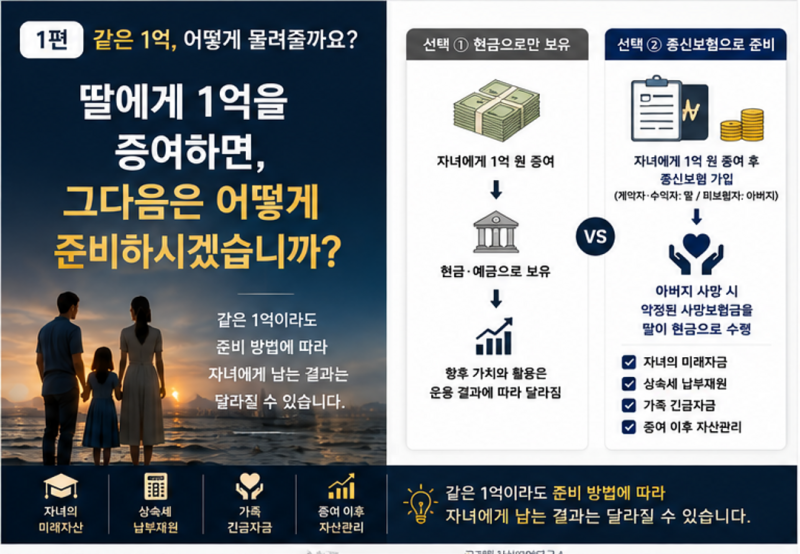
실제 블로그 후기들을 살펴보면, 종신보험을 통해 사망보험금으로 상속세 납부 재원을 확보하는 방법이 효과적이라는 의견이 많습니다. 특히 자녀가 계약자로서 자신의 소득으로 보험료를 납부하는 경우, 사망보험금은 상속재산으로 보지 않아 상속세가 부과되지 않는다는 점이 큰 장점으로 꼽힙니다. 하지만 부모의 돈이 자녀의 통장을 거쳐 보험료로 납부된 경우에는 세무조사 시 부모가 낸 것으로 간주되어 상속세 및 가산세가 부과될 수 있으므로 주의해야 합니다.
종신보험을 활용한 상속세 절세는 단순히 계약자 명의를 자녀로 하는 것 이상으로, 보험료의 실질적인 출처가 중요합니다. 부모가 자녀에게 증여한 자금으로 종신보험을 준비하는 경우에도 증여세 신고를 먼저 하고, 자녀가 그 돈을 어떻게 보유하고 활용하는지에 따라 결과가 달라질 수 있습니다. 따라서 종신보험 가입 시에는 전문가와 상담하여 계약 구조와 보험료 납부 주체를 명확히 설정하고, 세무 유의사항을 꼼꼼히 확인하는 것이 중요합니다.