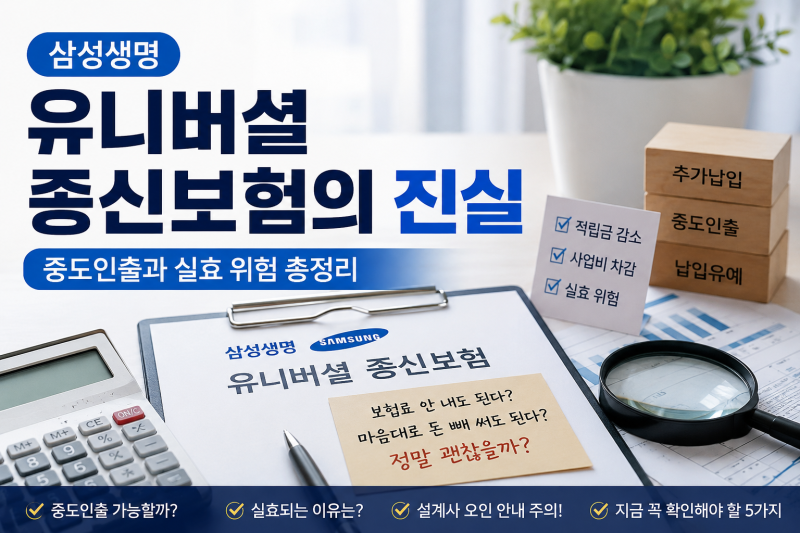
삼성생명 중도인출은 보험 계약에서 정한 범위 내에서 자금을 인출하는 기능으로, 적립금과 향후 계약 유지에 영향을 줄 수 있어 신중한 접근이 필요합니다. 특히 변액유니버셜종신보험과 같은 상품에서는 납입 유연성이 제공되지만, 납입을 중지하는 동안에도 월 대체 보험료 등 비용이 적립금에서 차감될 수 있다는 점을 인지해야 합니다. 이러한 기능은 가입 연도와 상품명에 따라 적용 조건이 다를 수 있으므로, 본인의 계약 내용을 정확히 확인하는 것이 중요합니다.
실제 사용자들은 중도인출을 고려할 때 해지환급금만 보고 판단하기보다는, 인출로 인한 계약 가치 감소와 이후 발생할 유지 비용을 함께 고려해야 한다고 조언합니다. 중도인출은 보험계약대출과 달리 적립금 자체를 감소시키므로, 펀드 실적 악화와 비용 차감이 겹치면 적립금이 예상보다 빠르게 줄어들 수 있습니다. 따라서 중도인출 전후의 적립금 흐름, 보장 금액 변화, 재납입 시점 등을 면밀히 점검하는 것이 필요합니다.
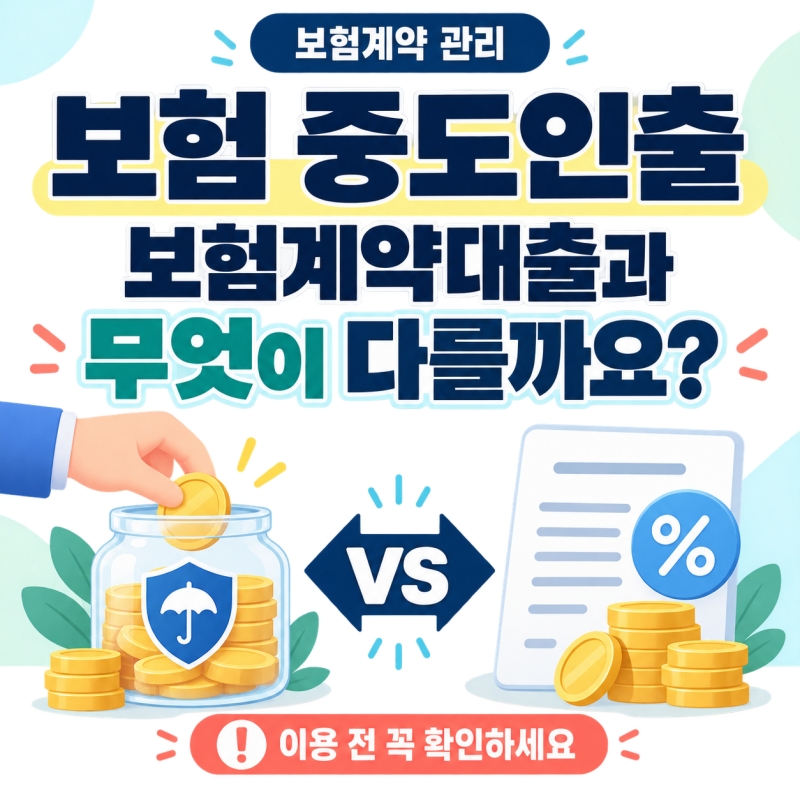
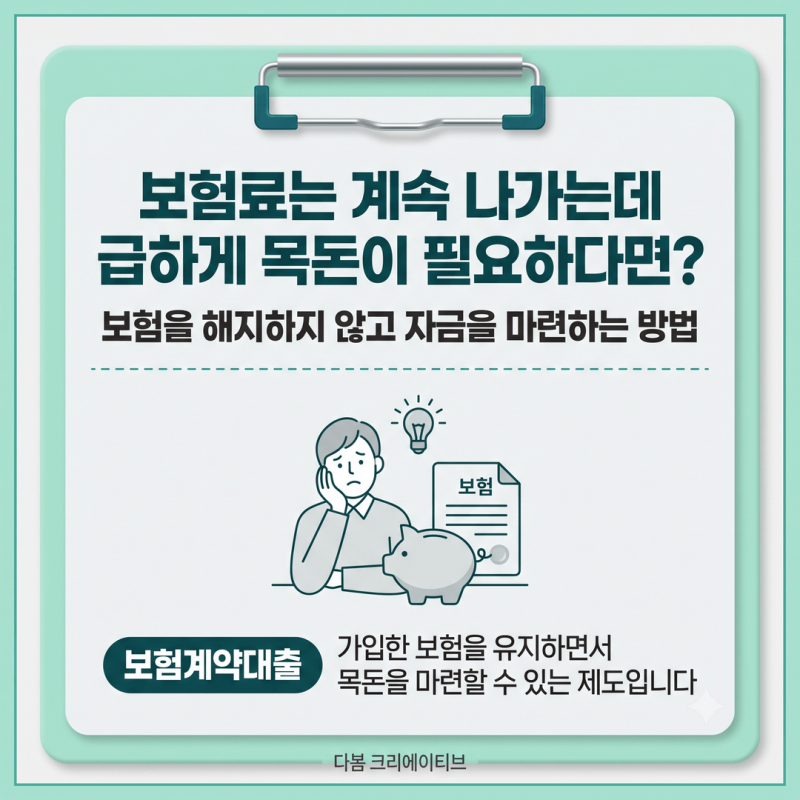
중도인출을 계획하고 있다면, 인출 가능 금액뿐만 아니라 계약 유지에 필요한 적립 수준과 보험회사의 안내를 받을 연락처를 함께 확인해야 합니다. 또한, 중도인출과 보험계약대출은 같은 금액이 필요하더라도 총비용과 보장 영향이 다르므로, 각 방식의 차이점을 명확히 이해하고 본인의 상황에 맞는 방법을 선택하는 것이 현명합니다. 비상 자금 마련을 위해 보험을 해지하기 전에 중도인출이나 보험계약대출 등 다양한 대안을 충분히 검토하시기 바랍니다.