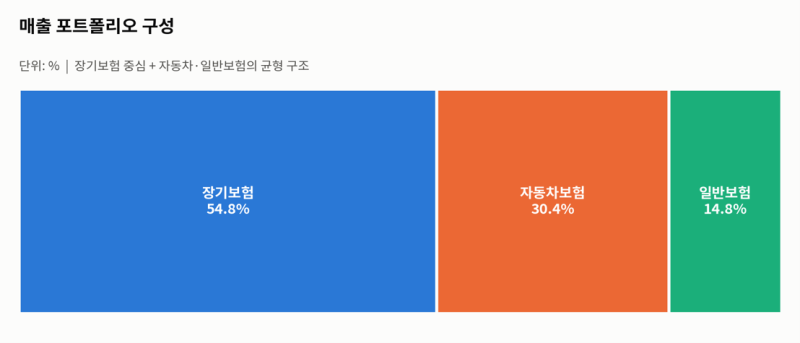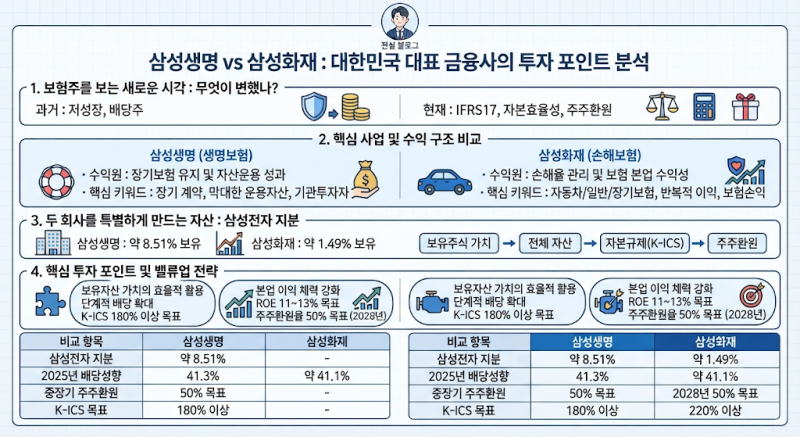

삼성생명과 삼성화재는 대한민국 금융시장을 대표하는 삼성그룹 금융 계열사로, 투자자들의 높은 관심을 받고 있습니다. 과거 보험주가 저성장과 저금리 환경 속에서 안정적인 방어주로 인식되었으나, IFRS17과 K-ICS 도입 이후 실적과 자본을 바라보는 방식이 변화했습니다. 특히 이 두 회사는 삼성전자 등 계열사 지분과 막대한 투자자산을 보유하고 있어 일반적인 보험주와는 다른 특징을 보이며, 보험 본업의 수익성뿐 아니라 자산 운용 성과와 주주환원 정책까지 종합적으로 고려해야 하는 시대가 되었습니다.
삼성생명은 생명보험업계를 대표하는 대형 생명보험사로, 종신보험, 건강보험, 연금보험 등 장기 계약이 많아 장기적인 자산 운용 능력이 매우 중요합니다. 반면 삼성화재는 손해보험업계를 대표하며 자동차보험, 운전자보험, 실손의료비 등 다양한 손해보험 상품을 취급하여 손해율 관리와 보험 본업의 수익성이 실적에 직접적인 영향을 미칩니다. 결국 삼성생명은 장기보험과 자산 운용, 보유 자산의 가치가 중요하며, 삼성화재는 손해율 관리와 보험 본업의 수익성, 자산 운용 능력이 함께 중요하다고 볼 수 있습니다.
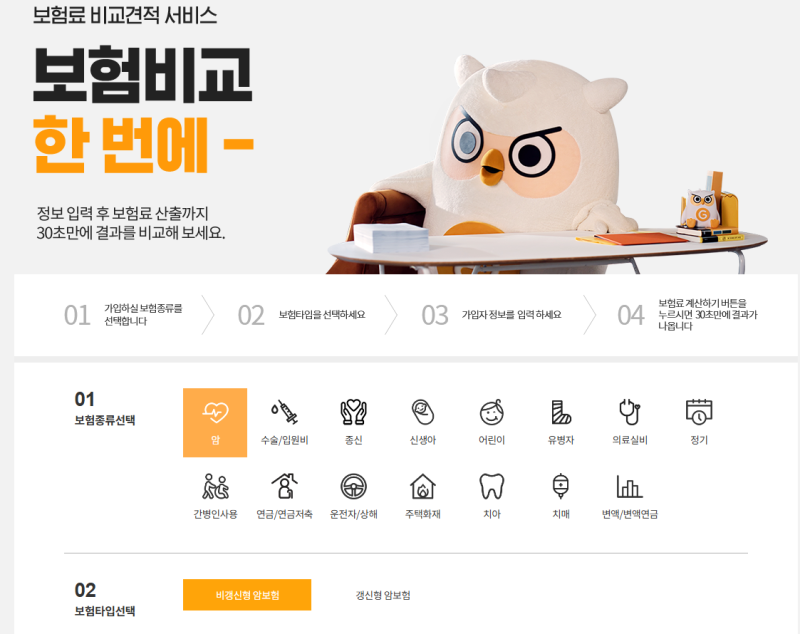
두 회사를 비교할 때 삼성전자 지분 보유 여부와 규모는 매우 중요한 요소입니다. 또한, 2026년 상반기 순이익에서 삼성생명이 생명보험사 중 1위, 삼성화재가 손해보험사 중 1위를 기록하는 등 각 분야에서 독보적인 위치를 차지하고 있습니다. 다이렉트 채널 이용 시에는 생명보험과 손해보험 상품의 종류가 다르므로, 원하는 보장을 정확히 확인하고 해당 회사 채널을 이용하는 것이 중요합니다.