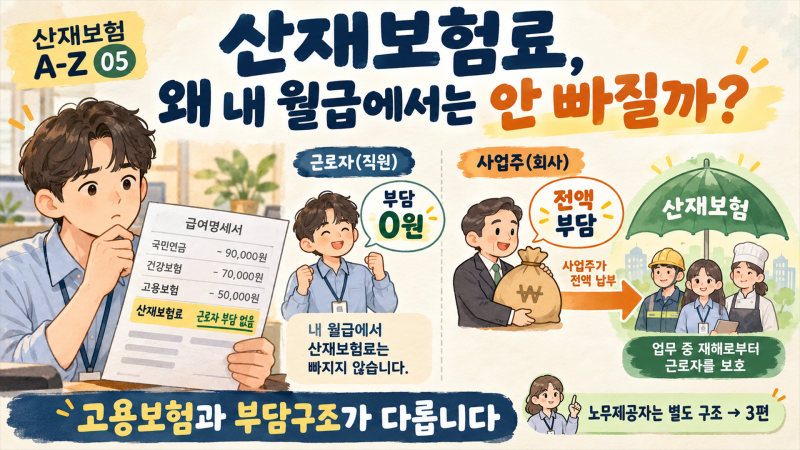
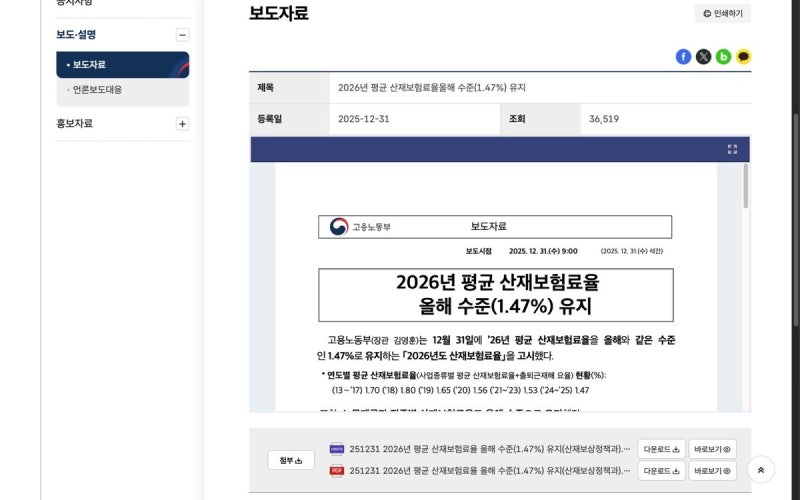
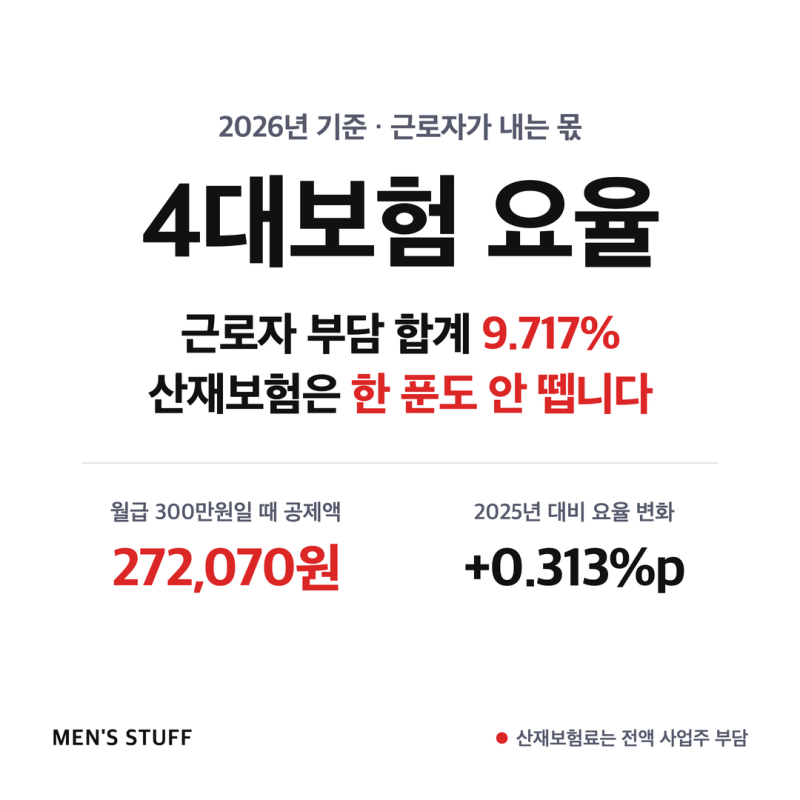
2026년 산재보험료율은 평균 1.47%로 2025년과 동일하게 유지된다고 고용노동부가 고시했습니다. 하지만 이 평균 요율은 전체를 아우르는 값일 뿐, 각 사업장의 실제 산재보험료율은 업종별 특성과 과거 3년간의 재해 발생 실적에 따라 달라집니다. 특히 산재보험료는 4대 보험 중 유일하게 사업주가 전액 부담하므로, 요율의 작은 변동에도 회사의 재정적 체감은 매우 클 수 있습니다.
블로거들은 산재보험료율이 업종별로 다른 이유를 재해 위험도와 보험급여 지출 규모에서 찾고 있습니다. 재해 위험이 높은 업종일수록 요율이 높게 책정되며, 출퇴근재해 요율은 업종과 관계없이 동일하게 적용됩니다. 또한, 특정 사업 종류의 요율이 전체 평균의 20배를 초과하거나 직전 연도 요율의 30% 범위를 벗어나지 않도록 법적 제한을 두어 급격한 변동을 방지하고 있습니다.
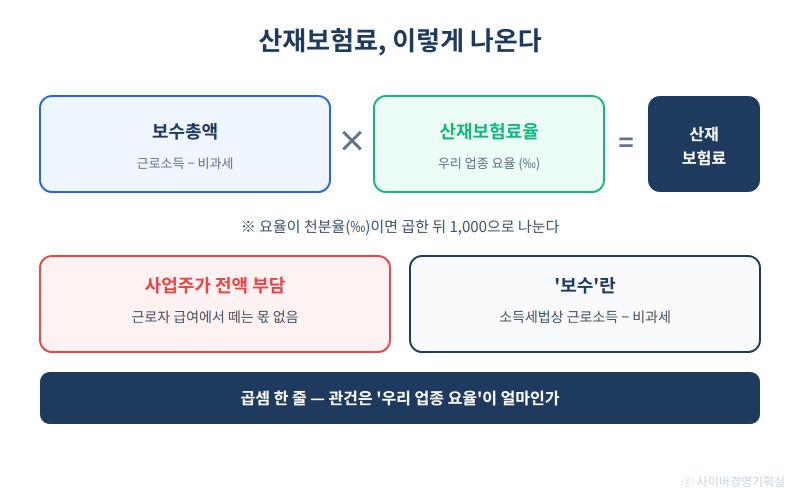
사업주가 산재보험료 고지서를 받았을 때 단순히 금액만 확인할 것이 아니라, 어떤 요율이 적용되었는지 그 근거를 파악하는 것이 중요합니다. 보수총액에 산재보험료율을 곱하여 산정되는 만큼, 자신의 사업장 업종 분류가 정확한지, 그리고 실적 요율이 제대로 반영되었는지 확인하여 불필요한 비용 지출을 줄일 수 있는 여지를 챙겨야 합니다.