
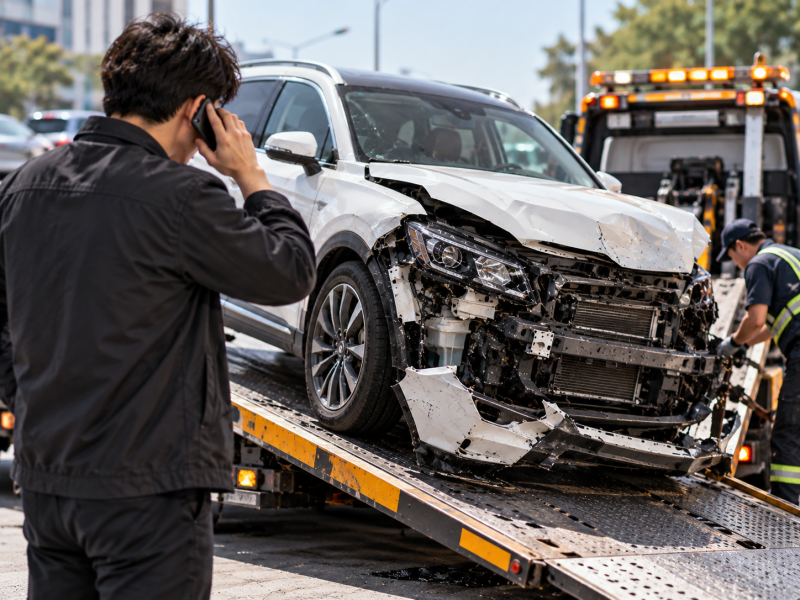
자동차 사고 시 보험 처리 과정에서 '분손'이라는 용어는 많은 운전자에게 혼란을 줍니다. 이는 차량 전체의 가치를 잃은 것이 아니라, 손상된 부분을 수리하여 계속 사용할 수 있는 정도의 손해를 의미합니다. 특히 차가 심하게 부서졌다고 해서 무조건 전손으로 처리되는 것이 아니며, 사고 당시 차량가액과 현재 산정된 수리비, 그리고 수리 중 추가 손상 가능성까지 종합적으로 고려하여 분손 여부가 결정됩니다. 이러한 복합적인 판단 기준 때문에 운전자들은 보험사의 설명을 듣고도 명확한 이해에 어려움을 겪는 경우가 많습니다.
일부 블로거들은 겉으로 보기에는 차량 손상이 심해도 수리가 가능하고 손해액이 차량가액 범위 내에 있다면 분손으로 처리될 수 있다고 설명합니다. 반대로 외관은 멀쩡해 보여도 주요 부품 손상으로 수리비가 차량가액을 넘어설 경우 전손으로 판단될 수 있다는 점을 강조하기도 합니다. 또한, 정비소 견적 금액이 그대로 보험금으로 지급되는 것이 아니라, 사고와 관련하여 필요하고 타당한 수리비가 기준이 되며 과실 비율이나 자기부담금, 부품 교환 여부 등에 따라 최종 지급액이 달라질 수 있다는 점을 주의해야 한다고 조언합니다.
분손 처리 시 보험금은 견적서 금액을 현금으로 받는 것이 아니라, 사고 전 상태로 복구하는 데 필요한 적정 손해를 보험 기준에 따라 계산하는 방식입니다. 여기서 '미수선 처리'는 분손과 혼동하기 쉬우나, 이는 차량 손해 정도를 구분하는 분손과 달리 실제 수리 없이 수리비 상당액을 금전으로 정산하는 처리 방식임을 명확히 구분해야 합니다. 따라서 자동차 사고 발생 시 보험사의 설명을 꼼꼼히 듣고, 내 차의 차량가액과 예상 수리비를 정확히 확인하는 것이 중요합니다.