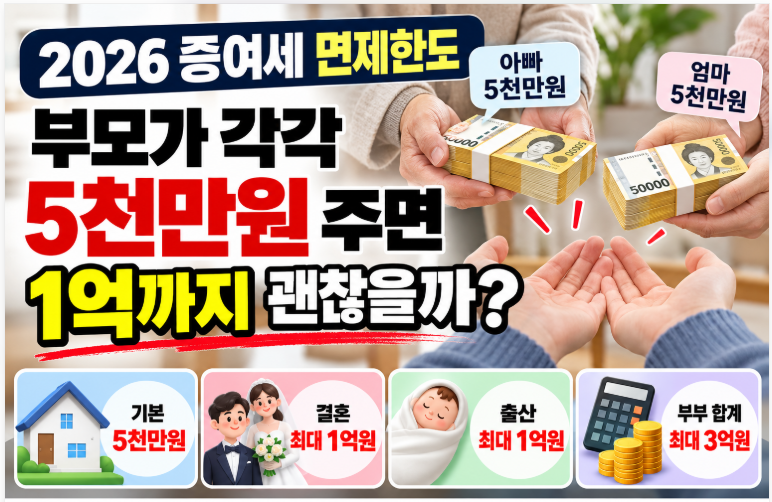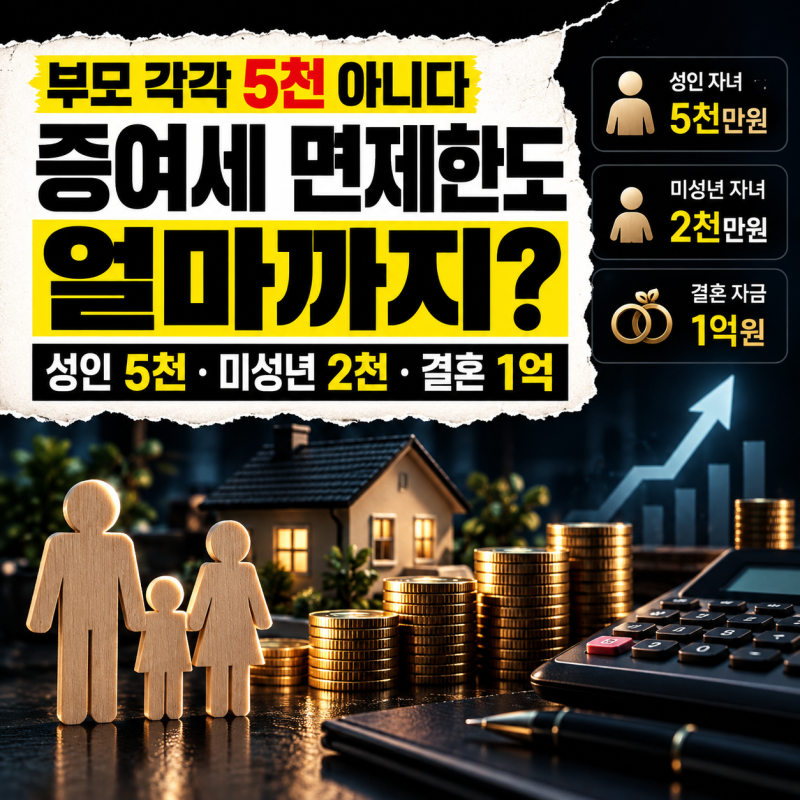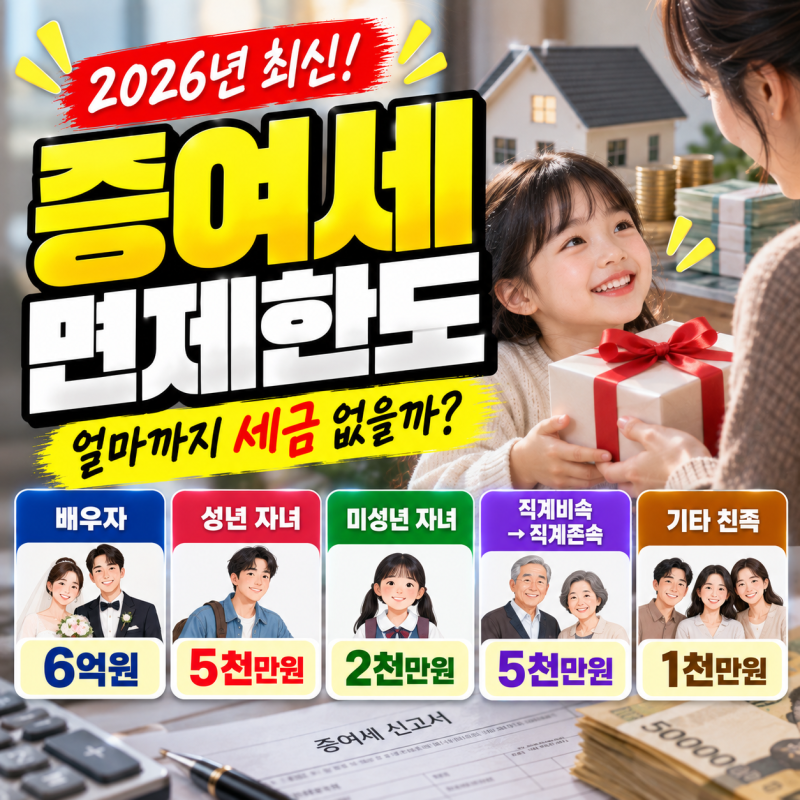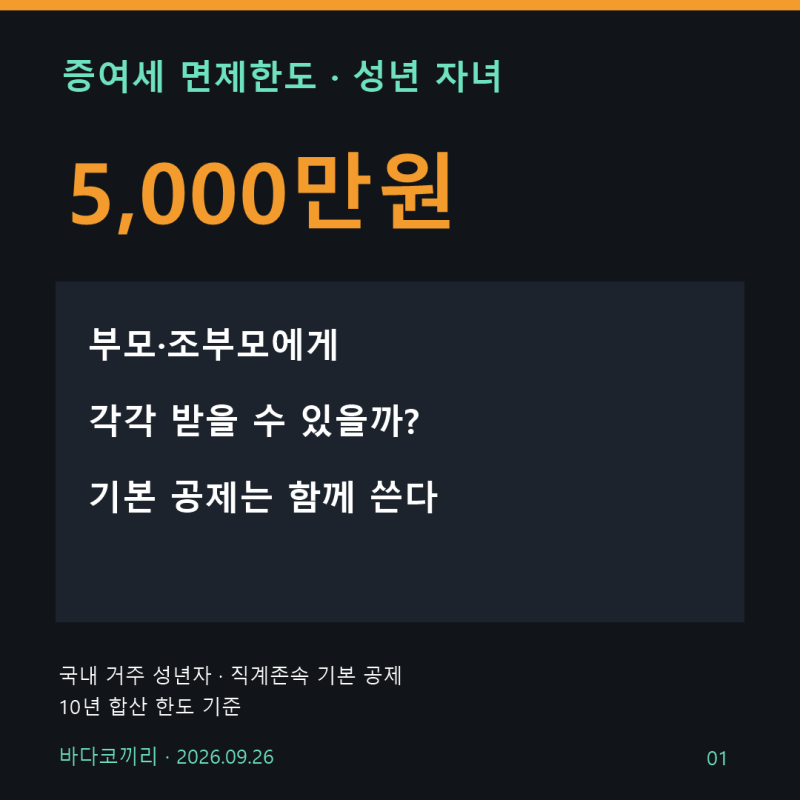

최근 부모가 자녀에게 재산을 증여할 때 적용되는 증여세 면제 한도에 대한 관심이 높아지고 있습니다. 특히 성년 자녀에게 5천만 원까지는 증여세가 없다는 정보가 널리 알려져 있지만, 부모가 각각 5천만 원씩 증여하면 총 1억 원까지 공제받을 수 있는지에 대한 혼란이 많습니다. 이는 증여재산공제가 ‘부모 한 명당’이 아닌 ‘직계존속 전체’를 기준으로 하기 때문에 발생하는 오해입니다. 최근 성년 자녀는 직계존속으로부터 10년간 5천만 원, 미성년 자녀는 2천만 원까지 증여세 공제를 받을 수 있습니다.
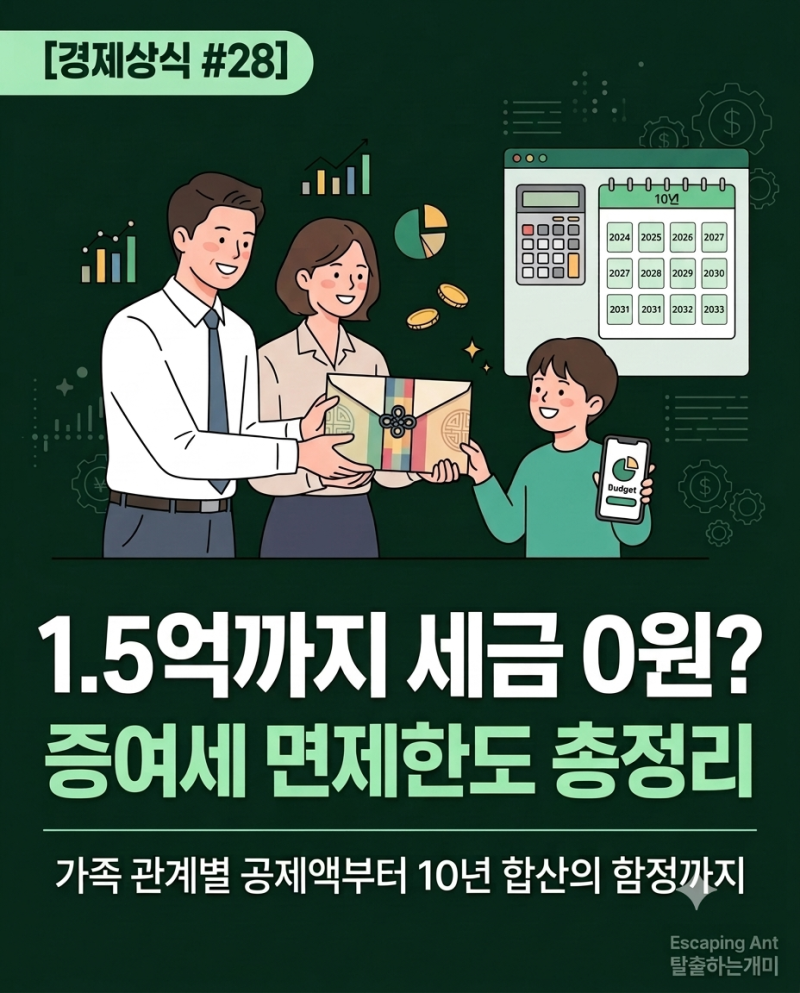
실제 블로그 후기들을 살펴보면, 많은 이들이 부모 각각의 증여를 합산하여 1억 원까지 공제받을 수 있다고 오해하는 경우가 많습니다. 그러나 직계존속으로부터의 증여는 10년간 합산하여 성년 자녀 5천만 원 한도 내에서 공제가 적용됩니다. 예를 들어, 부모에게 총 1억 원을 증여받았다면 5천만 원을 제외한 나머지 5천만 원에 대해 증여세가 부과되며, 이 경우 약 485만 원 수준의 세금이 발생할 수 있습니다. 또한, 10년마다 공제 한도가 새로 생긴다고 생각하기 쉽지만, 정확히는 증여일을 기준으로 직전 10년간 공제받은 금액을 확인해야 합니다.
자녀에게 증여를 계획하고 있다면, 단순히 금액만 고려할 것이 아니라 ‘누가 누구에게 주는지’와 ‘최근 10년간 얼마나 증여했는지’를 함께 확인하는 것이 중요합니다. 특히 성년 자녀가 결혼이나 출산 요건을 충족하는 경우, 기본 공제 외에 최대 1억 원의 추가 공제를 받을 수 있어 총 1억 5천만 원까지 공제가 가능합니다. 따라서 증여 시기와 조건을 면밀히 검토하여 세금 부담을 최소화하는 전략적인 접근이 필요합니다.