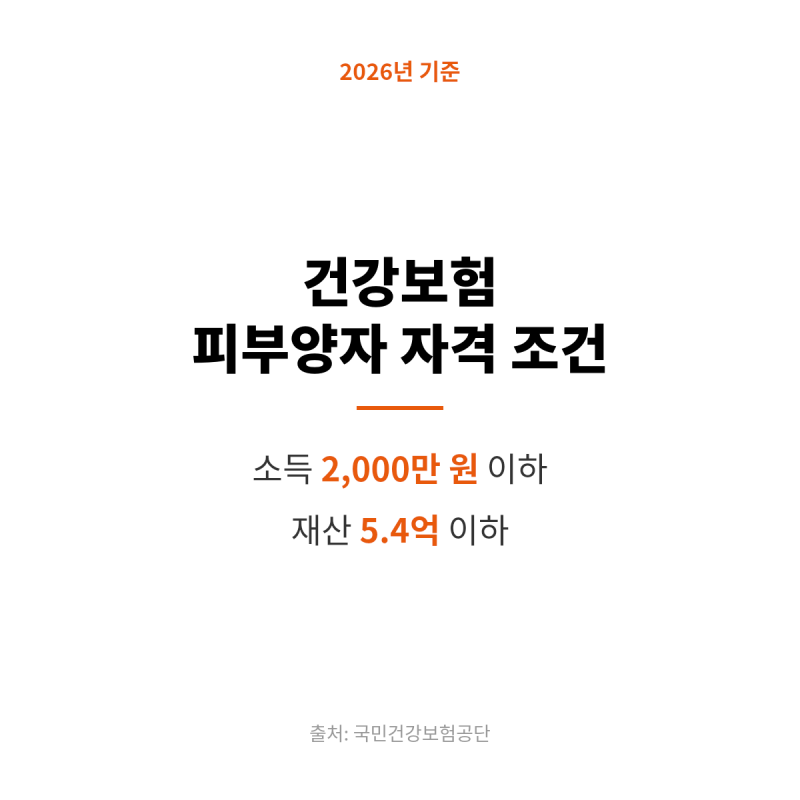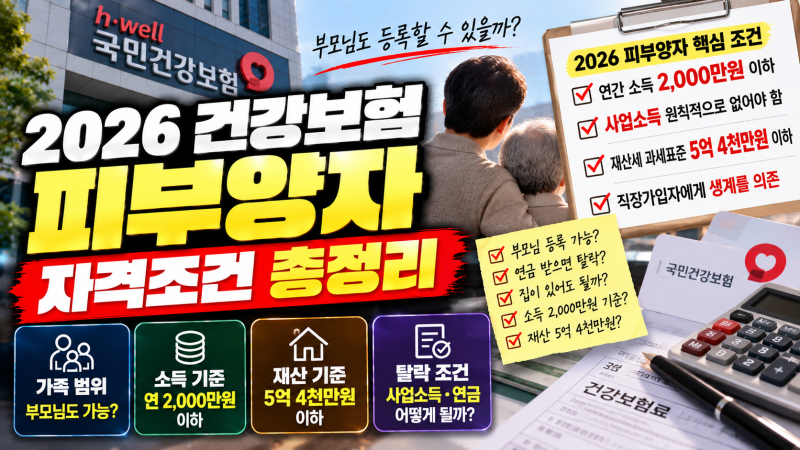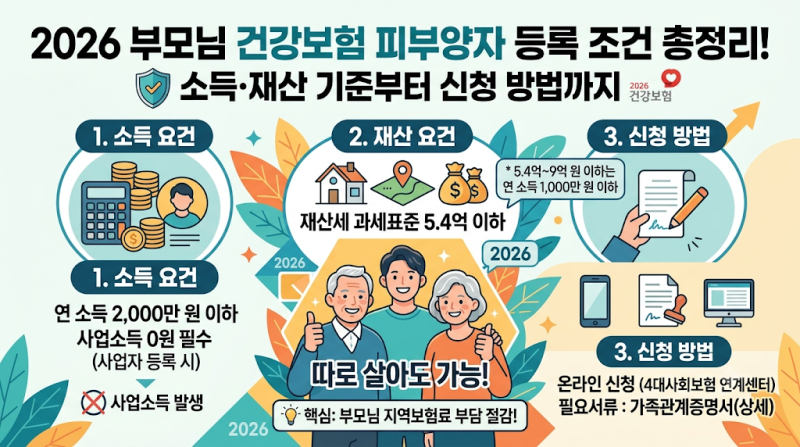


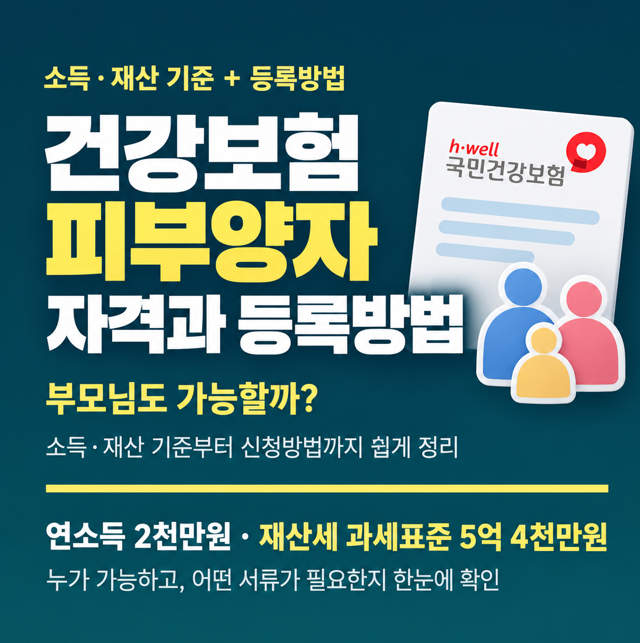
직장에 다니는 자녀의 건강보험에 부모님을 피부양자로 등록하면 부모님은 건강보험료를 별도로 납부하지 않습니다. 피부양자 등록을 위해서는 부양 관계, 소득, 재산 세 가지 조건을 모두 충족해야 합니다. 특히 소득 기준은 연간 합계 2,000만 원 이하이며, 2022년 9월부터 기준이 강화되어 연금 수령액도 포함되므로 주의가 필요합니다. 부모님 중 한 분이라도 소득 요건을 충족하지 못하면 부부 모두 피부양자 자격에서 제외될 수 있습니다.
실제 블로그 후기들을 살펴보면, 재산세 과세표준이 5.4억 원을 초과하고 9억 원 이하인 경우 연 소득이 1,000만 원 이하여야만 피부양자 자격을 유지할 수 있습니다. 재산 기준은 시세가 아닌 재산세 과세표준액을 기준으로 하므로, 실제 집값과 혼동하지 않도록 재산세 고지서나 위택스에서 정확한 과세표준을 확인하는 것이 중요합니다. 사업소득의 경우 사업자등록이 있다면 단 1원의 소득만 발생해도 피부양자 등록이 불가하며, 사업자등록이 없는 프리랜서 등은 연간 사업소득 500만 원 이하여야 인정됩니다.
피부양자 등록 신청은 자녀가 회사 인사·총무 담당자를 통해 진행하는 것이 가장 간편합니다. 자녀가 직장에 들어간 날 또는 부모님이 조건을 갖춘 날로부터 90일 이내에 신고해야 소급 적용이 가능합니다. 가족관계증명서는 행정정보로 확인이 가능하다면 생략할 수 있으며, 모든 서류는 신청일 기준 최근 3개월 이내 발급된 원본이어야 합니다. 부모님이 국민연금 등 공적연금을 받고 있다면 연금액을 미리 확인하여 소득 기준 초과 여부를 점검하는 것이 좋습니다.