
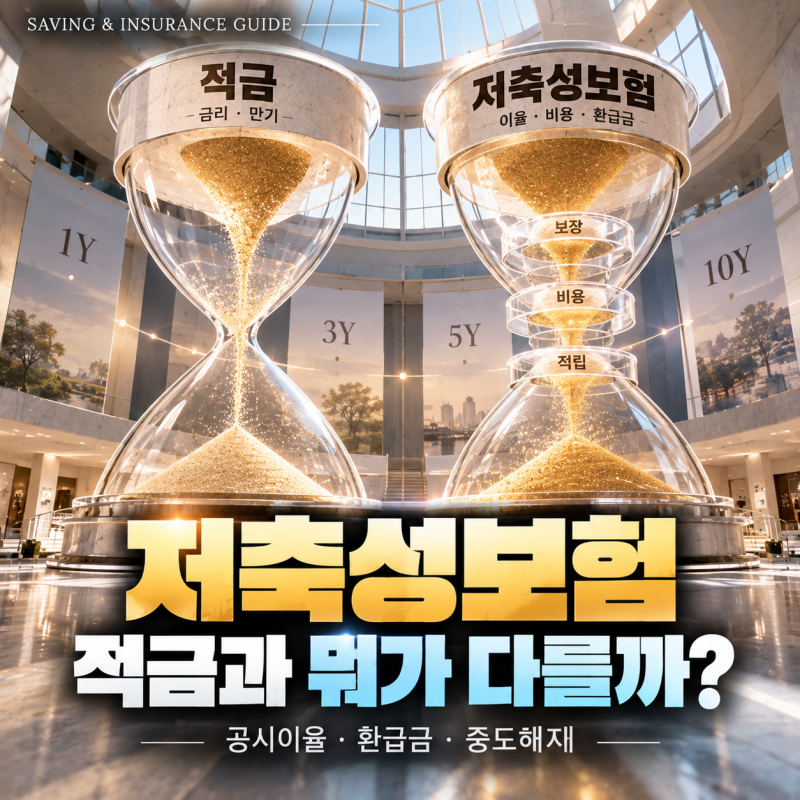


보험회사 적금은 은행의 예금·적금과 유사하게 보이지만, 본질적으로는 보험 상품입니다. 현재 , 저축성보험은 위험 보장과 함께 장기간 자금을 적립하는 기능을 하며, 보험료 중 일부는 계약 체결 및 유지 비용, 위험 보장 비용으로 사용됩니다. 따라서 단순히 금리 숫자만으로 은행 적금과 비교하기보다는 상품의 목적과 비용 구조를 함께 이해하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 저축성보험은 장기 유지 시 은행 적금보다 더 많은 금액을 받을 수 있다는 장점이 언급됩니다. 하지만 중도 해지 시 납입한 보험료보다 해약환급금이 적을 수 있다는 점과, 납입 보험료 전체가 적립되는 것이 아니라는 점은 미리 인지해야 할 솔직한 특징입니다. 특히 공시이율, 최저보증이율, 해약환급금 예시 등을 꼼꼼히 확인하는 것이 중요합니다.
블로거들은 보험회사 적금 상품 선택 시, 단순히 높은 수익률만 볼 것이 아니라 해약환급률, 사업비, 적용 이율, 그리고 유지 기간 등을 종합적으로 고려할 것을 강조합니다. 또한, 연금저축보험과 연금저축펀드처럼 세액공제 혜택이 있는 상품의 경우, 운용 방식과 원금 변동 가능성, 비용 등을 비교하여 자신의 투자 성향에 맞는 상품을 선택하는 것이 현명합니다.