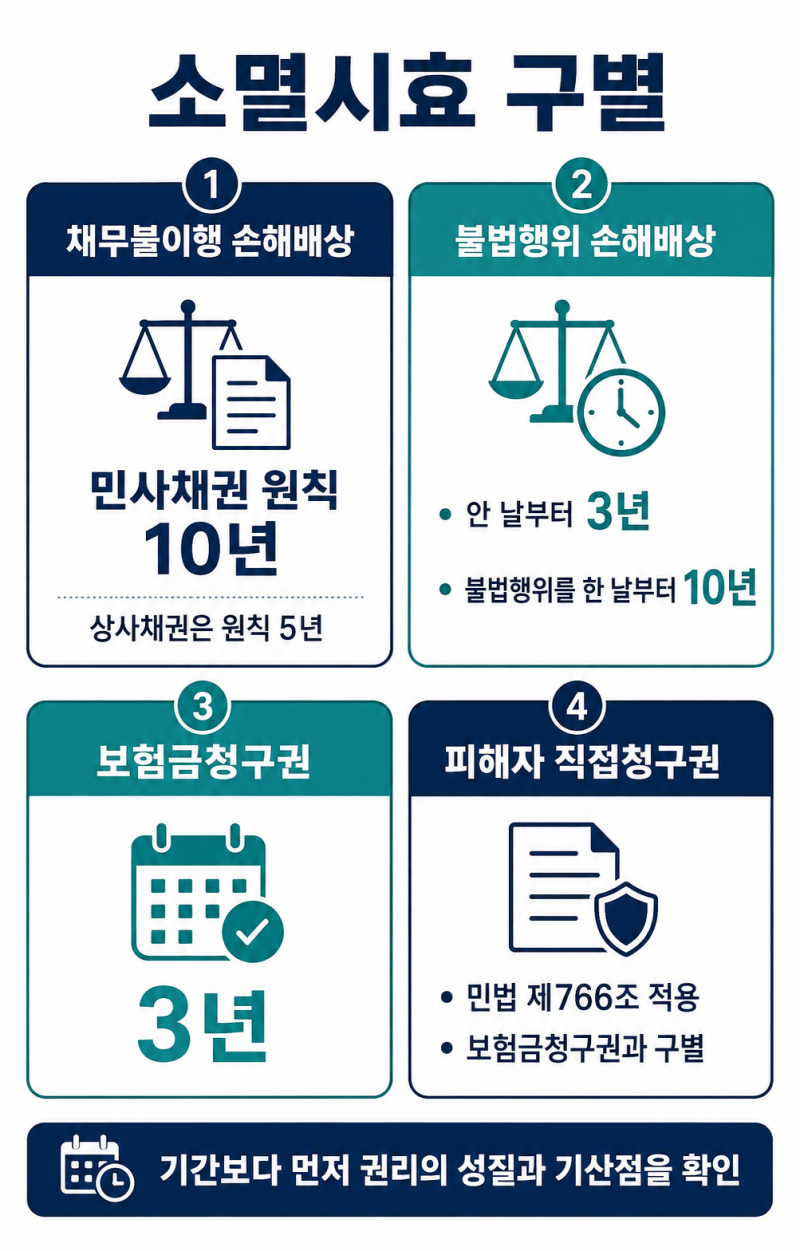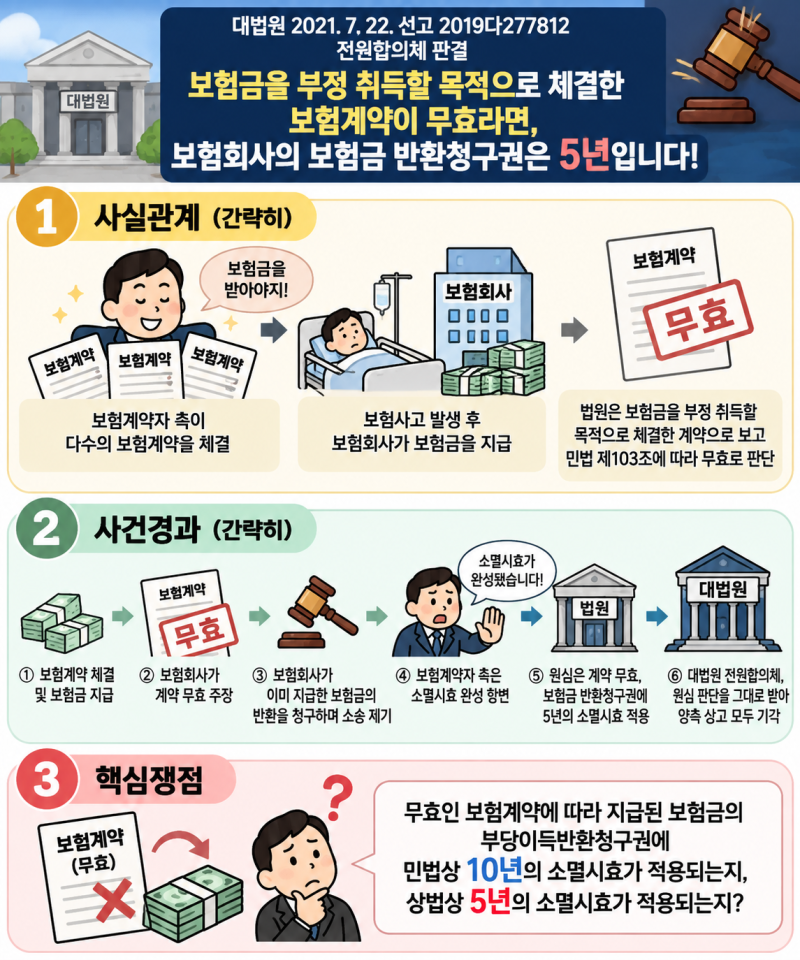
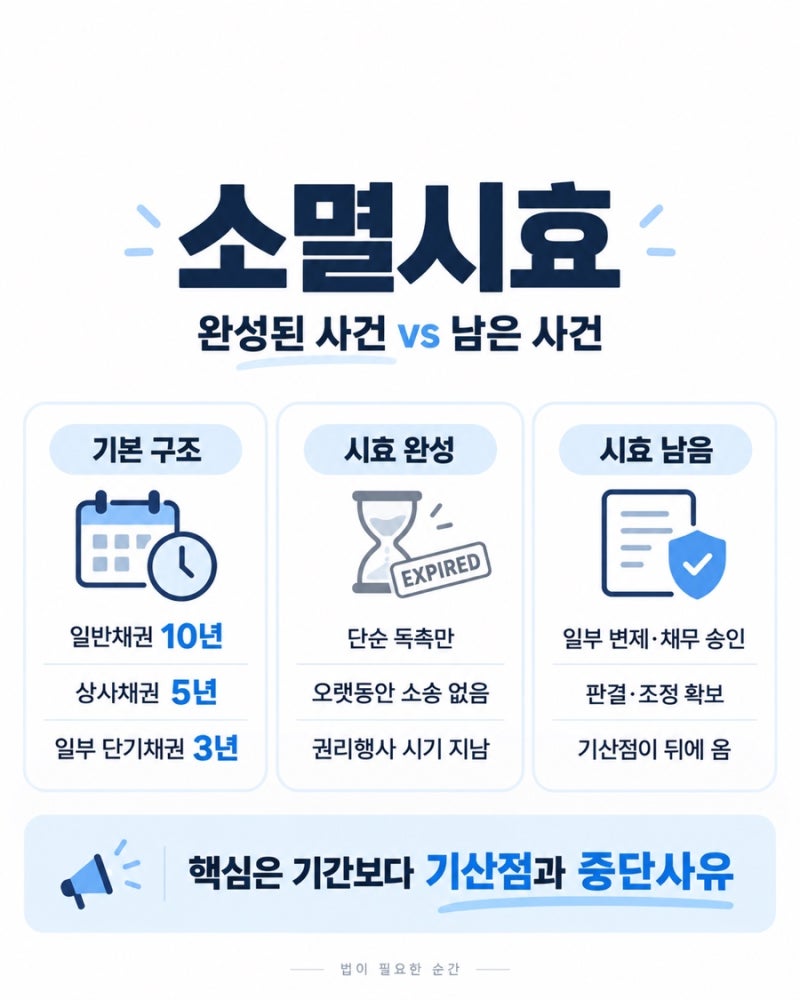
권리 위에 잠자는 자는 보호받지 못한다는 법의 대원칙에 따라, 일정 기간 권리를 행사하지 않으면 소멸되는 제도를 소멸시효라고 합니다. 특히 상거래 채권에서는 민법과 상법의 적용 기간이 달라 많은 혼동이 발생하고 있습니다. 상법상 채권은 원칙적으로 5년의 소멸시효가 적용되지만, 특정 채권의 경우 민법의 단기 소멸시효가 우선 적용될 수 있어 주의가 필요합니다. 이는 채권의 성격과 거래 주체에 따라 시효 기간이 완전히 달라지기 때문입니다.
많은 실무자들이 상거래 채권은 무조건 상법상 5년이라고 오해하기 쉽습니다. 그러나 물품대금이나 공사대금과 같은 상행위로 인한 채권이라도 민법에 3년의 단기 소멸시효 규정이 있다면, 민법이 우선 적용되어 3년 만에 시효가 완성될 수 있습니다. 또한, 보험금 청구권의 경우 상법 개정으로 3년의 소멸시효가 적용되며, 이는 보험회사가 임의로 정한 기간이 아닌 법정 기간입니다.
짧은 단기 채권이라도 법원에 소송을 제기하여 승소 판결을 받거나 민사조정이 확정되면 소멸시효가 10년으로 연장될 수 있습니다. 소멸시효를 판단할 때는 어떤 권리가 문제 되는지, 적용되는 시효 기간은 얼마인지, 권리 행사 가능 시점은 언제인지 등을 면밀히 확인해야 합니다. 채무자 등이 소멸시효 완성을 원용해야만 법원이 직권으로 적용하는 것이 아니므로, 권리 행사에 대한 적극적인 관심이 중요합니다.