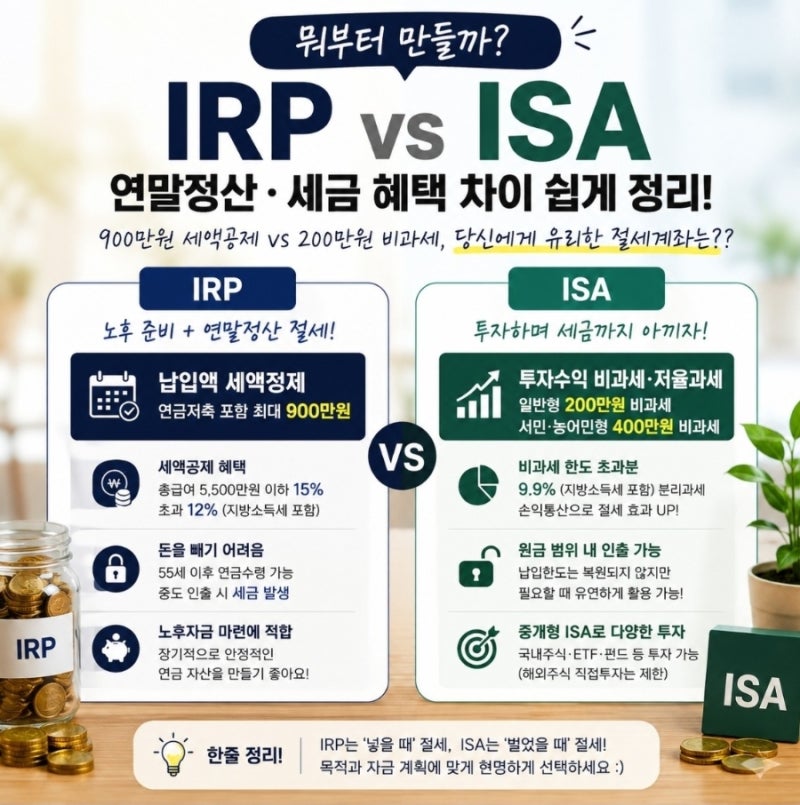
ISA는 예금, 펀드, 주식 등 다양한 금융 상품을 한 계좌에서 운용하며 비과세 및 분리과세 혜택을 제공하는 만능 통장입니다. 2026년 연말정산 시즌을 앞두고, ISA 만기 자금을 활용한 추가 절세 전략에 대한 관심이 높아지고 있습니다. 이는 기존 연금 계좌와 별개로 세액공제 혜택을 극대화할 수 있기 때문입니다.
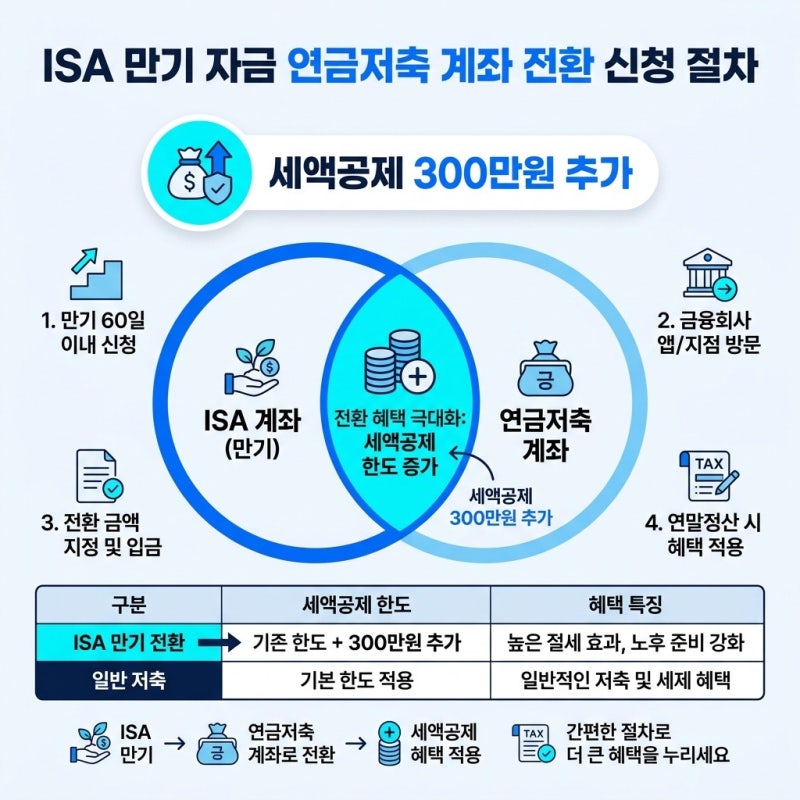
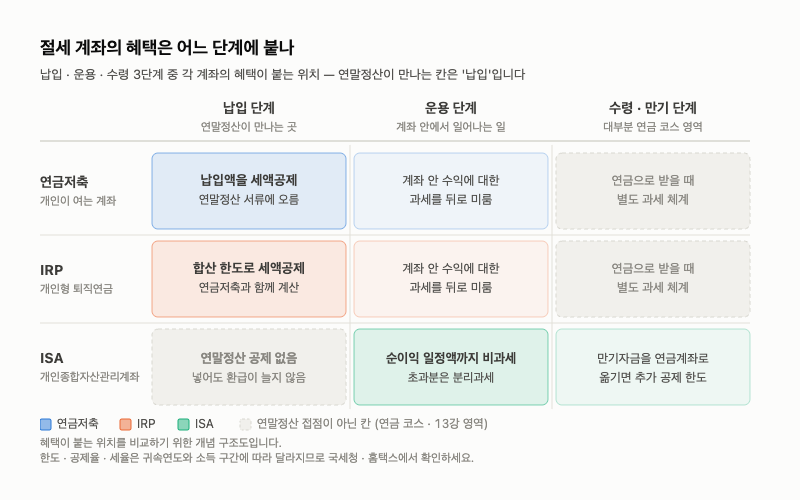
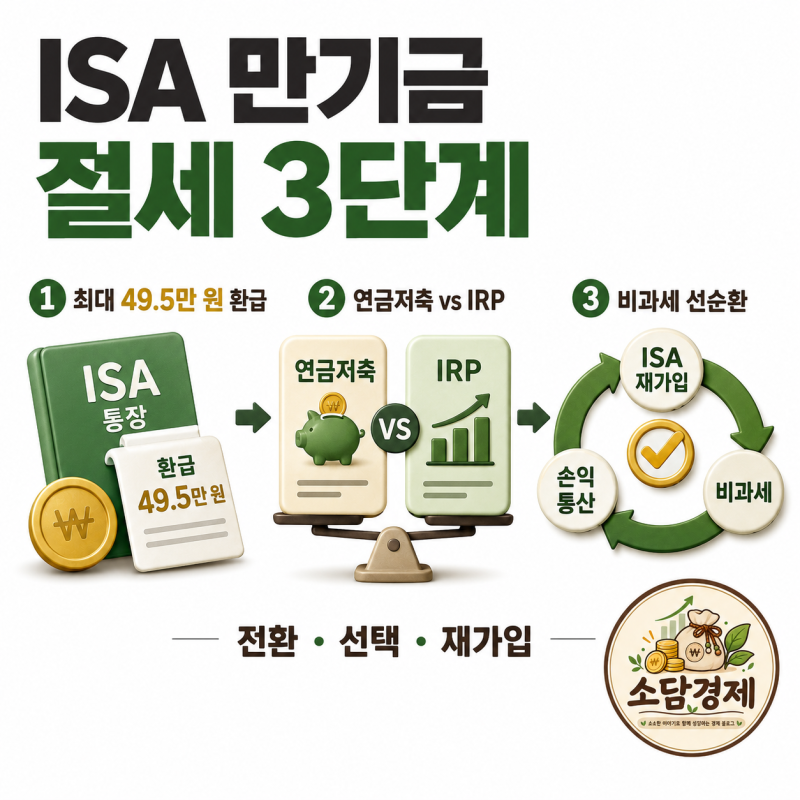
블로그 후기들을 살펴보면, ISA 만기 자금을 연금저축이나 IRP 계좌로 전환할 경우 최대 300만 원의 추가 세액공제 한도를 얻을 수 있다는 점이 핵심 장점으로 꼽힙니다. 다만, ISA 계좌 자체에 납입하는 것만으로는 연말정산 세액공제를 받을 수 없으며, 만기 자금 전환 시에만 추가 혜택이 발생한다는 점을 유의해야 합니다.
ISA 만기 자금 전환을 통한 세액공제는 기존 연금 납입 한도와 별도로 인정되어, 고소득 직장인들에게 특히 유리한 절세 효과를 제공합니다. 소득 수준에 따라 최대 16.5%의 공제율이 적용될 수 있어, 연간 수십만 원의 세금을 직접적으로 줄일 수 있습니다. 만기일 확인 및 계좌 선택 시 본인의 투자 성향을 고려하는 것이 중요합니다.