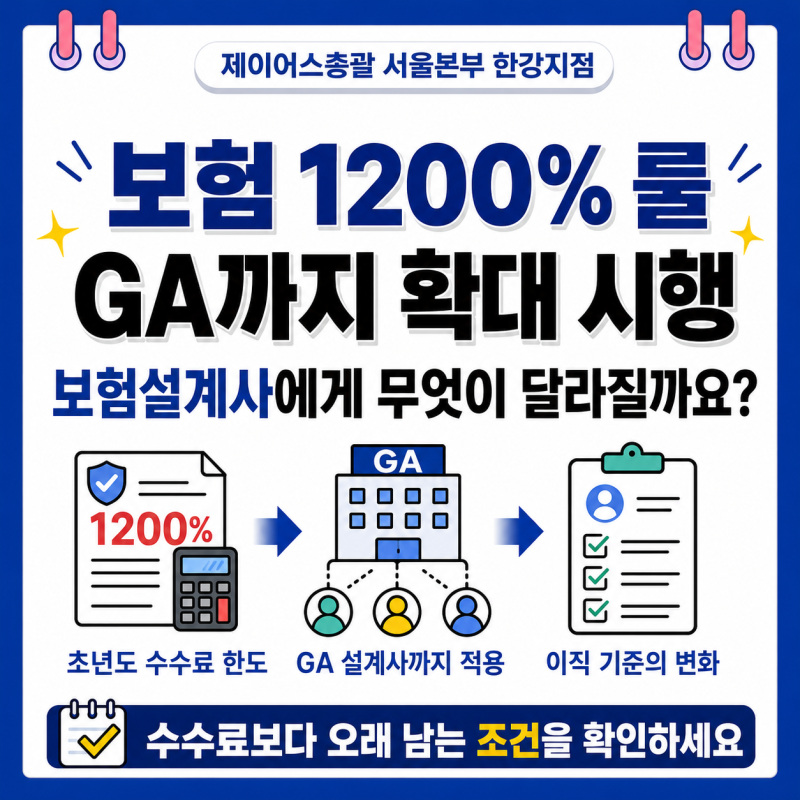
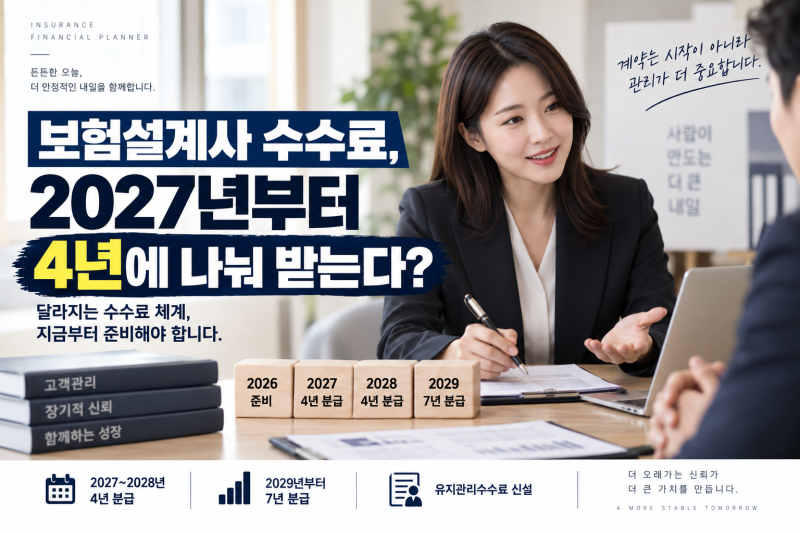
최근 보험 판매 수수료 체계가 단계적으로 개편되고 있습니다. 특히 GA(법인보험대리점) 소속 설계사에게도 1200%룰이 확대 적용되며, 수수료 분급제 도입 등 소비자에게 직접적인 영향을 미치는 변화가 시작되었습니다. 이는 과거 일부 설계사들이 초년도 수수료 극대화를 위해 기존 계약을 해지하고 새 보험으로 갈아타게 유도하던 '승환' 관행을 개선하고, 국내 보험 계약 유지율을 높이기 위한 금융당국의 노력입니다.
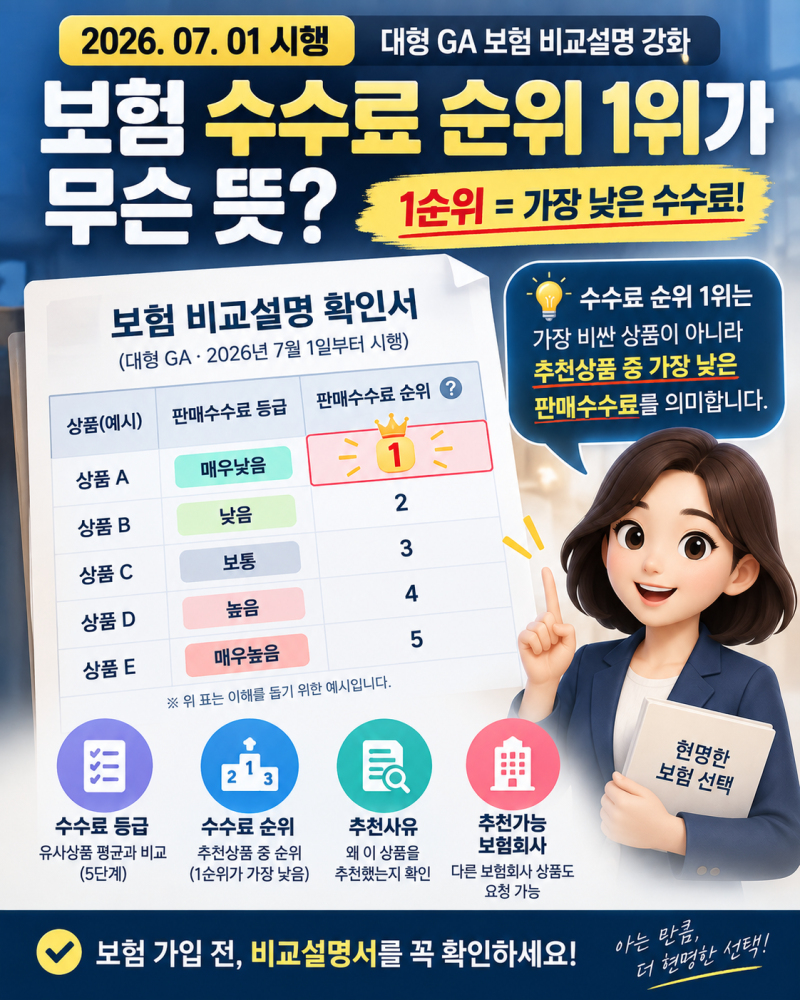
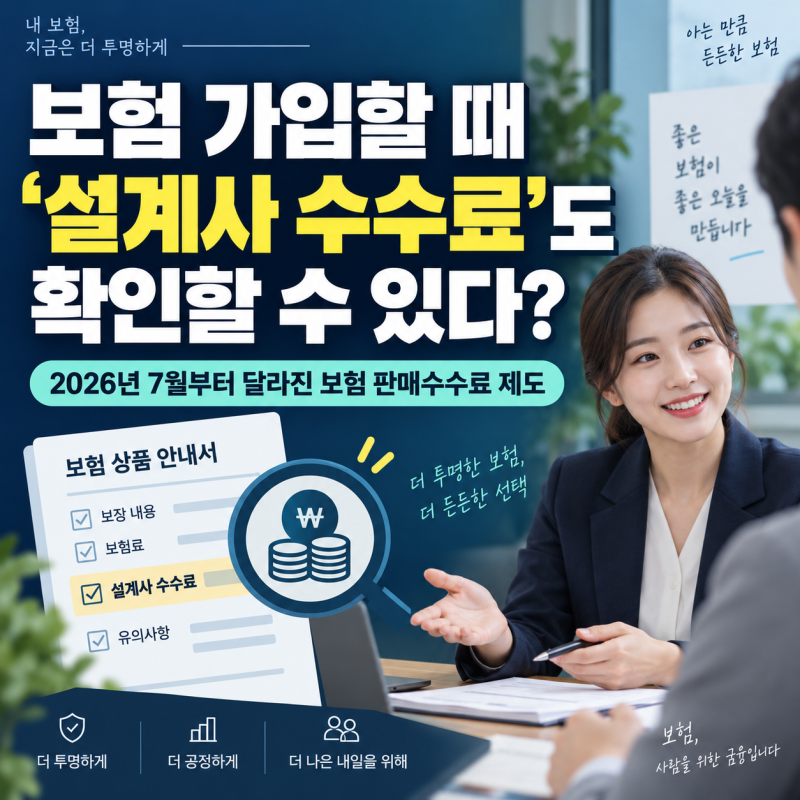
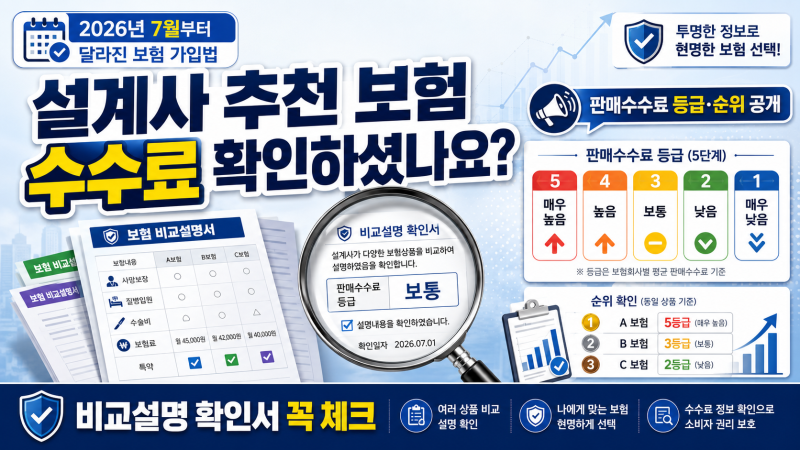
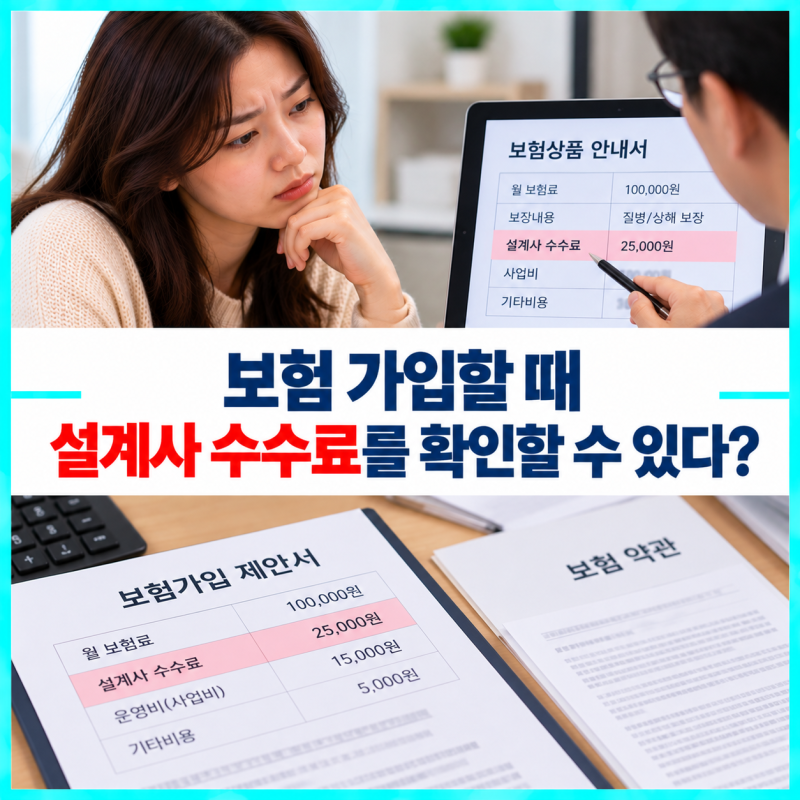
실제 블로그 후기들을 살펴보면, 이번 개편으로 소비자들이 보험 상품별 판매 수수료 등급과 순위, 추천 사유를 비교 설명 확인서에서 직접 확인할 수 있게 된 점을 긍정적으로 평가하고 있습니다. 다만, 수수료가 낮다는 이유만으로 특정 상품을 선택하기보다는 보장 내용, 보험료, 면책 및 감액 조건, 해약환급금 등 종합적인 요소를 함께 고려해야 한다는 의견도 많습니다. GA 소속 설계사에게도 동일한 수수료 한도가 적용되면서, 설계사들의 장기적인 계약 관리 유인이 강화될 것으로 기대됩니다.
보험 리모델링을 고민하고 있다면, 개편된 제도를 활용하여 자신에게 가장 적합한 상품을 신중하게 선택하는 것이 중요합니다. 특히 대형 GA를 통해 가입할 경우, 유사 상품 3개 이상에 대한 비교 설명과 함께 판매 수수료 정보를 꼼꼼히 확인하는 것이 현명합니다. 이처럼 변화된 제도를 이해하고 활용한다면, 더욱 합리적인 보험 가입 결정을 내릴 수 있을 것입니다.