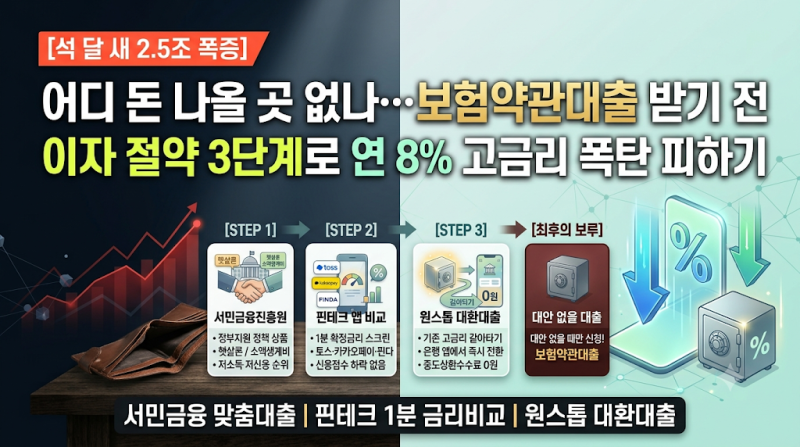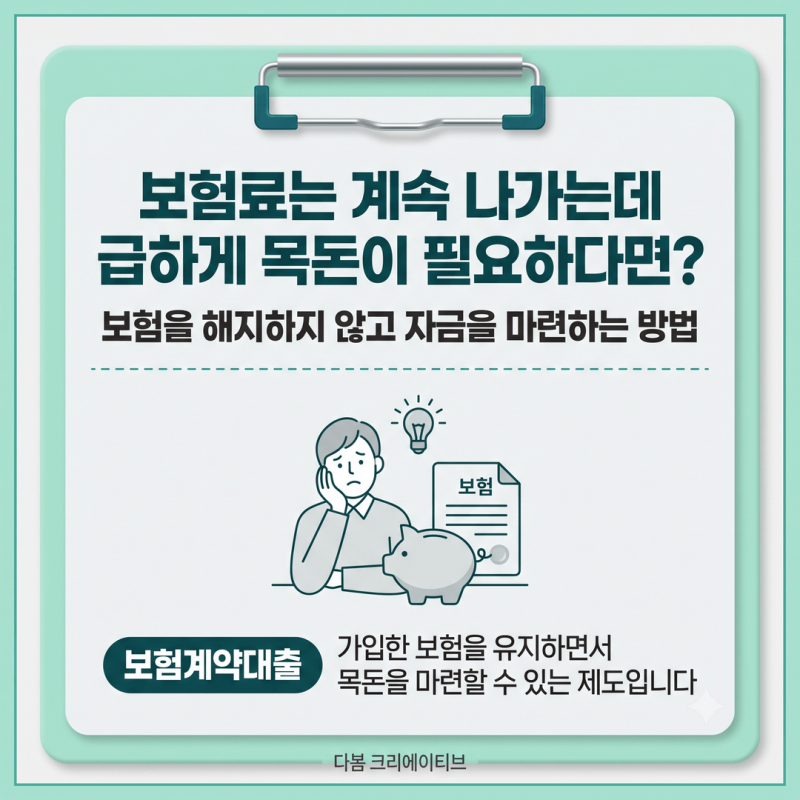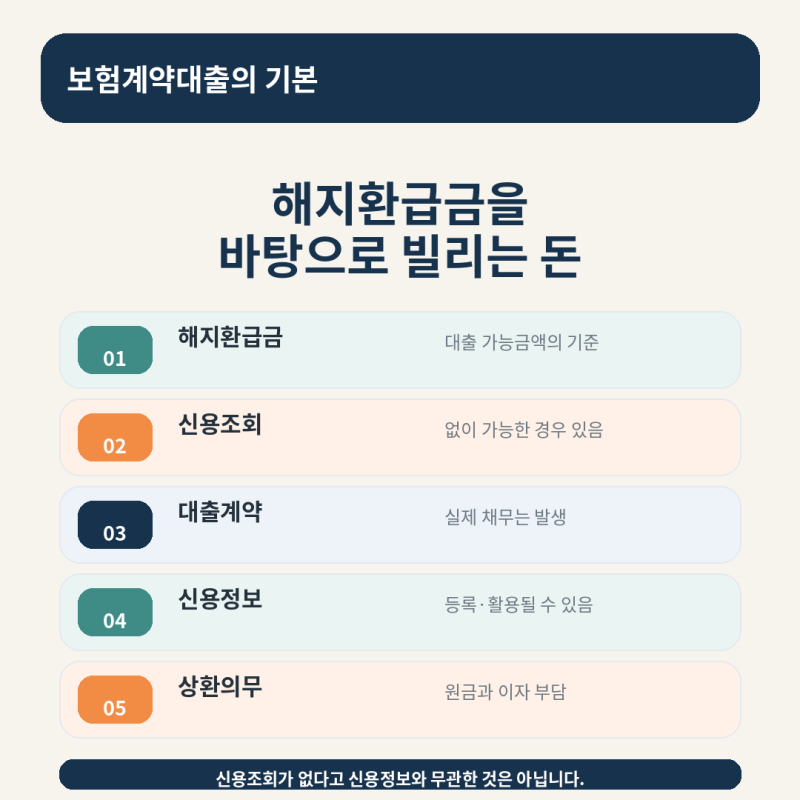
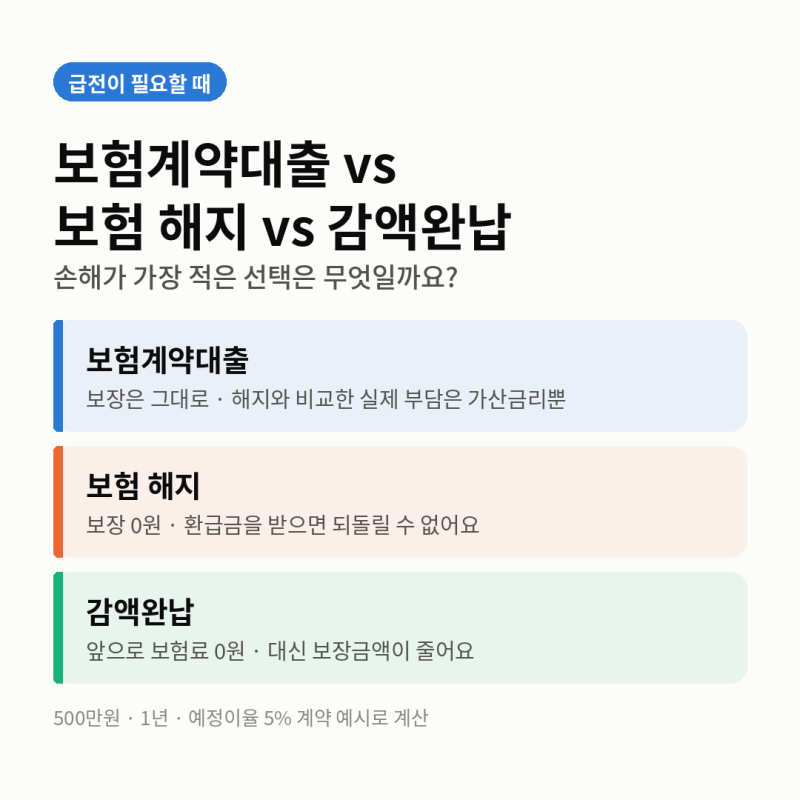
보험계약대출은 가입한 보험을 해지하지 않고 해약환급금 범위 내에서 자금을 빌리는 방식으로, 최근 고금리 여파로 서민들의 이용이 급증하고 있습니다. 특히 2026년 7월 말 기준 잔액이 73조 5,554억 원에 달하며 사상 최대치를 기록하는 등, 급전이 필요한 상황에서 신용평가나 소득 증빙 없이 간편하게 이용할 수 있는 점이 주요 특징으로 꼽힙니다. 하지만 무턱대고 이용할 경우 예상치 못한 불이익을 겪을 수 있어 주의가 필요합니다.
실제 사용자들은 보험계약대출이 신용점수에 영향을 미치지 않는다고 생각하기 쉽지만, 2019년 7월 10일 이후 체결된 보험계약은 대출 이용 시 신용평점이 하락할 수 있다는 점을 간과하는 경우가 많습니다. 또한, 보험료를 오래 납부했더라도 해약환급금이 적거나 없는 무·저해지환급형 상품의 경우 대출 가능 금액이 적을 수 있으며, 인출과 달리 이자가 발생하므로 실제 적용금리를 미리 확인하는 것이 중요합니다.
보험계약대출을 고려한다면, 가장 먼저 본인의 보험계약 체결 시점을 확인하여 신용점수 영향 여부를 파악해야 합니다. 또한, KB손해보험의 경우 해약환급금의 최대 95%까지 가능하며 비대면으로 하루 5천만 원까지 신청할 수 있으나, 계약 상태가 정상이고 대출 가능 금액이 5만 원 이상이어야 하는 등 각 보험사별 조건을 꼼꼼히 확인하는 것이 현명합니다. 금융사고 등록이나 압류 등 제한 사유가 없는지도 사전에 점검해야 합니다.