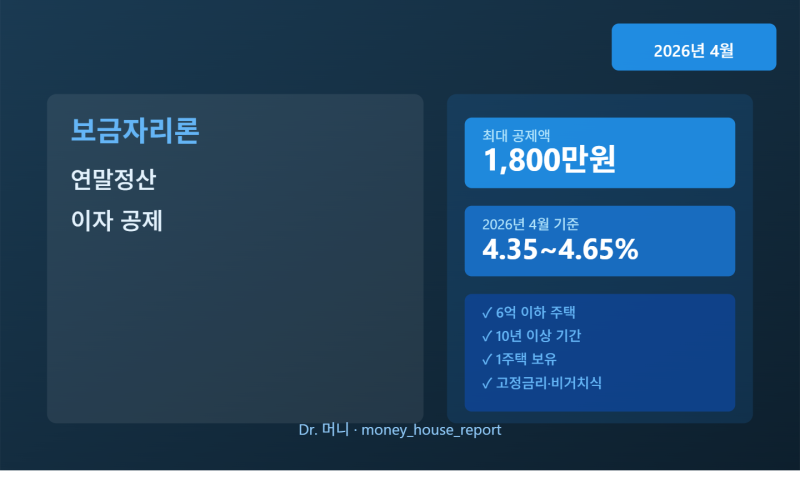

보금자리론은 주택 구입 시 활용되는 대표적인 정책 대출 상품입니다. 특히 첫 주택 마련을 위한 주택담보대출 이자 상환액에 대한 소득공제는 연말정산 시 세금 부담을 줄이는 중요한 혜택으로 주목받고 있습니다. 현재 , 보금자리론을 포함한 장기주택저당차입금 이자상환액 소득공제는 일정 조건을 충족하는 경우에만 적용되며, 단순히 이자를 많이 냈다고 해서 전액 환급받는 방식은 아닙니다. 소득공제는 납부한 이자상환액을 소득에서 제외하고 세금을 재계산하는 방식으로 이루어집니다.
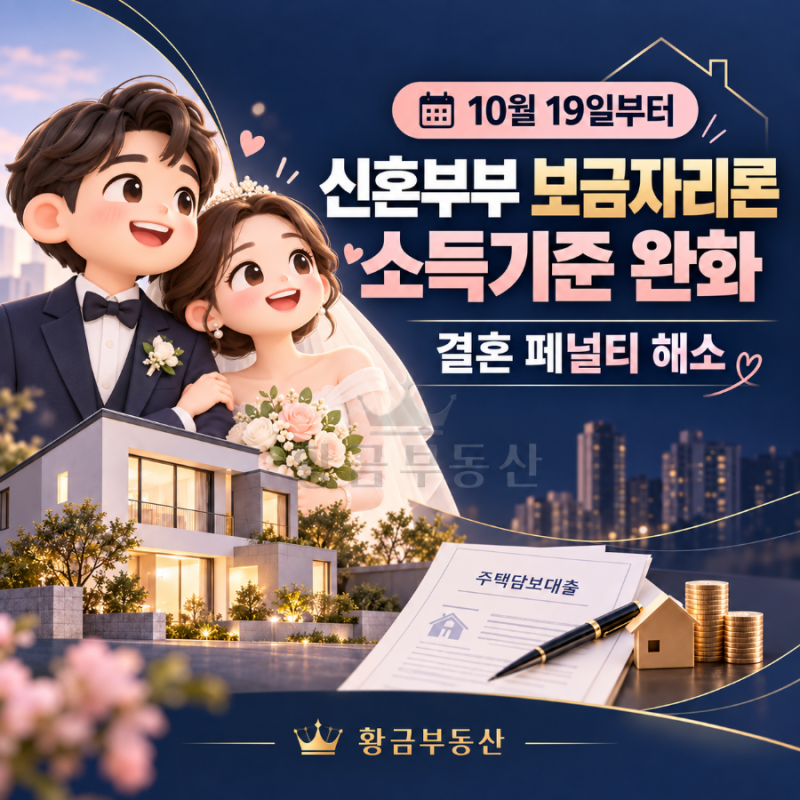
실제 블로그 후기들을 살펴보면, 소득공제 적용 시 가장 헷갈리는 부분은 주택 가격 기준입니다. 매매가나 분양가가 아닌 취득 당시 기준시가 6억 원 이하 주택에만 적용되며, 2024년 1월 1일 이후 취득 주택부터 해당됩니다. 또한, 주택 소유자와 대출 명의자가 일치해야 공제를 받을 수 있으며, 부부 중 한 명의 명의로만 되어 있다면 해당 명의자만 공제 대상이 됩니다. 신혼부부의 경우, 2026년 10월 19일부터는 부부 합산 소득 기준을 초과하더라도 부부 중 한 명의 연소득이 7,000만원 이하라면 해당 배우자가 대출 신청인이 되어 보금자리론을 이용할 수 있도록 소득 요건이 완화되었습니다.
보금자리론 소득공제를 최대한 활용하기 위해서는 취득 당시 주택의 공동주택 공시가격을 정확히 확인하는 것이 중요합니다. 신축 아파트처럼 대출 시점에 공시가격이 없는 경우, 차입일 이후 처음 공시된 가격을 기준으로 판단해야 합니다. 또한, 대출은 주택 취득을 위해 소유권 이전·보존 등기일로부터 3개월 이내에 받아야 하며, 기본적으로 12월 31일 현재 무주택 또는 1주택 세대의 세대주인 근로자가 대상입니다. 이러한 세부 조건들을 꼼꼼히 확인하여 연말정산 혜택을 놓치지 않도록 주의해야 합니다.