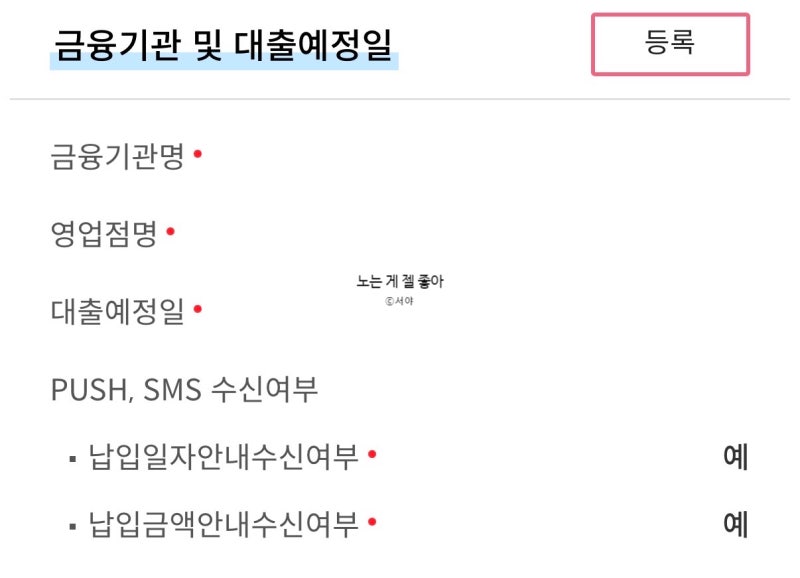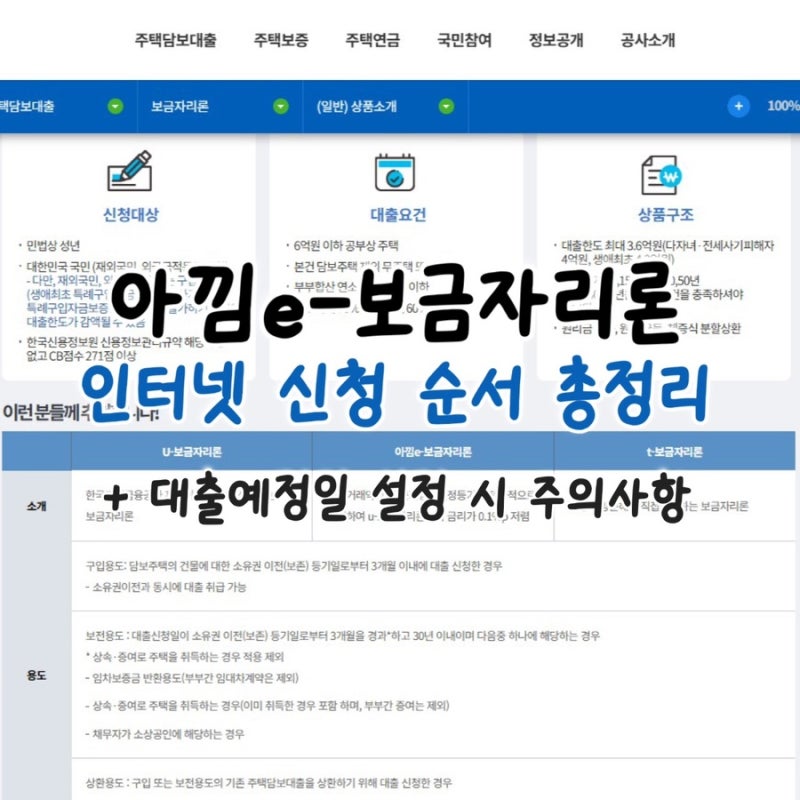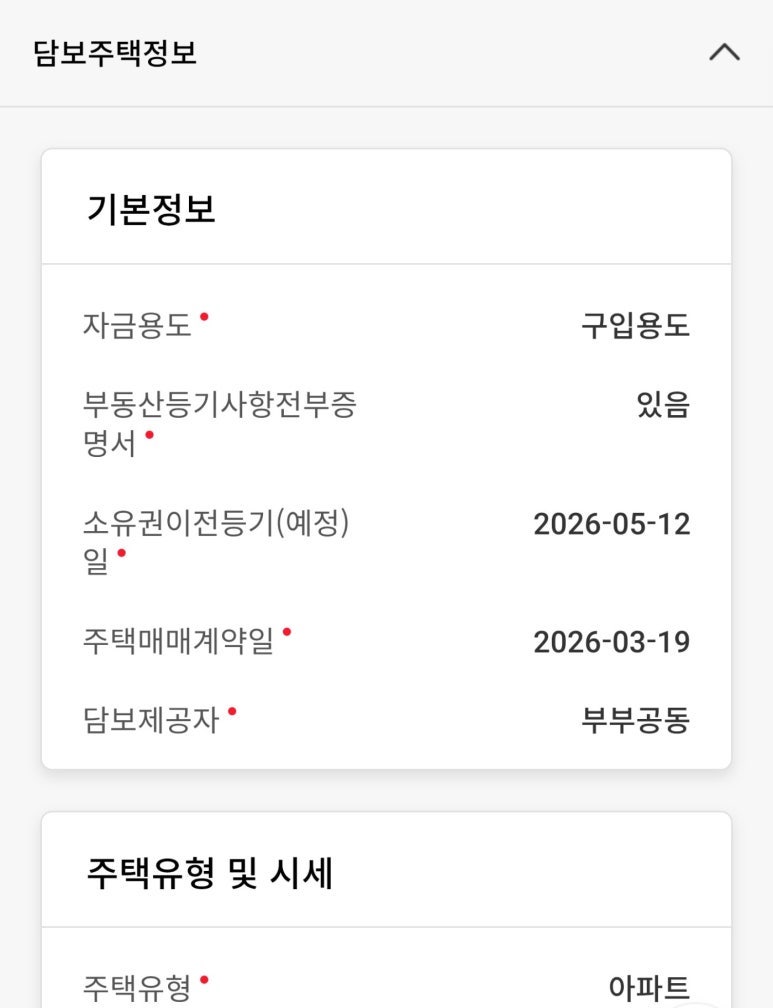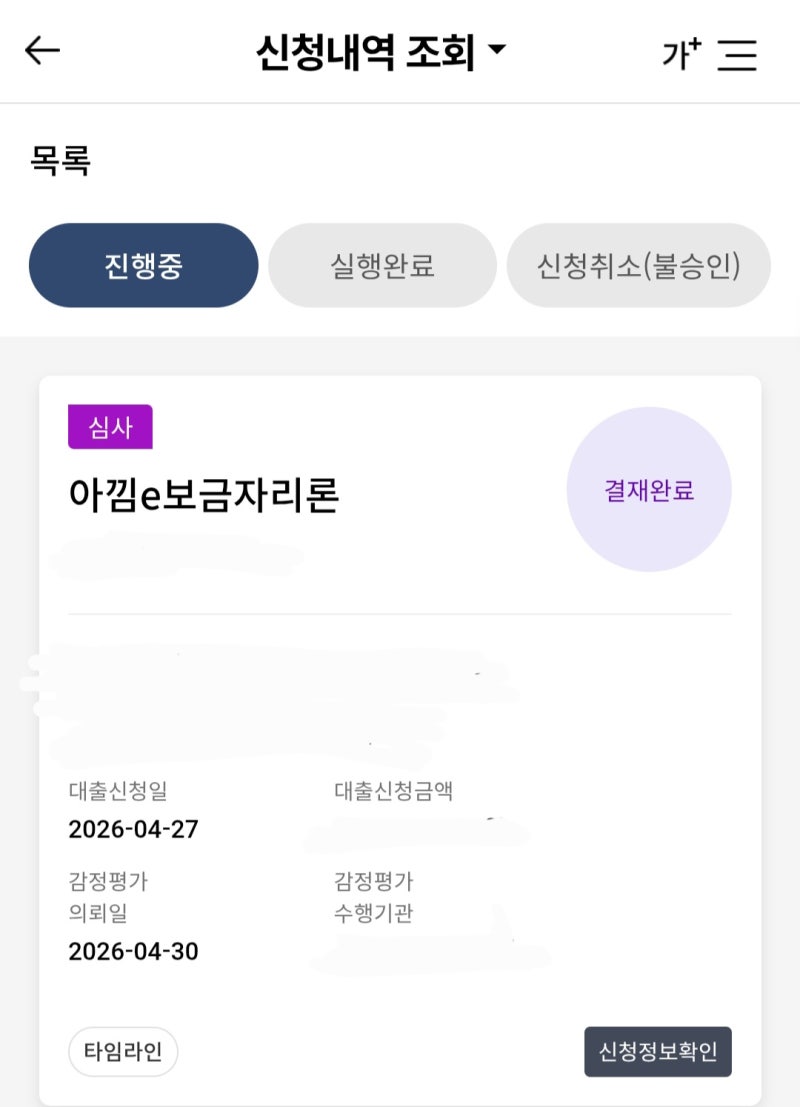

보금자리론은 내 집 마련을 위한 중요한 대출 상품으로, 계약일, 신청일, 승인일, 실행일 등 각 단계별 날짜의 의미를 정확히 이해하는 것이 중요합니다. 특히 신청 자격과 금리 적용 기준이 되는 날짜가 무엇인지 혼동하는 경우가 많아, 대출 일정이 꼬이지 않도록 각 날짜의 역할을 명확히 파악해야 합니다. 한국주택금융공사의 공식 자료에 따르면, 무엇을 판단하느냐에 따라 중요한 날짜가 달라지므로, 단순하게 특정 날짜 하나만 중요하다고 단정하기 어렵습니다.
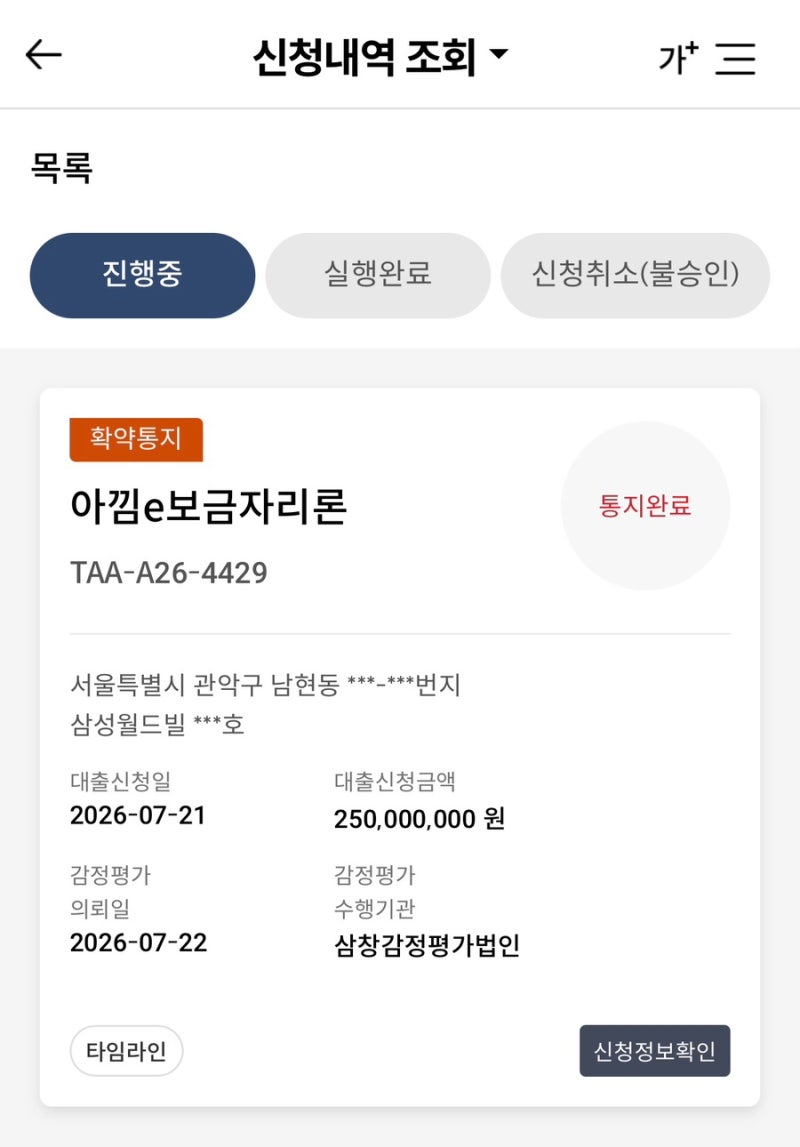
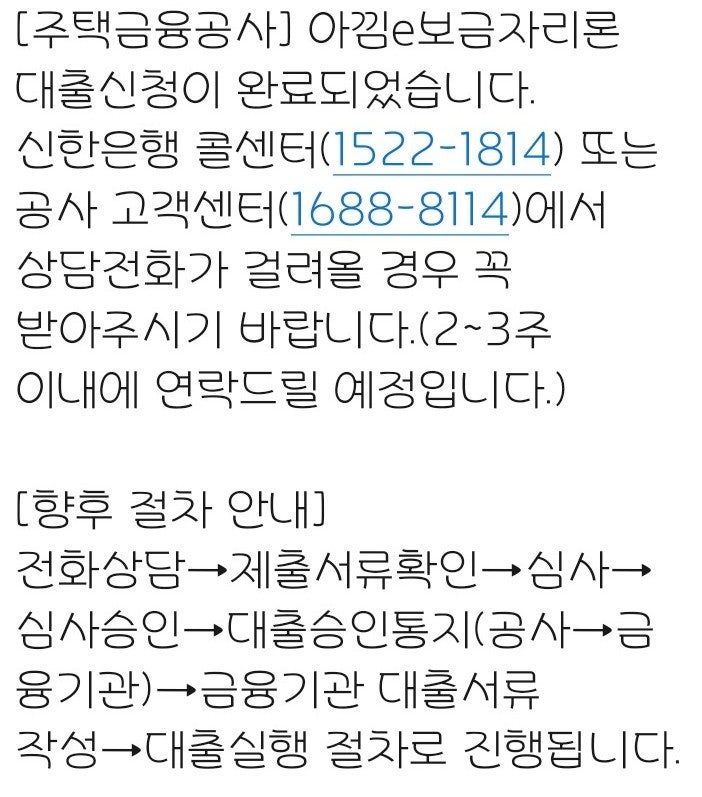
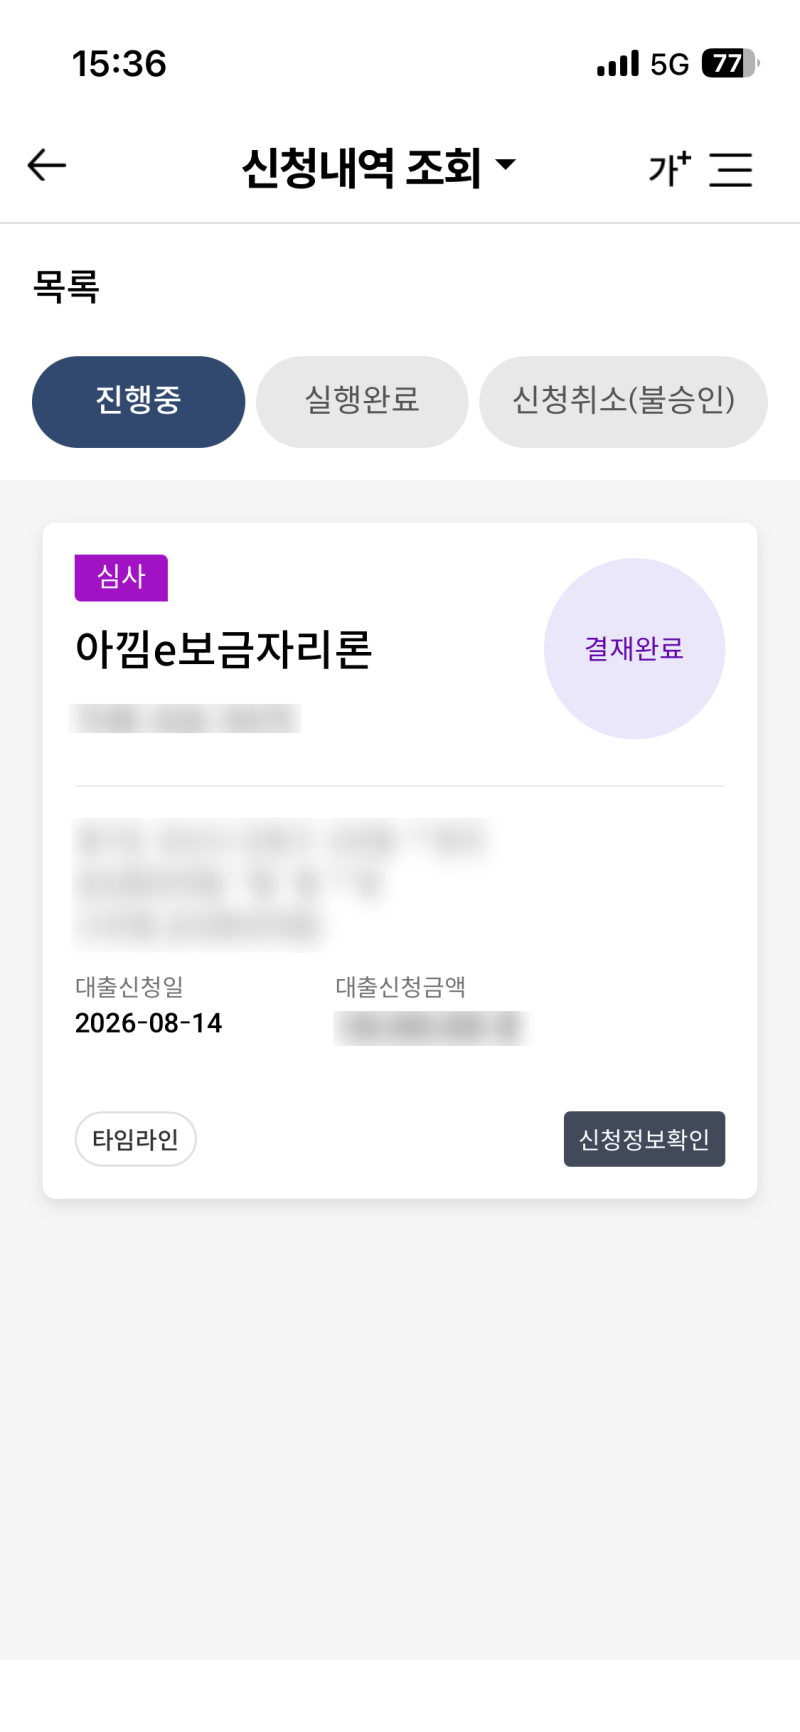
실제 보금자리론 신청자들은 신청 과정이 예상보다 복잡하고 시간이 오래 걸린다고 말합니다. 신청 후에는 한국주택금융공사 또는 은행으로부터 상담 전화를 통해 신청 내용과 필요 서류를 구두로 확인하는 절차를 거치게 됩니다. 이 과정에서 궁금한 점은 반드시 확인하고 넘어가야 하며, 특히 무상거주인 등록이나 전자계약 여부 등 세부 사항을 정확히 처리하는 것이 중요합니다. 심사 및 승인 과정은 생각보다 빠르게 진행될 수도 있지만, 잔금일까지 승인이 나야 하므로 진행 상황을 꾸준히 확인하는 것이 좋습니다.
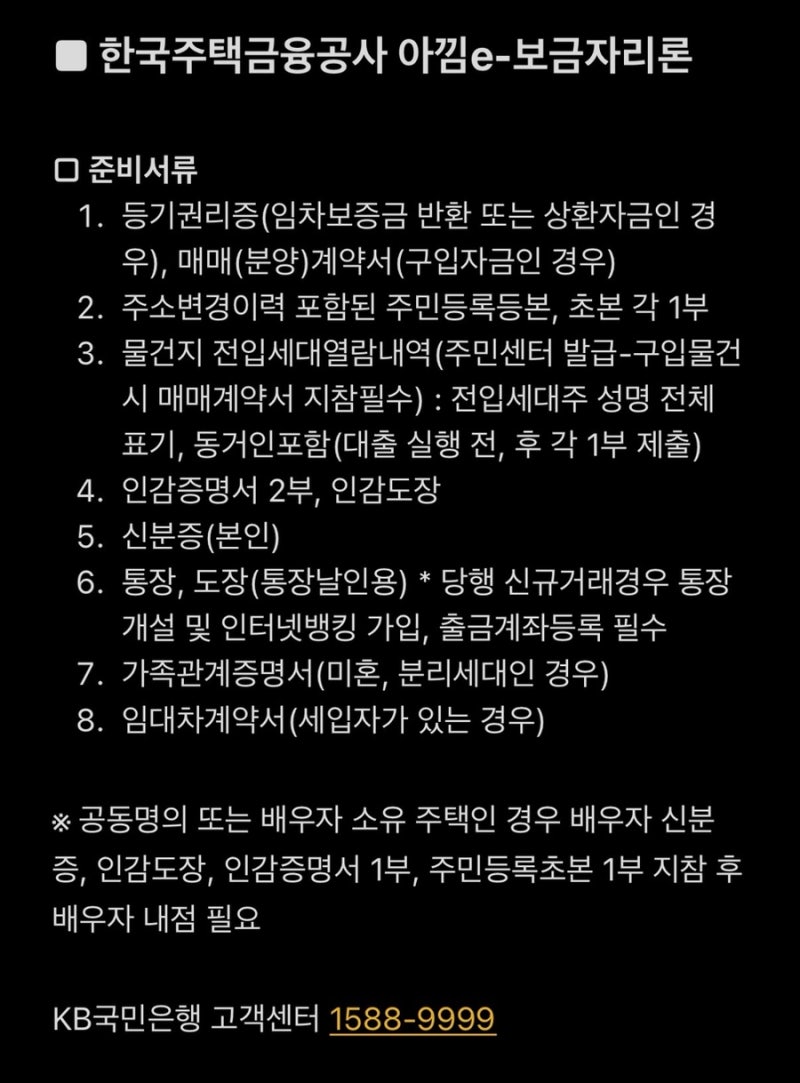
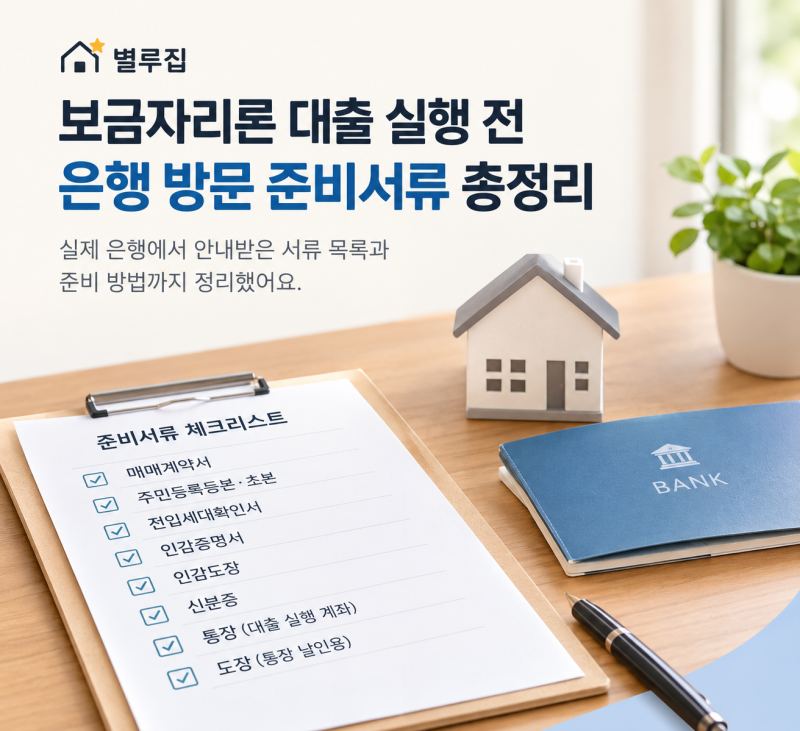
보금자리론 신청 시에는 본인 인증을 위한 공동·금융인증서 또는 민간인증서를 준비하고, 주택 정보, 소득, 부채 등 모든 정보를 정확하게 입력해야 합니다. 신청 후 상담을 통해 안내받은 주민등록등본, 가족관계증명서 등 필요한 서류를 홈페이지, 앱, 지사 방문, 우편 등 다양한 방법으로 제출할 수 있습니다. 대출 실행 전후로 퇴사나 이직, 신용대출 등의 변동 사항이 발생할 경우 소득심사에 영향을 미칠 수 있으므로, 대출 실행 전 주의사항을 미리 확인하고 전문가와 상담하는 것이 현명합니다.